业绩简评
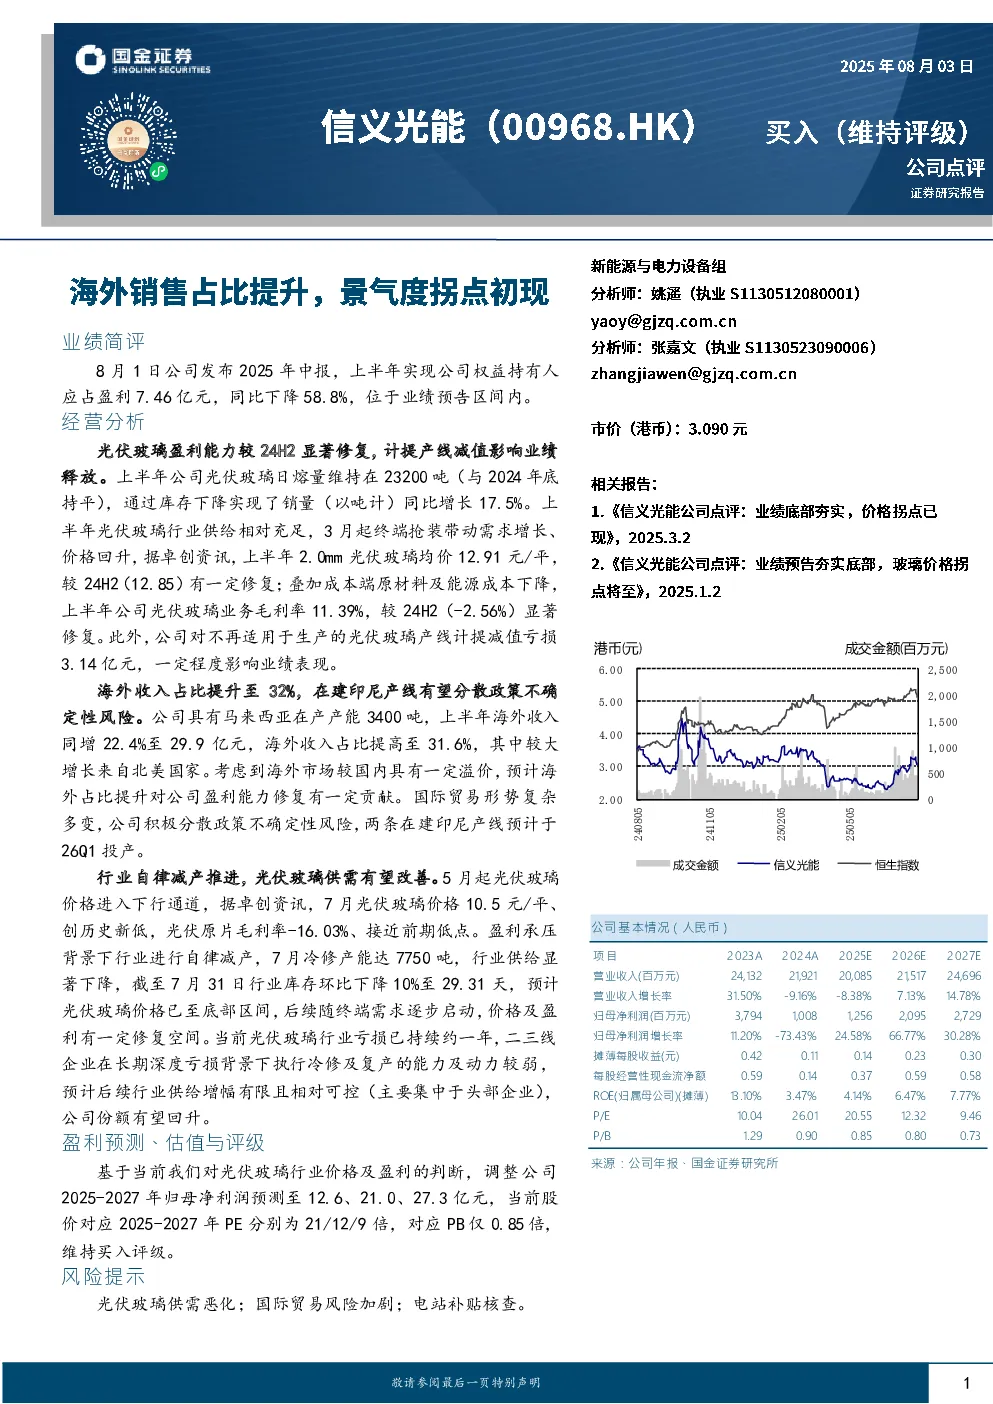
公司2025年中报显示,上半年实现公司权益持有人应占盈利7.46亿元,同比下降58.8%,位于业绩预告区间内。主要原因是光伏玻璃盈利能力较2024H2显著修复,但计提产线减值影响业绩释放。
经营分析
- 光伏玻璃业务:上半年公司光伏玻璃日熔量维持在23200吨,通过库存下降实现销量同比增长17.5%。行业供给相对充足,3月起终端抢装带动需求增长、价格回升,上半年2.0mm光伏玻璃均价12.91元/平,较2024H2有一定修复;叠加成本端原材料及能源成本下降,上半年公司光伏玻璃业务毛利率11.39%,较2024H2(-2.56%)显著修复。此外,公司对不再适用于生产的光伏玻璃产线计提减值亏损3.14亿元。
- 海外市场:公司具有马来西亚在产产能3400吨,上半年海外收入同增22.4%至29.9亿元,海外收入占比提高至31.6%,其中较大增长来自北美国家。预计海外占比提升对公司盈利能力修复有一定贡献。公司积极分散政策不确定性风险,两条在建印尼产线预计于2026Q1投产。
- 行业趋势:5月起光伏玻璃价格进入下行通道,7月光伏玻璃价格10.5元/平、创历史新低,盈利承压背景下行业进行自律减产,7月冷修产能达7750吨,行业供给显著下降。预计光伏玻璃价格已至底部区间,后续随终端需求逐步启动,价格及盈利有一定修复空间。公司份额有望回升。
盈利预测、估值与评级
基于当前对光伏玻璃行业价格及盈利的判断,调整公司2025-2027年归母净利润预测至12.6、21.0、27.3亿元,当前股价对应2025-2027年PE分别为21/12/9倍,对应PB仅0.85倍,维持买入评级。
风险提示
光伏玻璃供需恶化;国际贸易风险加剧;电站补贴核查。
公司基本情况(人民币)
- 2023A营业收入24,132百万元,同比增长31.50%;归母净利润3,794百万元,同比增长11.20%。
- 2024A营业收入21,921百万元,同比下降9.16%;归母净利润1,008百万元,同比下降73.43%。
- 2025E营业收入20,085百万元,同比下降8.38%;归母净利润1,256百万元,同比增长24.58%。
- 2026E营业收入21,517百万元,同比增长7.13%;归母净利润2,095百万元,同比增长66.77%。
- 2027E营业收入24,696百万元,同比增长14.78%;归母净利润2,729百万元,同比增长30.28%。
关键数据
- 2025E净利润预测12.6亿元,对应PE21倍。
- 2026E净利润预测21.0亿元,对应PE12倍。
- 2027E净利润预测27.3亿元,对应PE9倍。
- 2025E净利润增长率24.58%。
- 2026E净利润增长率66.77%。
- 2027E净利润增长率30.28%。
研究结论
公司光伏玻璃业务盈利能力显著修复,海外收入占比提升,在建印尼产线有望分散政策不确定性风险。行业自律减产推进,光伏玻璃供需有望改善。维持买入评级。