2025年8月行业配置报告
基于相似预期差因子的行业轮动模型
- 模型介绍:通过计算股票在市盈率行业相对值、净资产收益率、资产增长率上的欧氏距离来刻画股票相似性,筛选出相似股票,构建相似预期差因子,用于行业轮动配置。
- 历史回测:样本期(2016/12-2025/7)内,相似预期差因子IC均值为0.09,IC与均值同向比例为63.11%,ICIR为0.31,具备较强的行业筛选能力。
- 策略跟踪:基于相似预期差因子构建的多头Top 6组合年化收益率为12.03%,年化波动率为0.17,累计净值为2.35,最大回撤率为19.27%,表现优于万得全A指数与行业等权指数。
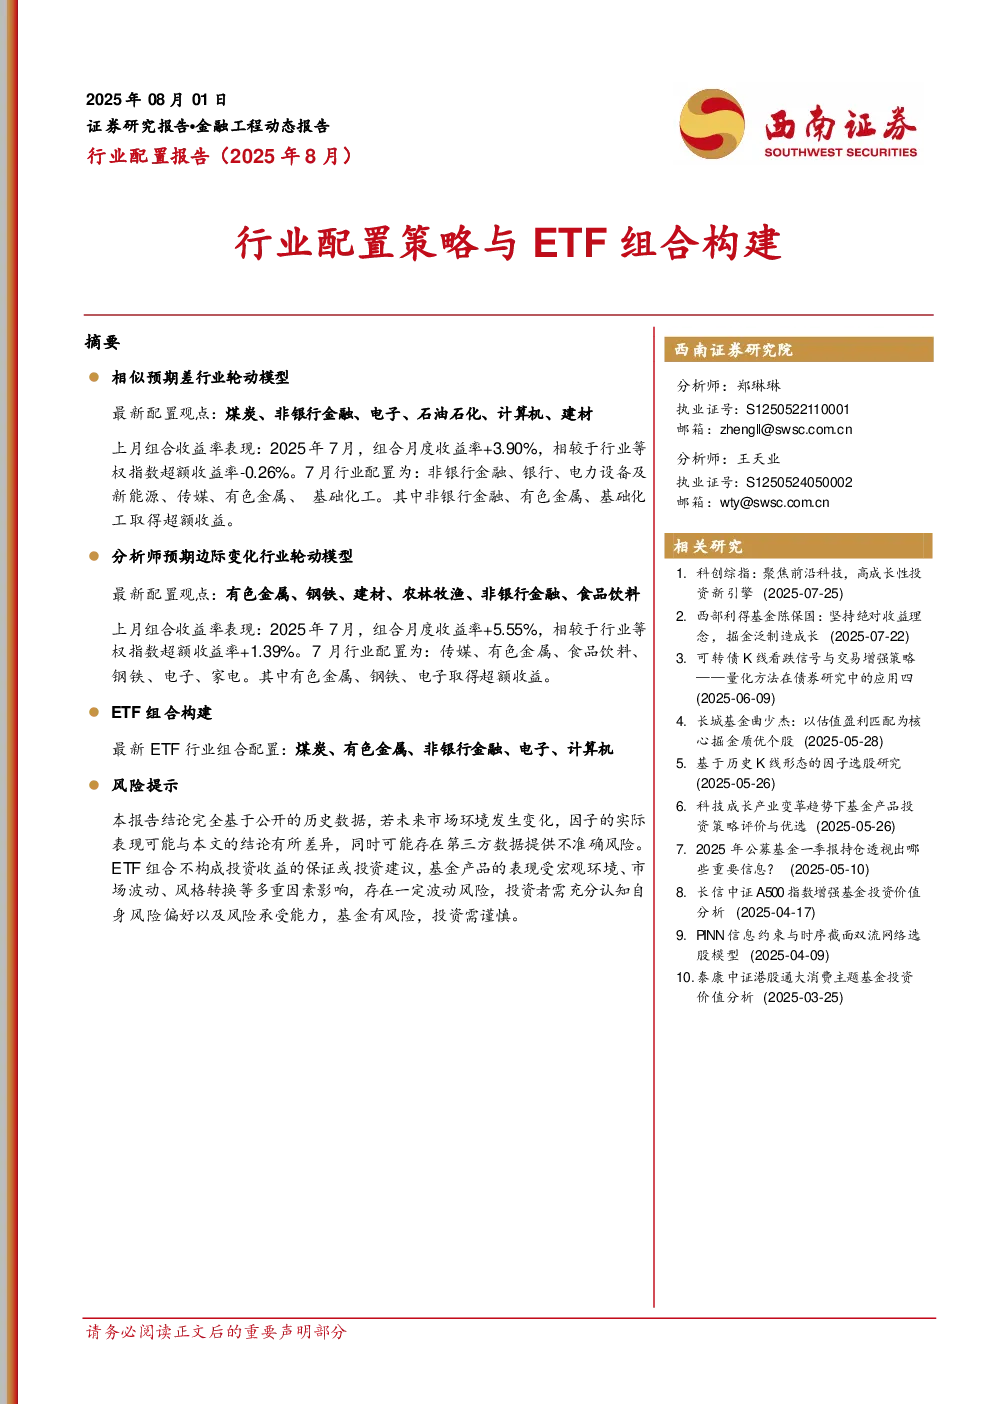
- 最新配置观点(2025年8月):煤炭、非银行金融、电子、石油石化、计算机、建材。
基于分析师预期边际变化的行业轮动模型
- 模型介绍:通过行业内市值加权构建动态分析师预期因子,采用打分法进行因子复合,以淡化个股绝对变化水平,客观刻画行业整体景气度。
- 历史回测:样本期内,动态分析师预期因子IC均值为0.06,IC与均值同向比例为59.22%,ICIR为0.22,具备显著的行业筛选能力。
- 策略跟踪:基于动态分析师预期因子构建的多头Top 6组合年化收益率为9.58%,年化波动率为0.19,累计净值为1.89,最大回撤率为31.83%,表现优于万得全A指数与行业等权指数。
- 最新配置观点(2025年8月):有色金属、钢铁、建材、农林牧渔、非银行金融、食品饮料。
模型汇总
- 观点汇总:相似预期差行业轮动模型推荐煤炭、非银行金融、电子、石油石化、计算机、建材;分析师预期边际变化的行业轮动模型推荐有色金属、钢铁、建材、农林牧渔、非银行金融、食品饮料。
- 情景分析:在不同市场情景下,两种模型的超额收益率表现有所差异,但整体均具备一定的行业筛选能力。
ETF组合构建
- 最新ETF行业组合配置:煤炭、有色金属、非银行金融、电子、计算机。
风险提示
- 本报告结论基于公开历史数据,未来市场环境变化可能导致因子实际表现与结论有所差异。
- ETF组合不构成投资收益保证或投资建议,基金产品表现受多重因素影响,存在波动风险。
- 投资者需充分认知自身风险偏好及承受能力,基金有风险,投资需谨慎。