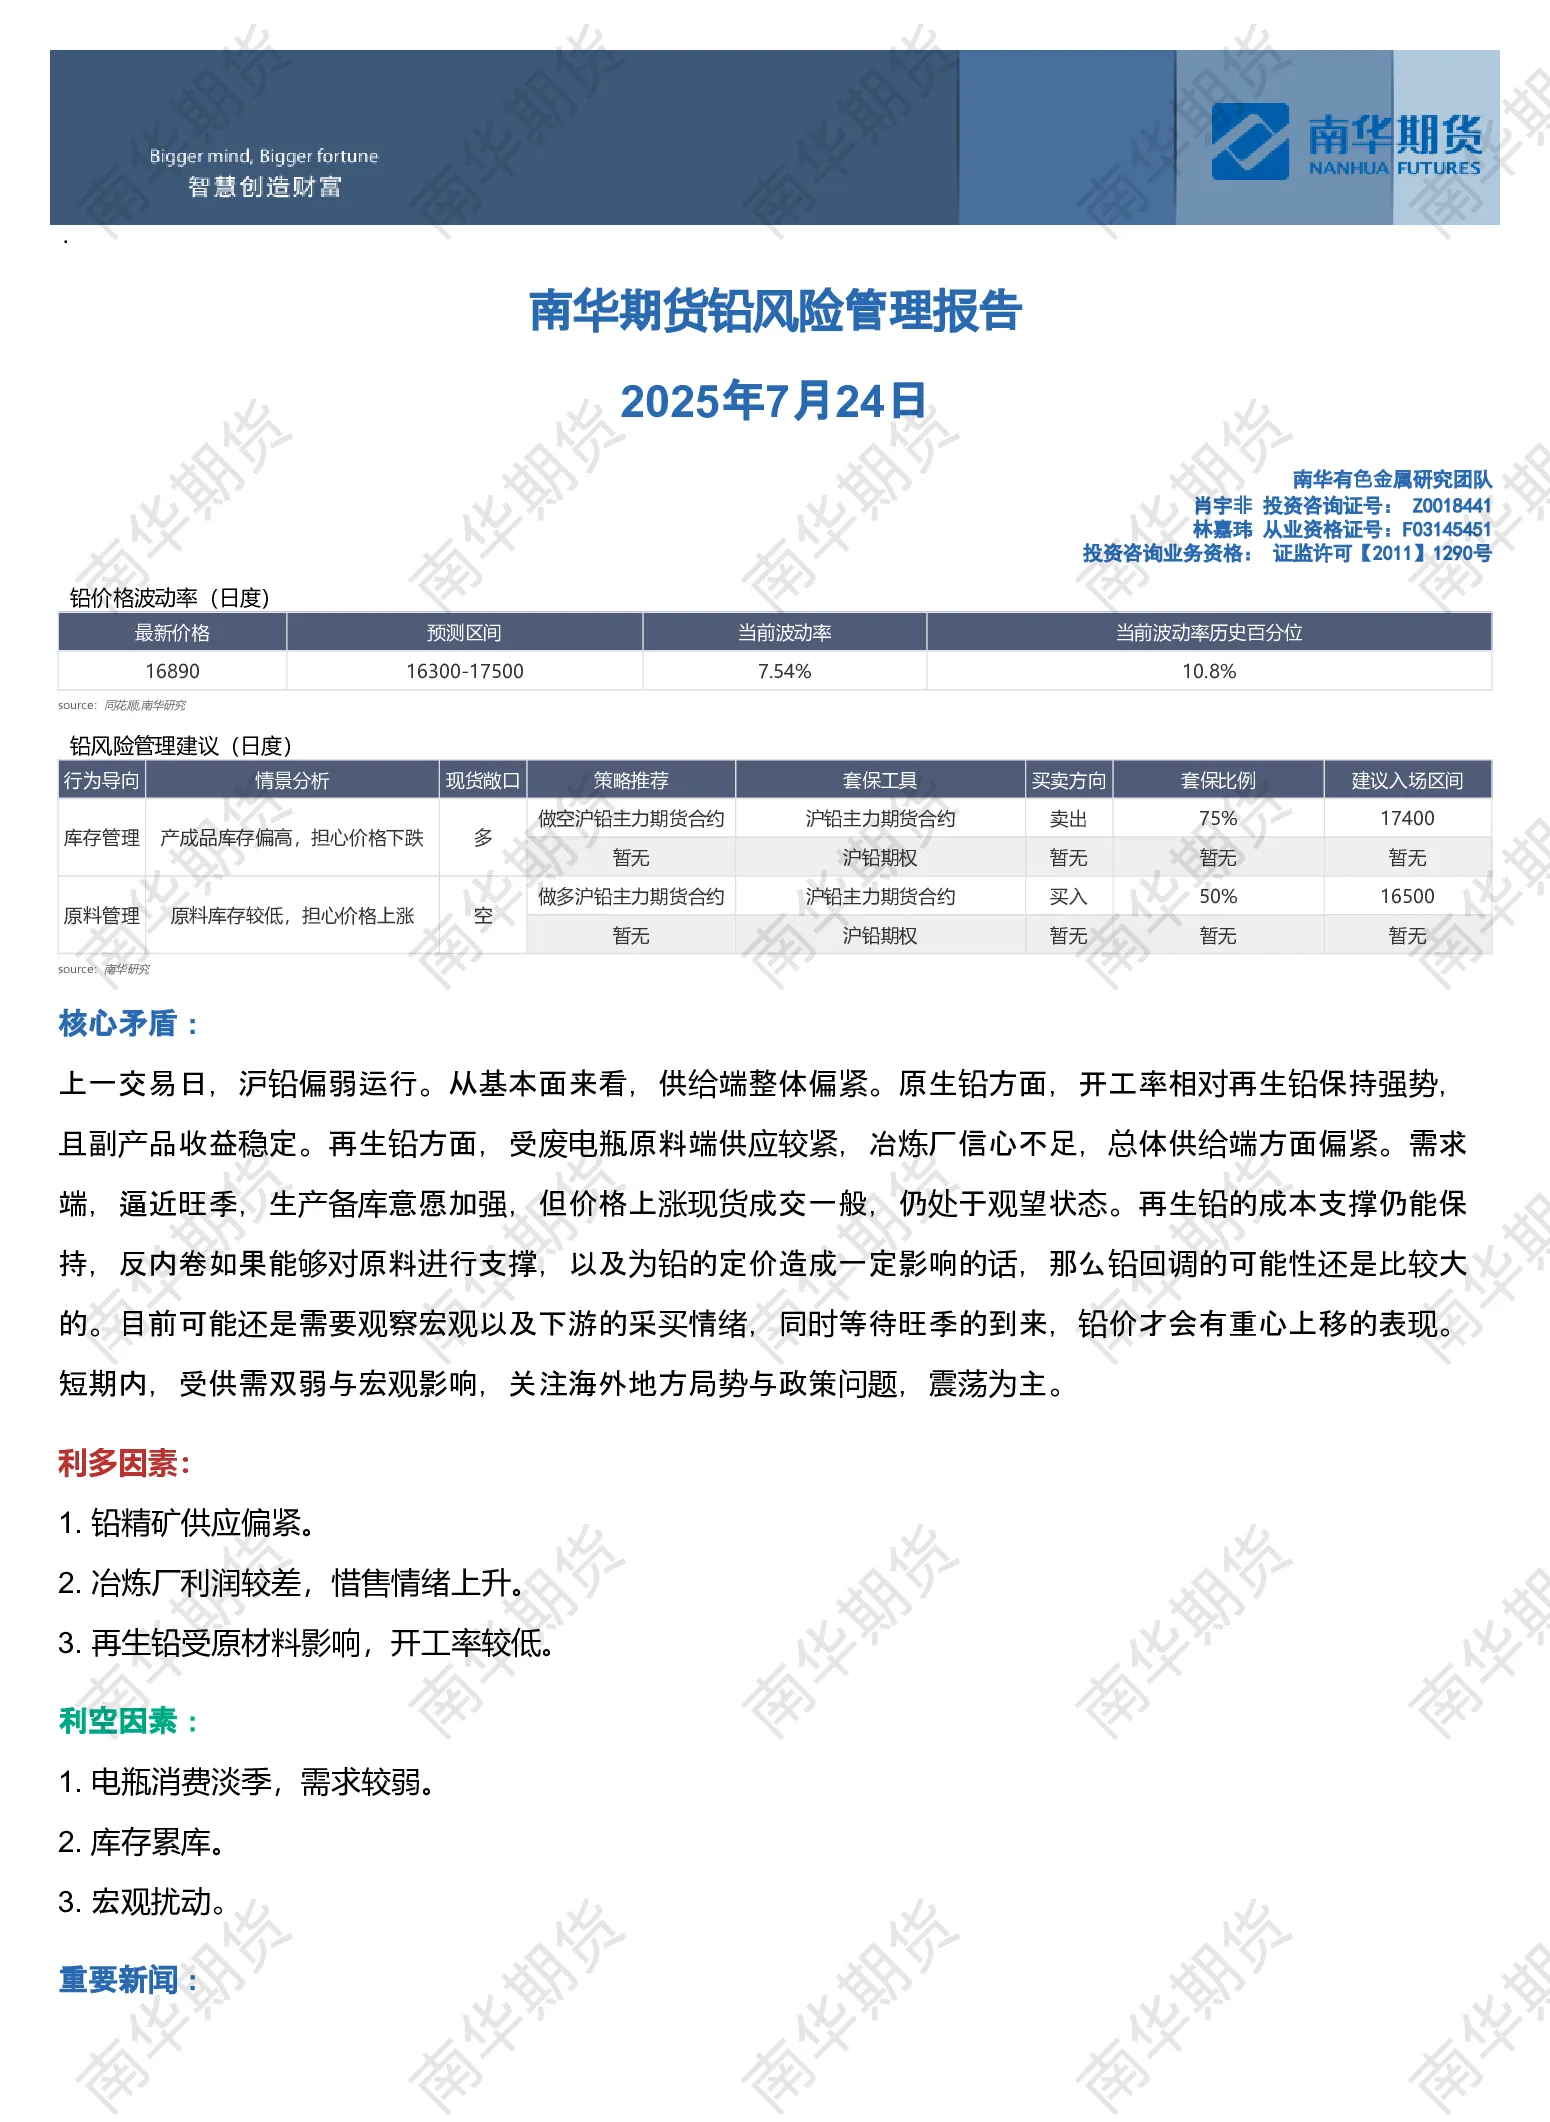
核心矛盾
上一交易日,沪铅偏弱运行。基本面显示供给端整体偏紧:原生铅开工率相对再生铅保持强势,副产品收益稳定;再生铅受废电瓶原料供应紧缩影响,冶炼厂信心不足。需求端接近旺季,生产备库意愿加强,但价格上涨现货成交一般,仍处观望状态。再生铅成本支撑稳固,若反内卷对原料支撑及铅定价造成影响,铅回调可能性较大。当前需观察宏观及下游采买情绪,等待旺季到来,铅价重心才可能上移。短期内受供需双弱与宏观影响,关注海外地方局势与政策问题,震荡为主。
利多因素
- 铅精矿供应偏紧。
- 冶炼厂利润较差,惜售情绪上升。
- 再生铅受原材料影响,开工率较低。
利空因素
- 电瓶消费淡季,需求较弱。
- 库存累库。
- 宏观扰动。
重要新闻
钠壹新能源成功获得东南亚市场钠电池订单,钠离子摩托车启动电池定价2元起,较铅酸电池(30-200元)和锂电池(80-300元)成本更低,性能接近,展现强劲竞争力。公司订单激增,出货高效有序,迎来增长势头。
关键数据
- 铅盘面价格:沪铅主力合约16890元/吨,上涨400.24%;沪铅连续合约16885元/吨,上涨750.45%;LME铅收盘价2028.5美元/吨,上涨140.69%。
- 铅期货库存:沪铅仓单总计59959吨,减少300吨,跌幅0.5%;沪铅库存周度62335吨;伦铅库存总计263150吨,增加6500吨,涨幅0.25%。
- 铅冶炼利润:74.6元/吨;再生铅利润-1107元/吨;铅精废价差25元/吨。
- 地区铅价:上海9900元/吨,安徽10250元/吨,湖南10150元/吨,广东10150元/吨,河南10200元/吨,山东10150元/吨,福建10050元/吨,广西10150元/吨,四川10250元/吨,江苏10000元/吨,山西10050元/吨,河北10100元/吨。
- SMM 1#铅锭均价:季节性波动,2021年2月11000元/吨,2022年2月14000元/吨,2023年2月16000元/吨。
- LME铅库存:季节性波动,2021年2月100000吨,2022年2月200000吨。
- SHFE精炼铅库存:季节性波动,2021年2月140000吨,2022年2月60000吨。
- 原生再生利润对比:再生铅利润-10000元/吨,铅冶炼利润(加工)1000元/吨。
- 电解铅月度产量:2024年6月25万吨,同比0.1%。
- 再生精铅月度产量:季节性波动,2021年2月10万吨,2022年2月30万吨。
- 铅蓄电池周度开工率:季节性波动,2021年2月55%,2022年2月75%。
- 铅蓄电池月度开工率(分类型):起动型50%,固定型75%,牵引型100%。
- 铅蓄电池周度开工率(分地区):江苏55%,浙江75%,江西100%,湖北75%,河北55%。
- 废电瓶与铅价相关性:上海废电瓶均价7000-19000元/吨,SMM1#铅均价7000-18000元/吨。
研究结论
短期铅价受供需双弱与宏观影响,震荡为主,关注海外地方局势与政策问题。建议库存管理方面,产成品库存偏高,多做空沪铅主力期货合约(建议入场区间17400元/吨,套保比例75%);原料库存较低,空做多沪铅主力期货合约(建议入场区间16500元/吨,套保比例50%)。暂无期权策略建议。