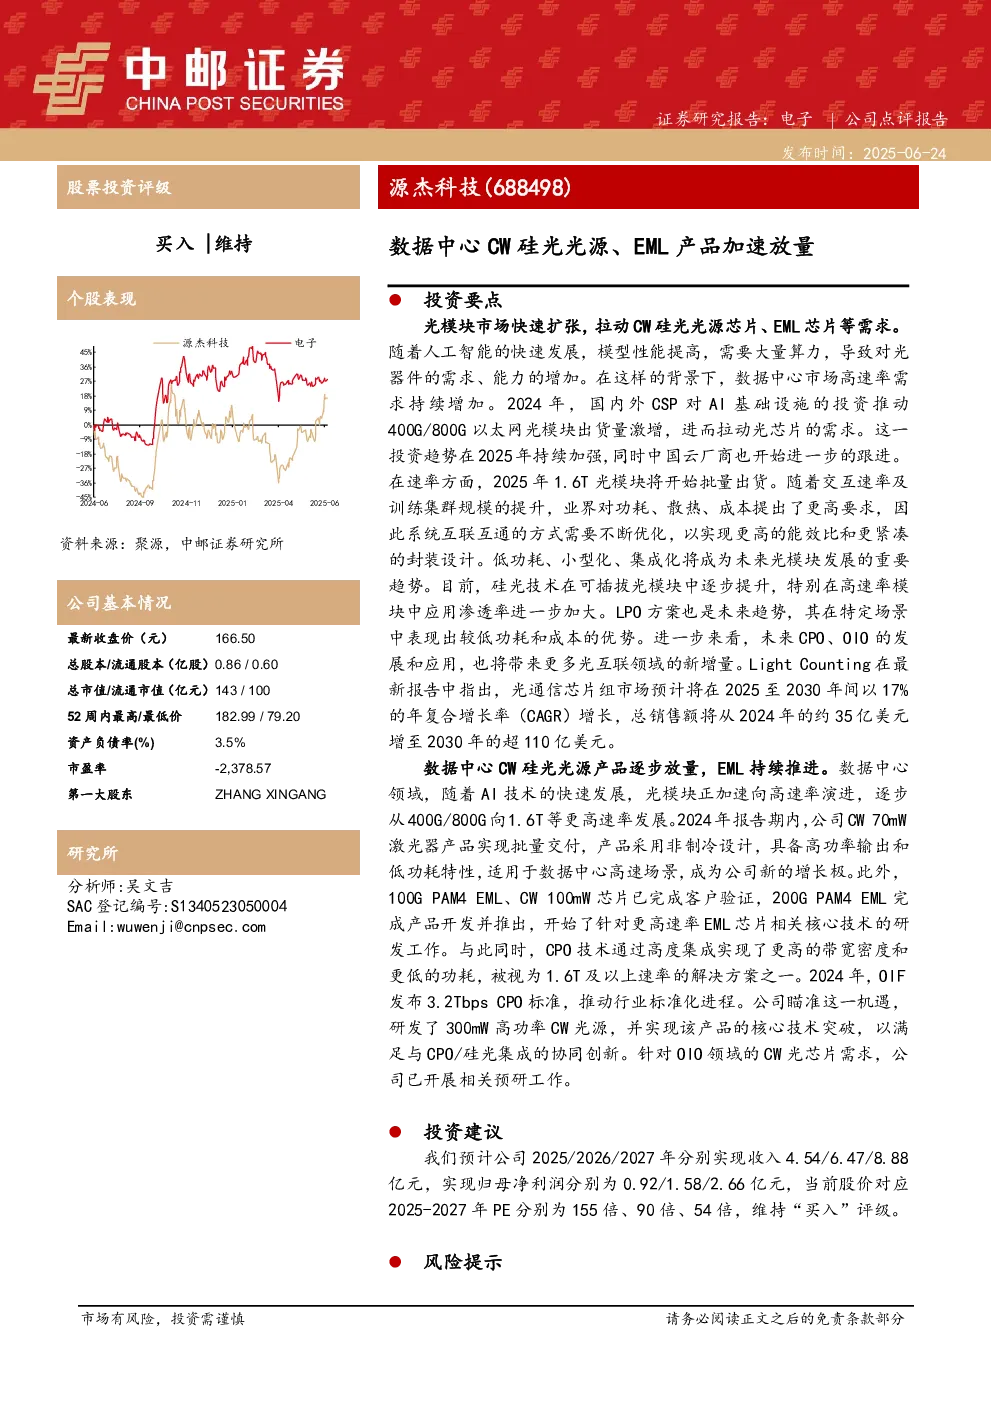
核心观点
- 光模块市场快速扩张:随着人工智能发展,算力需求增加,数据中心市场高速率需求持续提升。2024年400G/800G光模块出货量激增,推动光芯片需求。2025年1.6T光模块将开始批量出货,低功耗、小型化、集成化成为未来趋势。
- 硅光技术逐步提升:硅光技术在可插拔光模块中应用渗透率加大,LPO方案在特定场景中表现优势。CPO、OIO发展将带来更多光互联领域增量。
- 公司产品进展:数据中心CW硅光光源产品逐步放量,EML持续推进。CW70mW激光器实现批量交付,100GPAM4EML、CW100mW芯片完成客户验证,200GPAM4EML完成开发并推出。公司研发300mW高功率CW光源,满足CPO/硅光集成需求,并开展OIO领域预研。
关键数据
- 最新收盘价:166.50元
- 总股本/流通股本:0.86亿股/0.60亿股
- 总市值/流通市值:143亿元/100亿元
- 市盈率:-2,378.57
- 2025-2027年预计收入:4.54亿元/6.47亿元/8.88亿元
- 2025-2027年预计净利润:0.92亿元/1.58亿元/2.66亿元
- 2025-2027年PE:155倍/90倍/54倍
研究结论
- 投资建议:维持“买入”评级,预计公司2025-2027年分别实现收入4.54亿元/6.47亿元/8.88亿元,归母净利润0.92亿元/1.58亿元/2.66亿元。
- 风险提示:业绩大幅下滑或亏损、技术升级迭代、新产品研发及商业化失败、核心人才流失、客户集中、存货跌价等风险。
财务指标
- 2024A/2025E/2026E/2027E营业收入:25.2亿元/45.4亿元/64.7亿元/88.8亿元
- 2024A/2025E/2026E/2027E净利润:-0.69亿元/0.92亿元/1.58亿元/2.66亿元
- 2024A/2025E/2026E/2027EEPS:-0.07元/1.07元/1.84元/3.09元
- 2024A/2025E/2026E/2027E市盈率:-2,332.99倍/154.99倍/90.44倍/53.88倍