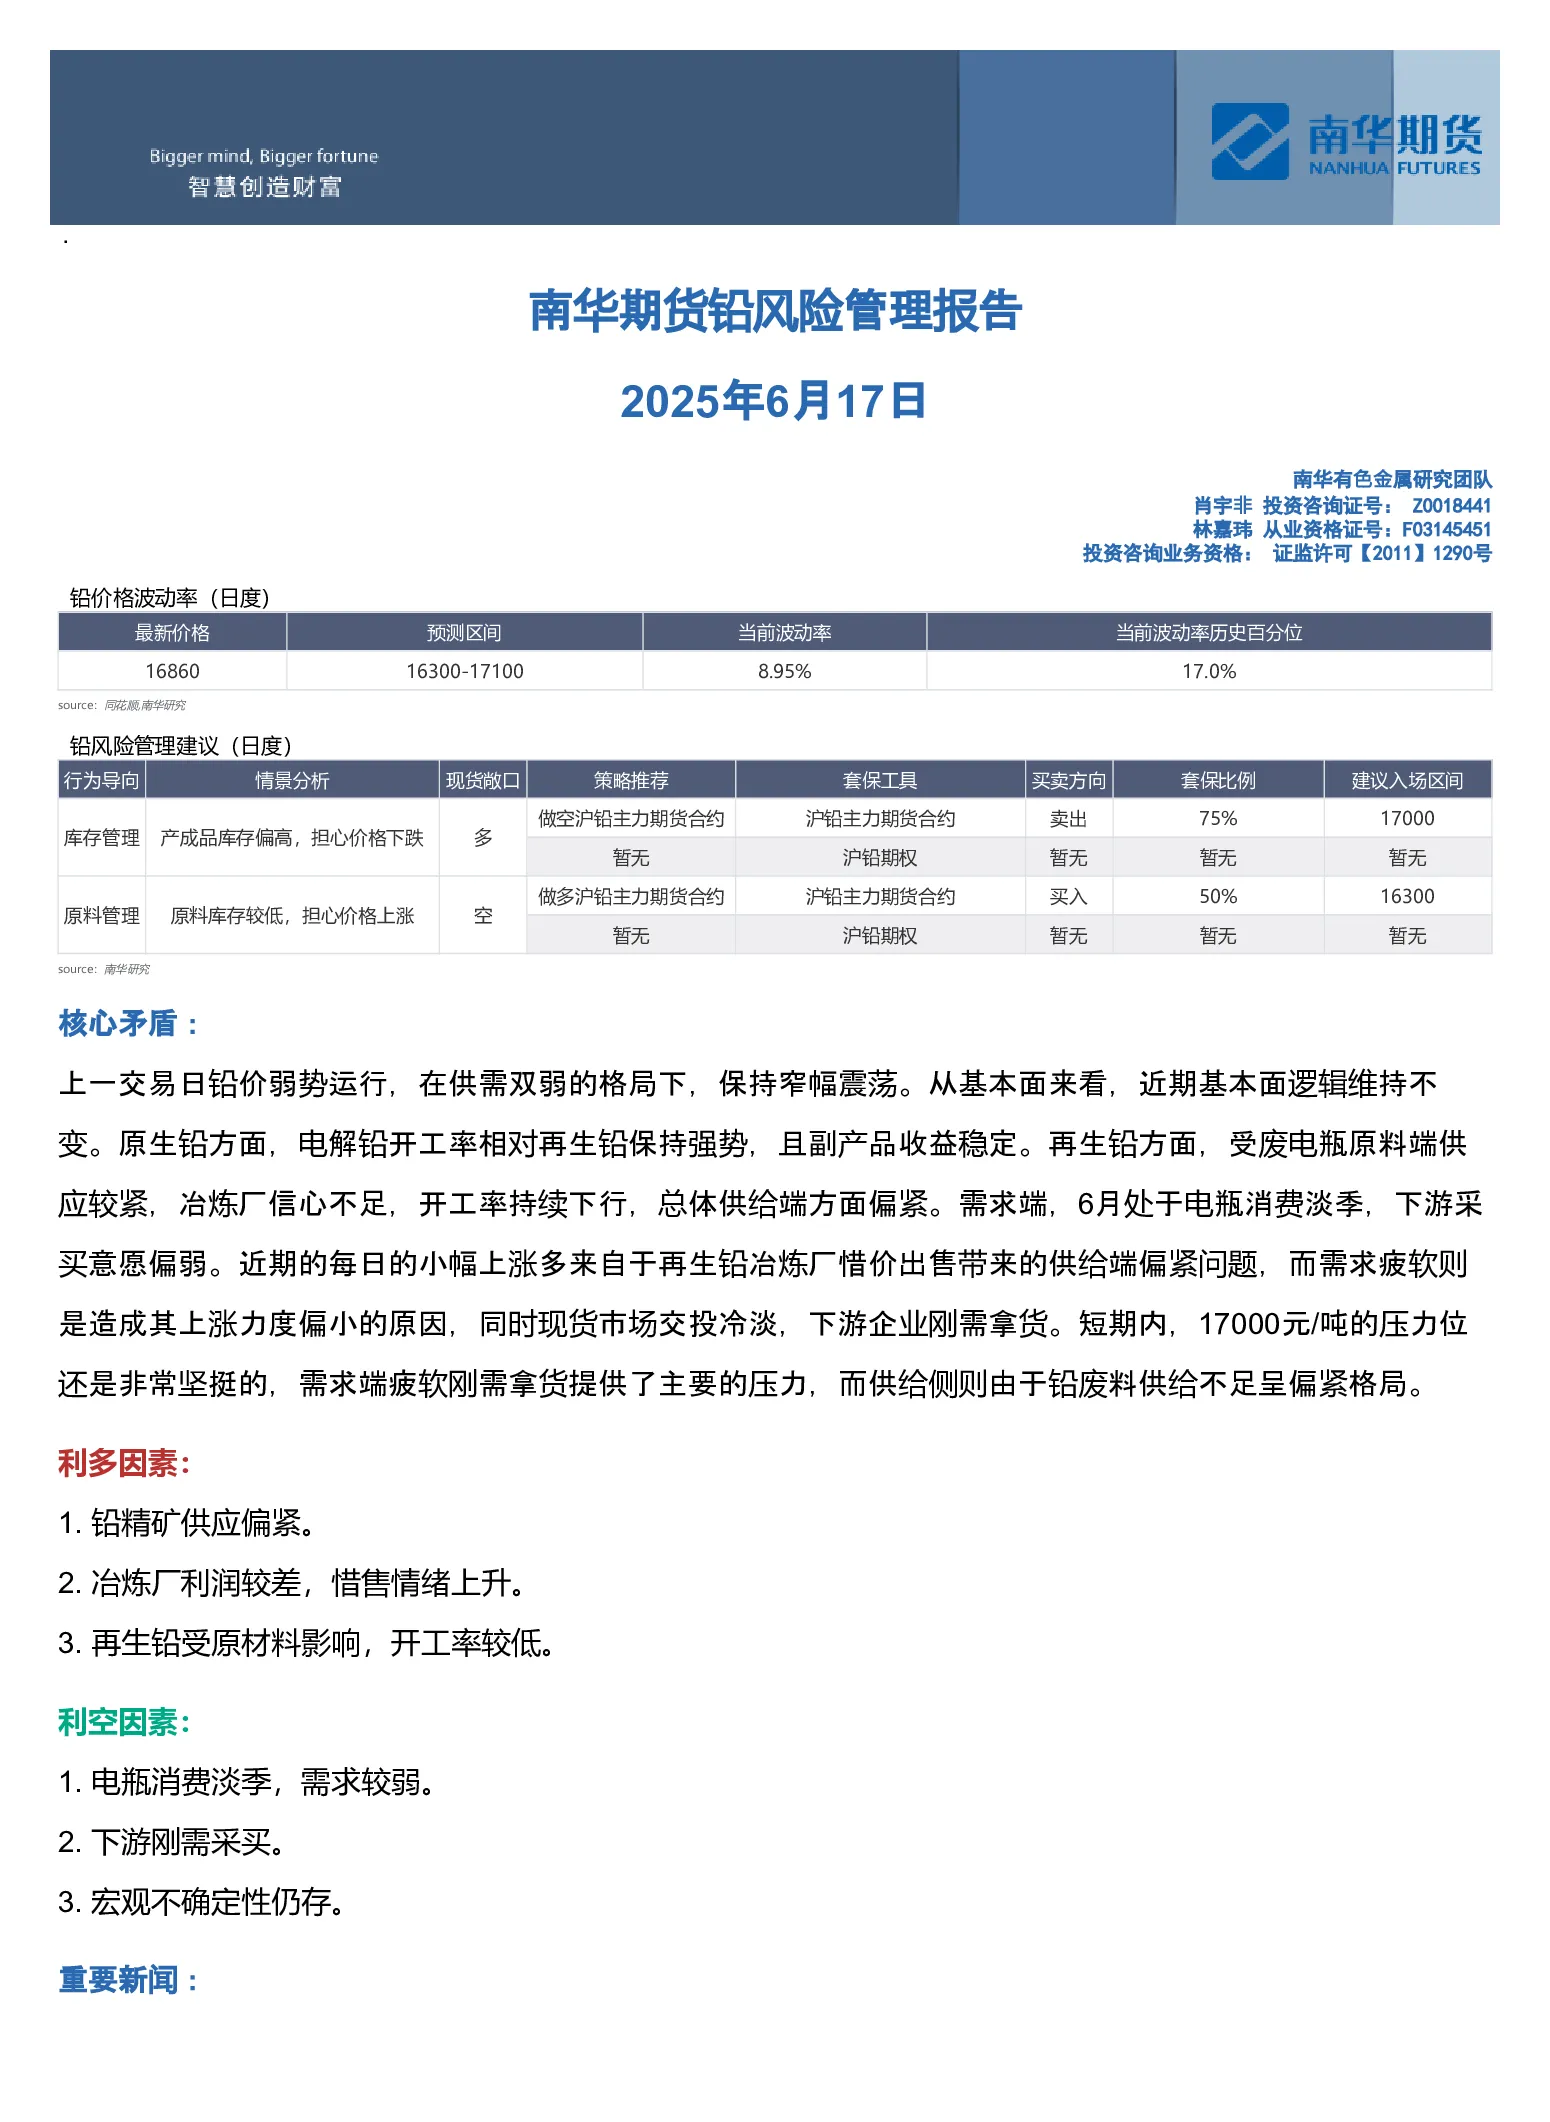
核心矛盾与市场分析
- 上一交易日铅价弱势运行,在供需双弱的格局下保持窄幅震荡。
- 基本面逻辑维持不变:原生铅开工率相对再生铅保持强势,副产品收益稳定;再生铅受废电瓶原料供应紧缩影响,开工率持续下行,供给端偏紧。
- 需求端处于6月电瓶消费淡季,下游采买意愿偏弱。
- 近期小幅上涨主要来自再生铅冶炼厂惜售带来的供给端偏紧,但需求疲软限制了上涨力度,现货市场交投冷淡,下游刚需拿货。
利多与利空因素
- 利多因素:铅精矿供应偏紧、冶炼厂利润较差惜售、再生铅开工率低。
- 利空因素:电瓶消费淡季需求弱、下游刚需采买、宏观不确定性仍存。
重要新闻与数据
- 2025年一季度海外铅精矿产量约58.8万金吨,同比下滑1.8%,环比下滑6.1%,主要受澳洲山火和北美洲洪水影响;预计二季度将小幅回升。
- LME铅0:3收盘价和沪铅主力合约收盘价走势同步,沪铅期货库存持续增加,伦铅库存下降。
- 国产铅TC成本约600元/吨,进口TC成本约-45美元/吨,铅冶炼利润约81.2元/吨,再生铅利润约-1048元/吨,铅精废价差约-25元/吨。
- SMM1#铅锭均价、沪铅主力合约收盘价、LME铅库存、沪铅仓单库存均呈现季节性波动。
- 原生铅与再生铅利润对比显示再生铅利润持续负增长,电解铅月度产量同比波动,再生精铅产量季节性变化,铅蓄电池开工率在淡季下降。
风险管理建议
- 现货敞口策略:产成品库存偏高建议多做空沪铅主力期货合约(75%),原料库存较低建议多做空沪铅主力期货合约(50%)。
- 套保工具:暂无沪铅期权建议。
- 库存管理:暂无具体建议。
市场趋势与关键数据
- 沪铅主力合约收盘价16860元/吨,日跌120元/吨,跌幅0.71%;LME铅收盘价2006.5美元/吨,涨幅140.7%。
- 沪铅仓单总计4550吨,周度增加300吨;伦铅库存总计26347吨,周度减少1500吨。
- 全国废电瓶均价与铅价相关性较高,再生精铅-平均价与SMM1#铅均价呈正相关。