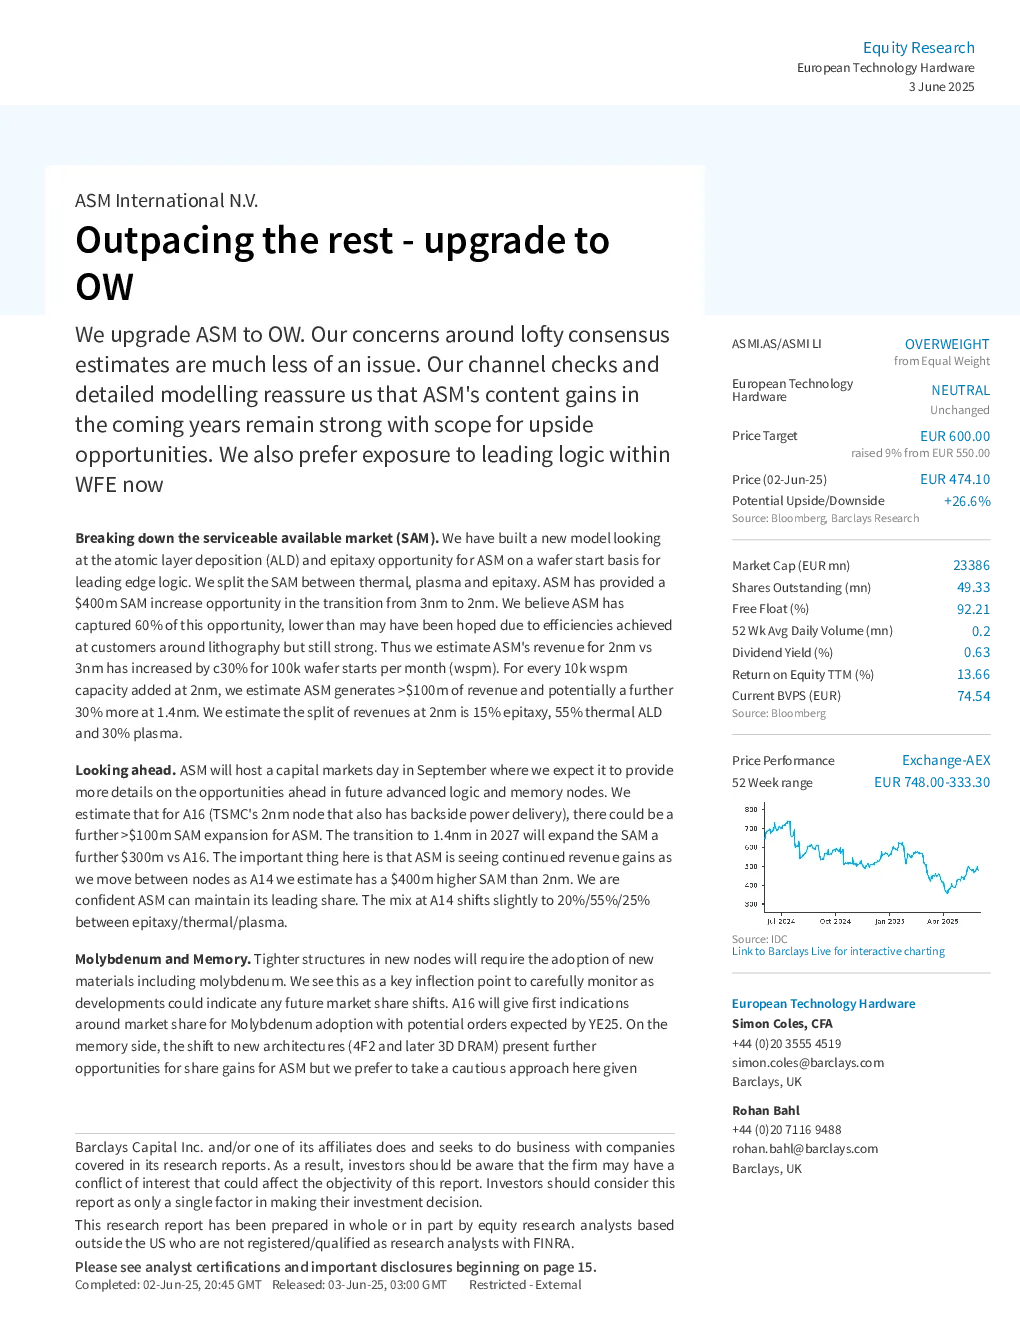
ASM International N.V.(ASMI)被评级上调至“增持”(OW),主要因为市场对其高估价的担忧已大幅缓解,且公司未来几年在先进逻辑领域的收入增长前景强劲。分析师通过渠道调研和详细建模,确认了 ASM 在原子层沉积(ALD)和外延领域的增长潜力,并认为其在该领域的市场份额仍有提升空间。
核心观点:
- 市场担忧缓解:分析师认为,市场对 ASM 高估价的担忧已大幅缓解,其未来几年的收入增长前景强劲,且存在上行机会。
- 渠道调研和建模:渠道调研和详细建模显示,ASM 在未来几年将继续保持强劲的收入增长,并存在上行机会。
- 先进逻辑领域优先:分析师更倾向于投资先进逻辑领域,而 ASM 是进入该领域的最佳方式。
- ALD 和外延市场:ASM 在 ALD 和外延领域的收入增长强劲,预计到 2027 年将实现 19.5% 的年复合增长率。
- ALD 增长驱动因素:
- 节点转换:从 3nm 到 2nm 的转换带来了 400 万美元的 ALD 市场机会,ASM 已抓住其中 60%。
- ALD 层数量增加:N2 节点比 N3 节点增加了 16% 的 ALD 层数量,A16 比 N2 增加了 5%,A14 比 A16 增加了 10% 以上。
- ASM 市场份额:ASM 在 FEOL 层(前端逻辑)的市场份额最高,预计 N3 到 N2 将增加 45%,N2 到 A14 将增加 20% 以上。
- ALD 工具类型:ASM 的 PEALD 工具在 MEOL 和 BEOL 层(中端和后端逻辑)使用,预计 N2 比 N3 将下降 20%,但 A16 的背面电源层将带来新的机会。
- 外延增长机会:
- N3 节点:ASM 在 N3 节点获得了外延层,但 GAA 架构的出现导致外延层数量减少。
- N2 节点:N2 节点引入了新的超晶格层,为 ASM 带来了新的外延层机会,预计其外延收入机会比 N3 节点增加了三倍。
- A14 节点:A14 节点需要更多的硅外延层,为 ASM 带来了进一步的增长机会。
- 钼(Molybdenum)层:随着特征尺寸的缩小,钼层将成为 ALD 的下一个里程碑,ASM 将与 Lam Research 和 Applied Materials 等公司竞争这些新层的市场份额。
- 中国市场风险:分析师仍然关注中国半导体行业的进展,认为替代品风险仍然存在,但短期内有限。
- 估值:ASM 的估值并非便宜,但考虑到其多年度增长前景,估值是合理的。
关键数据:
- 价格目标:上调至 600 欧元,之前为 550 欧元。
- 收入预测:预计 2025 年、2026 年和 2027 年的收入分别为 324.4 亿欧元、380.8 亿欧元和 470.9 亿欧元。
- EPS 预测:预计 2025 年、2026 年和 2027 年的调整后 EPS 分别为 14.7 欧元、18.4 欧元和 23.95 欧元。
研究结论:
- ASM 在 ALD 和外延领域的增长前景强劲,预计未来几年将继续保持强劲的收入增长。
- ASM 是进入先进逻辑领域的最佳方式,其收入增长将受益于节点转换和外延层需求的增加。
- 钼层将成为 ALD 的下一个增长点,ASM 将与竞争对手竞争这些新层的市场份额。
- 中国市场存在替代品风险,但短期内有限。
- ASM 的估值合理,考虑到其多年度增长前景。