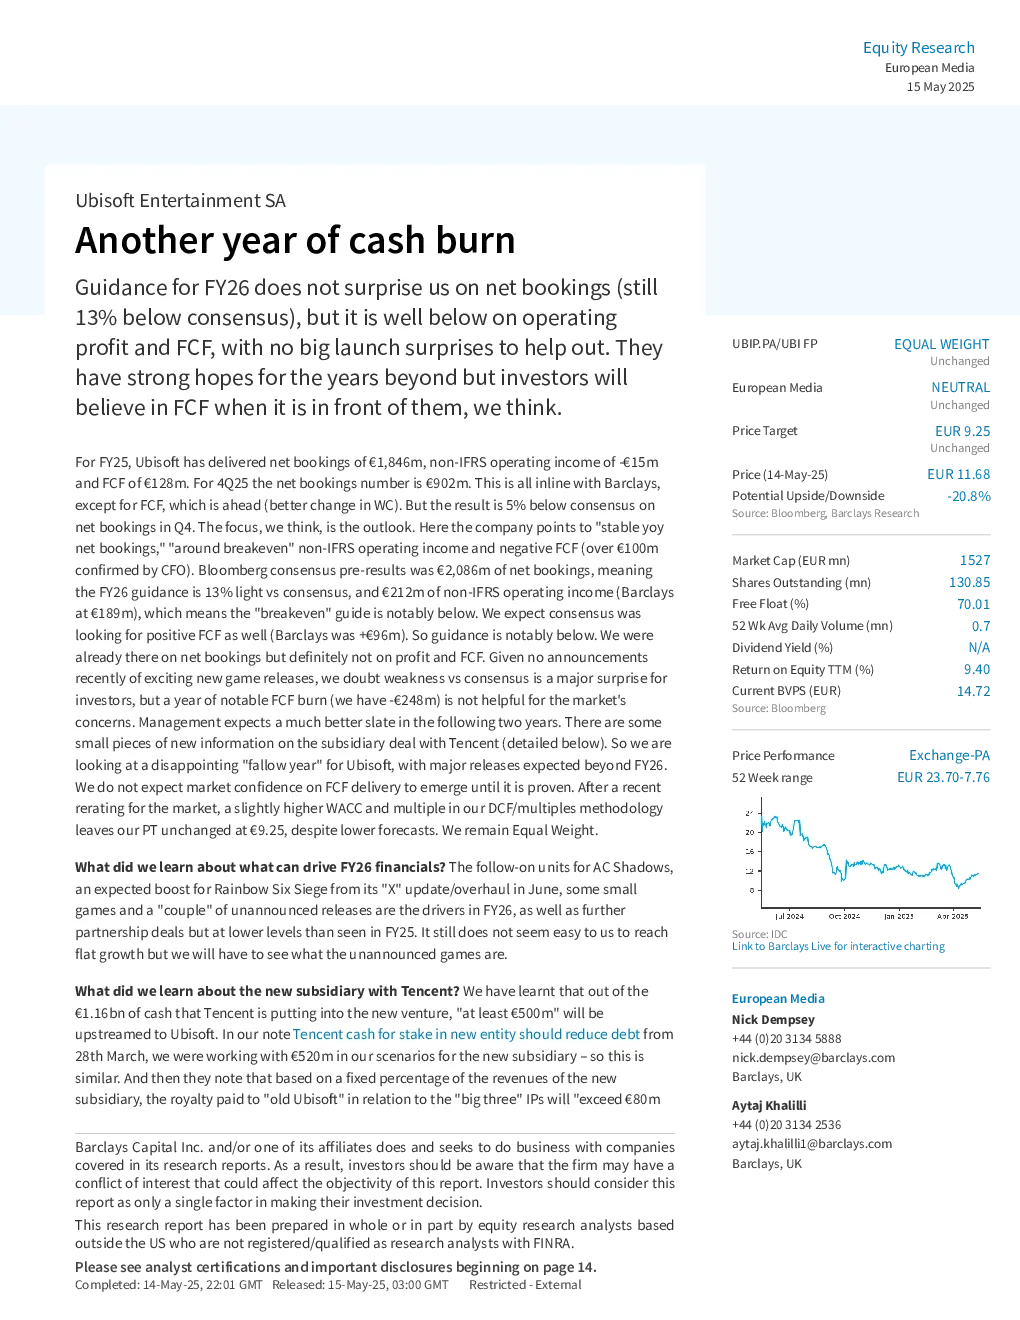
核心观点与关键数据
- FY25业绩:Ubisoft FY25净收入为18.46亿欧元,非IFRS调整后经营收入为-1500万欧元,自由现金流为1.28亿欧元。第四季度净收入为9.02亿欧元,略低于市场预期。
- FY26展望:公司对FY26的指引为净收入稳定,非IFRS调整后经营收入“接近盈亏平衡”,自由现金流为负(超过1亿欧元)。主要受《刺客信条:影之国》后续版本、彩虹六号:围攻“X”更新、常规合作以及新游戏(如《安诺·117:罗马和平》)的推动。
- Tencent新子公司:Tencent将投入11.6亿欧元成立新公司,其中至少5亿欧元将上流至Ubisoft,未来每年向Ubisoft支付超过8000万欧元的版税。
- 财务预测:预计FY26和FY27净收入略有增长,但经营收入和自由现金流将显著下降。预计FY26自由现金流为-2.48亿欧元,导致净债务达到10.77亿欧元。
- 历史表现:过去六年中,Ubisoft有五年未能达到净收入和非IFRS调整后经营收入的指引,主要原因是游戏发布延迟、新游戏销售不及预期、项目取消以及消费者支出受挤压。
研究结论
- 市场信心:鉴于Ubisoft近期游戏发布、延迟和业绩表现不佳,投资者对其FY26财务指引的信心较低,更关注实际自由现金流的产生。
- 估值:尽管下调了短期预测,但分析师预计长期自由现金流将有所恢复,且调整了WACC和P/E倍数,维持目标价9.25欧元,评级为“持股观望”。
- 风险:上行风险包括:净收入超预期、新游戏销量超出预期、出现大型免费游戏、授权交易额超预期。下行风险包括:主要游戏发布进一步延迟、新游戏表现不佳、授权交易额低于预期。