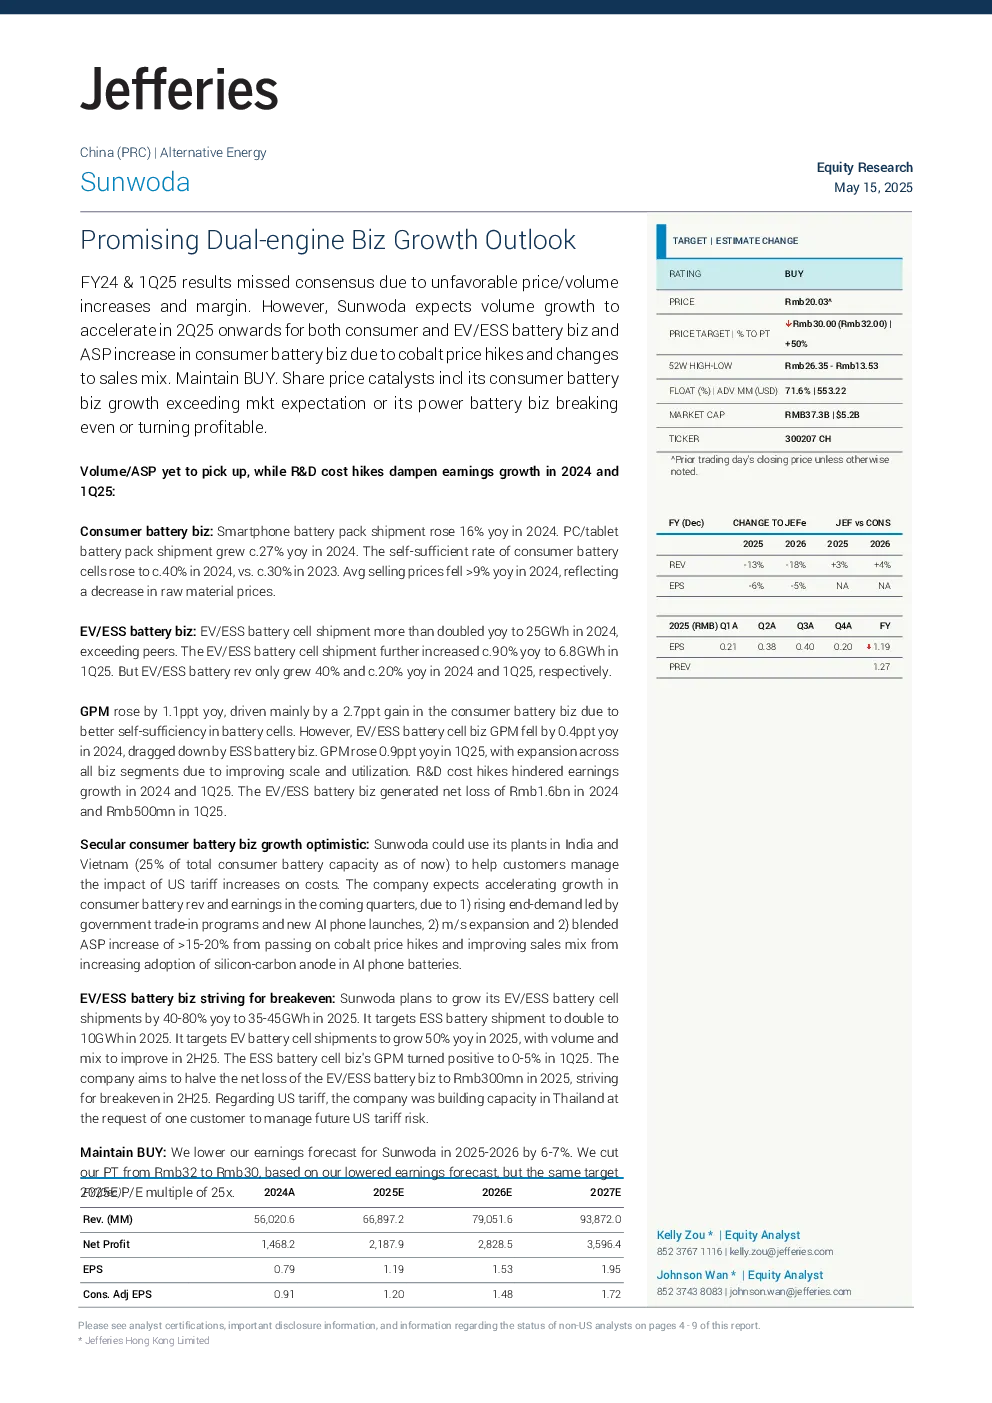
Sunwoda 的 2024 财年及 2025 年第一季度业绩不及预期,主要受价格、销量增长和利润率不利影响。但公司预计从 2025 年第二季度起,消费电池和 EV/ESS 电池业务销量将加速增长,消费电池业务 ASP 将因钴价上涨和销售组合变化而提升。维持“买入”评级。
消费电池业务:2024 年智能手机电池组出货量同比增长 16%,PC/平板电脑电池组出货量同比增长约 27%。自给率提升至约 40%。2024 年平均售价同比下降超过 9%,反映原材料价格下降。EV/ESS 电池业务:2024 年电池组出货量同比增长超过一倍,达到 25GWh,超过同行。2025 年第一季度电池组出货量同比增长约 90%,达到 6.8GWh。但 EV/ESS 电池收入仅分别同比增长 40% 和约 20%。消费电池业务毛利率同比增长 1.1 个百分点,主要受电池组自给率提高推动。EV/ESS 电池组业务毛利率同比下降 0.4 个百分点,主要受储能电池业务拖累。2025 年第一季度,所有业务板块的毛利率均有所提升,主要受规模和利用率改善推动。研发成本上涨拖累了 2024 年和 2025 年第一季度的盈利增长。EV/ESS 电池业务在 2024 年和 2025 年第一季度分别产生 16 亿元人民币和 5 亿元人民币的净亏损。
消费电池业务增长前景乐观:Sunwoda 可以利用其在印度和越南的工厂(目前占消费电池总产能的 25%)帮助客户管理美国关税上涨对成本的影响。公司预计未来几个季度消费电池收入和盈利将加速增长,原因包括:1)政府以旧换新计划和新款 AI 手机推出带来的需求增长,2)市场份额扩张,3)由于 AI 手机电池中硅碳负极的采用率提高,混合 ASP 将增长超过 15-20%,以转嫁钴价上涨并改善销售组合。
EV/ESS 电池业务力争实现盈亏平衡:Sunwoda 计划将 2025 年电池组出货量同比增长 40-80%,达到 35-45GWh。目标是将储能电池出货量翻一番,达到 10GWh。目标是将电动汽车电池组出货量同比增长 50%,2025 年下半年销量和结构将有所改善。储能电池组业务的毛利率在 2025 年第一季度转为正值,达到 0-5%。该公司旨在将 EV/ESS 电池业务的净亏损减半至 3 亿元人民币,并在 2025 年下半年实现盈亏平衡。关于美国关税,该公司应客户要求在泰国建设产能,以管理未来的美国关税风险。
维持“买入”评级:我们将 Sunwoda 的 2025-2026 年盈利预测下调 6-7%。基于下调后的盈利预测,我们将目标价从 32 人民币下调至 30 人民币,但维持 2025 年预期市盈率 25 倍的目标。
关键数据:
- 2024 财年收入 560.2 亿元人民币,同比增长 17%。
- 2024 财年净利润 14.68 亿元人民币,同比增长 9%。
- 2025 年预期收入 689.7 亿元人民币。
- 2025 年预期净利润 21.88 亿元人民币。
- 2025 年预期每股收益 1.19 人民币。
研究结论:
Sunwoda 的消费电池业务增长前景乐观,EV/ESS 电池业务力争实现盈亏平衡。公司有望在未来的几个季度实现业绩加速增长,并提升盈利能力。维持“买入”评级,目标价 30 人民币。