核心观点与关键数据
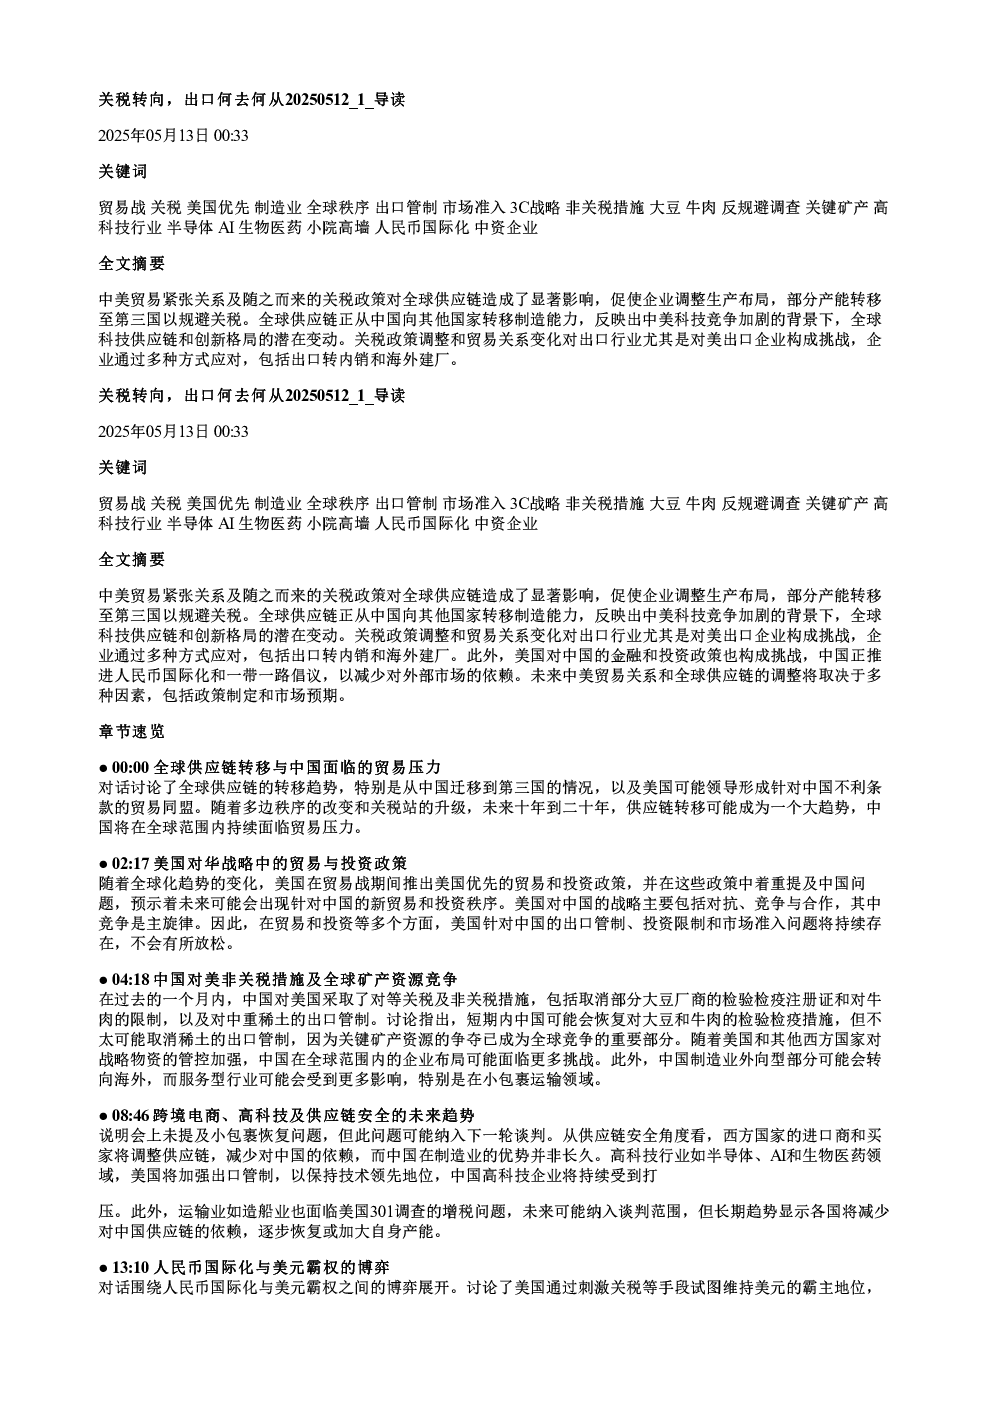
- 全球供应链转移:受中美贸易紧张关系及关税政策影响,全球供应链正从中国向其他国家转移制造能力,部分产能转移至第三国以规避关税。未来十年到二十年,供应链转移可能成为大趋势,中国将持续面临贸易压力。
- 美国对华战略:美国对华战略以竞争为主旋律,体现在贸易和投资的全方位限制。美国可能领导形成针对中国不利条款的贸易同盟,并持续对中国实施出口管制、投资限制和市场准入问题。
- 中国反制措施:中国对美国采取了对等关税及非关税措施,包括取消部分大豆厂商的检验检疫注册证、对牛肉的限制,以及对中重稀土的出口管制。短期内,中国可能会恢复对大豆和牛肉的检验检疫措施,但不太可能取消稀土的出口管制。
- 关键矿产竞争:关键矿产资源的争夺已成为全球竞争的重要部分。美国和其他西方国家将加强对战略物资的管控,中国在全球范围内的企业布局可能面临更多挑战。
- 跨境电商与供应链安全:西方国家将调整供应链,减少对中国的依赖。小包裹跨境电商问题可能纳入新一轮谈判,中国在这一领域的相对优势并非长久。
- 高科技行业出口管制:美国将加强半导体、AI和生物医药等高科技行业的出口管制,以保持技术领先地位,中国高科技企业将持续受到打压。
- 人民币国际化与美元霸权:美国试图通过刺激关税等手段维持美元霸主地位,并对中国金融业可能的制裁进行了分析。尽管存在风险,但中国金融业被进行全面制裁的可能性较小。
- 未来关税展望:未来美国对中国的关税不会回到零,但可能会有更多豁免清单和对等关税调整。中国的反制关税也可能针对特定清单如农产品和大排量汽车进行调整。
- 出口浪潮预测:短期内会出现抢出口的情况,但未来24点关税增加的概率不大,因为双方都有达成协定的强烈愿望。
- 芬太尼问题谈判:芬太尼相关关税可能在90天的谈判期内被纳入讨论,且谈成的可能性较高。若90天后关税仍维持在较高水平,将对出口产生影响,企业可能加速将产能转移至第三国以应对。
- 科技竞争与机械板块:中美科技竞争的长期趋势,特别是半导体、AI和人形机器人领域的竞争。外向型经济的出海趋势不会改变,机械板块的外向型经济子行业也呈现出加速趋势。
研究结论
- 供应链调整趋势:中国制造业的供应链转移趋势已十分明显,未来十年甚至二十年内可能会持续存在。
- 美国对华压力:美国将通过贸易和投资限制、技术封锁等方式持续对中国施加压力。
- 中国应对策略:中国将通过人民币国际化、一带一路倡议等方式减少对外部市场的依赖,并加速外向型经济发展。
- 出口企业影响:短期内,出口型企业将受益于关税下降和市场预期好转,但长期来看,供应链调整至第三国的趋势是明确的。
- 投资建议:建议关注具备全球化能力、触及中高端市场的公司,以及在海外建厂盈利能力和产能释放速度具备优势的消费级设备厂商。推荐关注三一重工、徐工机械、中联重科等工程机械行业龙头企业,以及杰瑞股份、纽威股份等工业级装备行业公司。