公司2024年&2025年一季度报告总结
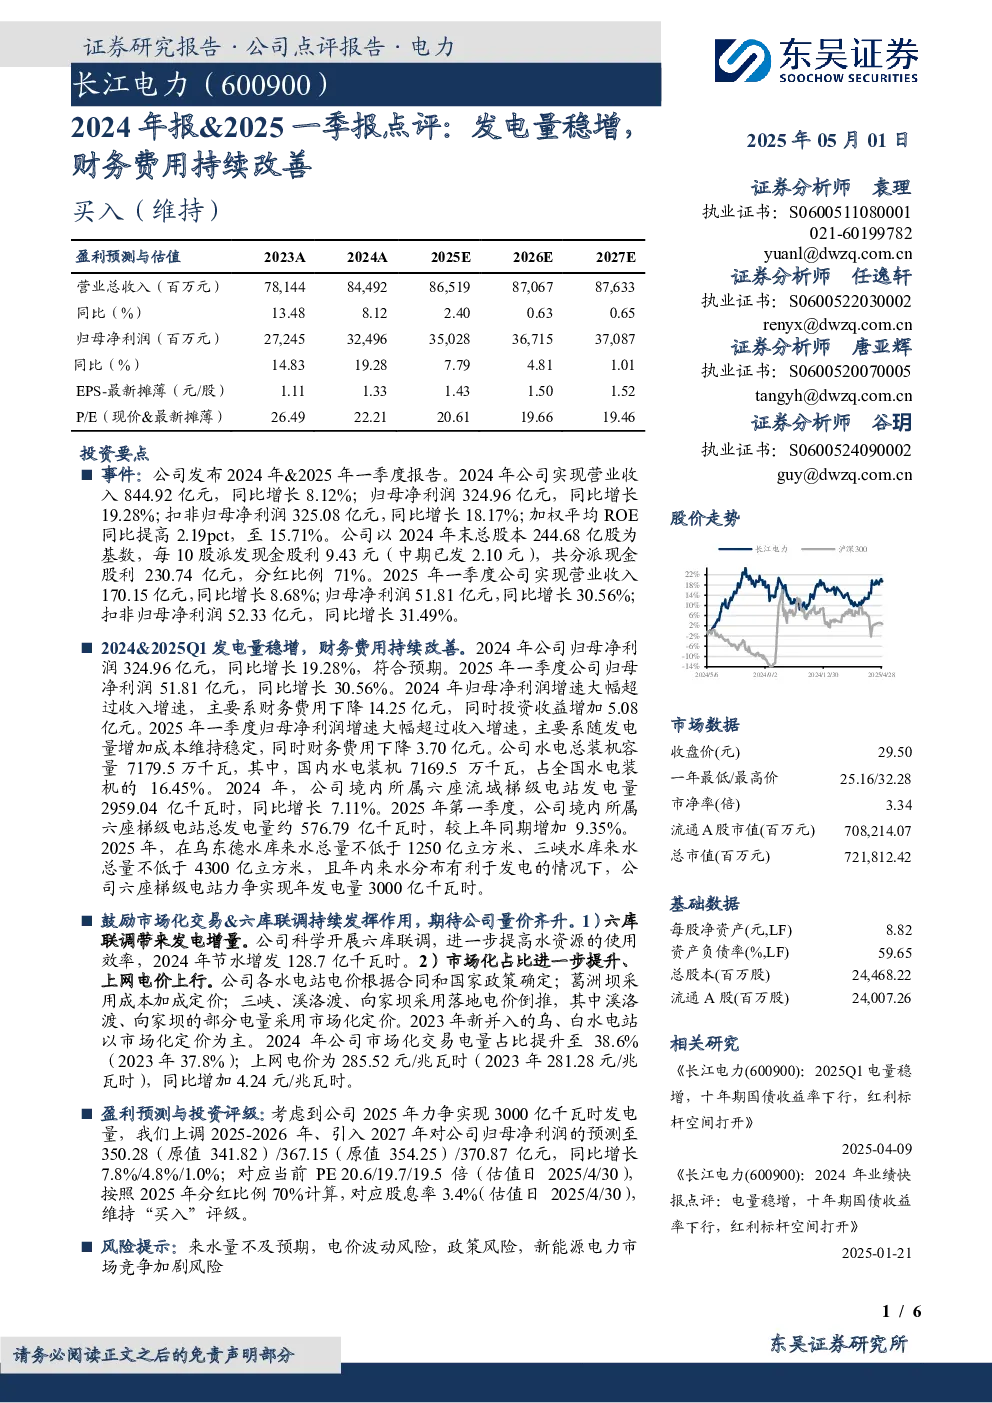
1. 经营业绩
- 2024年:营业收入844.92亿元(同比增长8.12%),归母净利润324.96亿元(同比增长19.28%),扣非归母净利润325.08亿元(同比增长18.17%),加权平均ROE提升至15.71%。
- 2025年一季度:营业收入170.15亿元(同比增长8.68%),归母净利润51.81亿元(同比增长30.56%),扣非归母净利润52.33亿元(同比增长31.49%)。
- 分红:每10股派发现金股利9.43元,共分派现金股利230.74亿元,分红比例71%。
2. 发电量与成本
- 2024年发电量:境内六座流域梯级电站发电量2959.04亿千瓦时(同比增长7.11%),市场化交易电量占比38.6%(2023年为37.8%),上网电价285.52元/兆瓦时(同比增长4.24元/兆瓦时)。
- 2025年一季度发电量:境内六座梯级电站总发电量约576.79亿千瓦时(同比增长9.35%)。
- 2025年目标:力争实现年发电量3000亿千瓦时(在来水条件有利的情况下)。
- 成本控制:2024年财务费用下降14.25亿元,2025年一季度财务费用下降3.70亿元,成本维持稳定。
3. 业务亮点
- 六库联调:2024年节水增发128.7亿千瓦时,持续提升发电效率。
- 抽蓄项目:湖南攸县项目开工建设,首个“抽蓄+新能源”基地建设提速,管理运营抽蓄装机容量达210万千瓦。
- 金下基地:累计接管运维金下新能源基地25个场站,总装机容量超300万千瓦,首批23个光伏项目投产。
4. 财务指标
- 期间费用:2024年期间费用同比减少7.57%至137.72亿元,期间费用率下降2.78pct至16.3%。
- 现金流:2024年经营活动现金流净额596.48亿元,投资活动现金流净额-107.75亿元,筹资活动现金流净额-501.94亿元。
- 资产负债率:2024年资产负债率60.79%,同比下降2.09pct,净营业周期增加至29.31天。
- 净利率与ROE:2024年销售净利率38.97%,同比上升3.18pct,加权平均净资产收益率15.71%。
5. 市场化与政策
- 市场化交易:政策鼓励下市场化占比将持续提升,预期上网电价继续上行。
- 六库联调:持续发挥作用,带来发电增量。
6. 盈利预测与投资建议
- 预测:上调2025-2026年及2027年归母净利润至350.28/367.15/370.87亿元,同比增长7.8%/4.8%/1.0%。
- 估值:对应当前PE 20.6/19.7/19.5倍,对应股息率3.4%。
- 评级:维持“买入”评级。
7. 风险提示
- 来水量不及预期
- 电价波动风险
- 政策风险
- 新能源电力市场竞争加剧风险