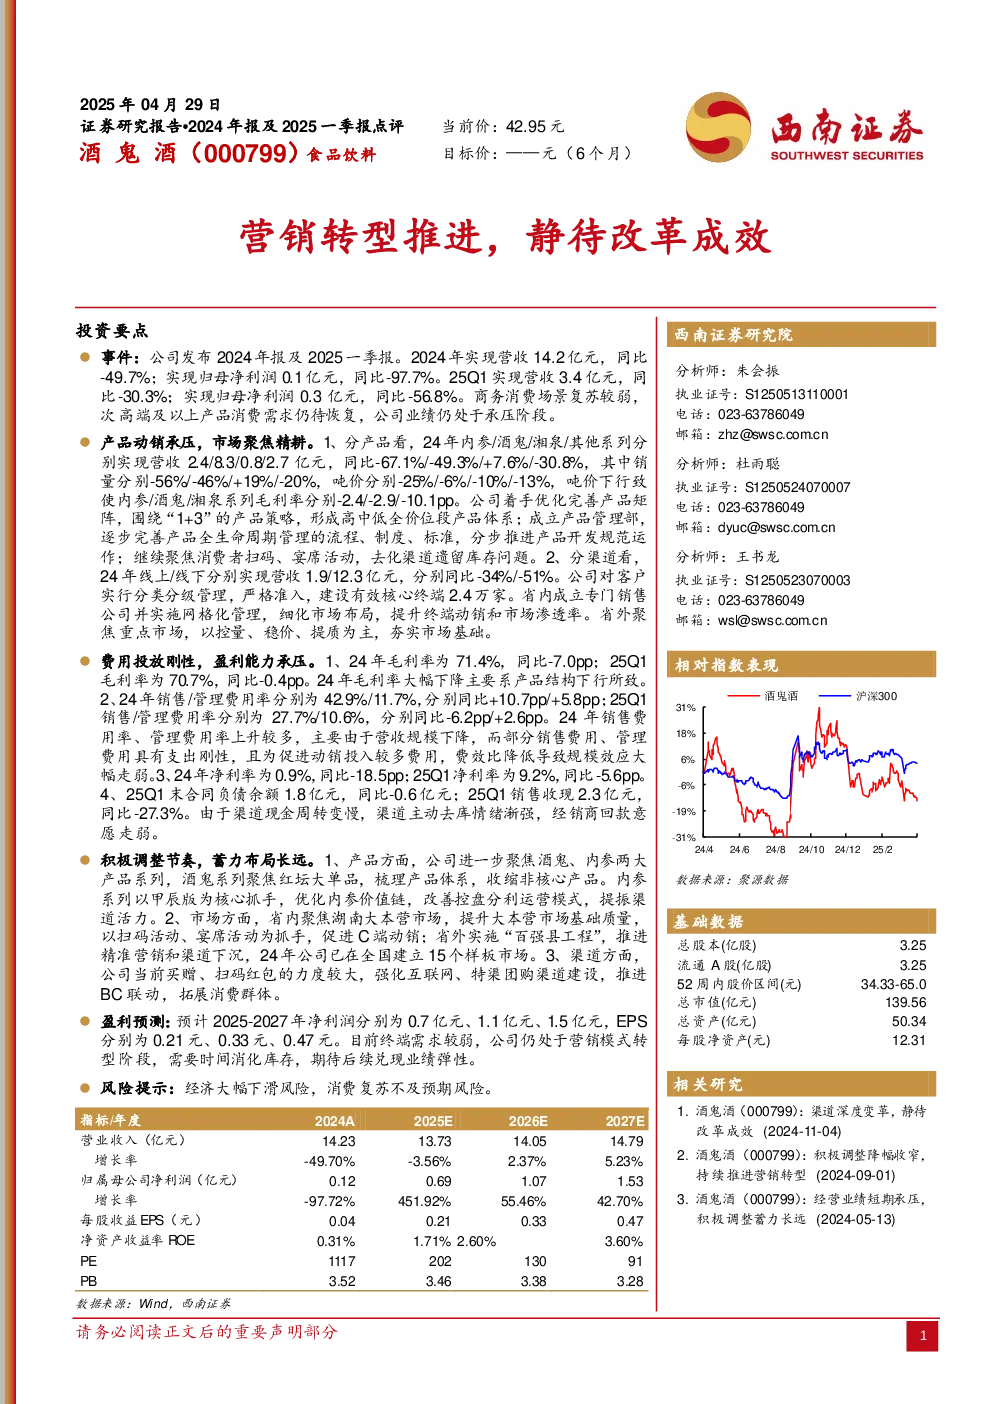
公司2024年业绩承压,营收14.2亿元(同比-49.7%),归母净利润0.1亿元(同比-97.7%);25Q1营收3.4亿元(同比-30.3%),归母净利润0.3亿元(同比-56.8%)。商务消费场景复苏较弱,次高端及以上产品需求待恢复。
产品动销承压,市场聚焦精耕
- 产品方面:内参/酒鬼/湘泉/其他系列营收分别同比-67.1%/-49.3%/+7.6%/-30.8%,销量分别-56%/-46%/+19%/-20%。吨价下行致内参/酒鬼/湘泉毛利率分别-2.4/-2.9/-10.1pp。公司优化产品矩阵(“1+3”策略),成立产品管理部完善全生命周期管理,聚焦扫码/宴席活动去化库存。
- 渠道方面:线上/线下营收分别同比-34%/-51%。省内实施网格化管理(核心终端2.4万家),省外聚焦重点市场控量稳价(样板市场15个)。
费用投放刚性,盈利能力承压
- 毛利率:24年71.4%(同比-7.0pp),25Q170.7%(同比-0.4pp),主因产品结构下行。
- 费用率:24年销售/管理费用率分别为42.9%/11.7%(同比+10.7/+5.8pp),25Q1分别为27.7%/10.6%(同比-6.2/+2.6pp)。规模效应走弱致费效比降低。
- 盈利能力:24年净利率0.9%(同比-18.5pp),25Q19.2%(同比-5.6pp)。25Q1末合同负债1.8亿元(同比-0.6亿元),销售收现2.3亿元(同比-27.3%),渠道回款意愿走弱。
积极调整节奏,蓄力布局长远
- 产品:聚焦酒鬼(红坛大单品)、内参(甲辰版核心),收缩非核心产品,改善控盘分利模式。
- 市场:省内强化湖南市场基础(扫码/宴席活动),省外推进“百强县工程”(样板市场15个)。
- 渠道:加大买赠/扫码红包力度,强化互联网/特渠建设,推进BC联动。
盈利预测:2025-2027年净利润分别为0.7/1.1/1.5亿元(EPS0.21/0.33/0.47元)。终端需求仍弱,公司处于营销转型期,需时间消化库存,期待后续业绩兑现。
风险提示:经济大幅下滑、消费复苏不及预期。