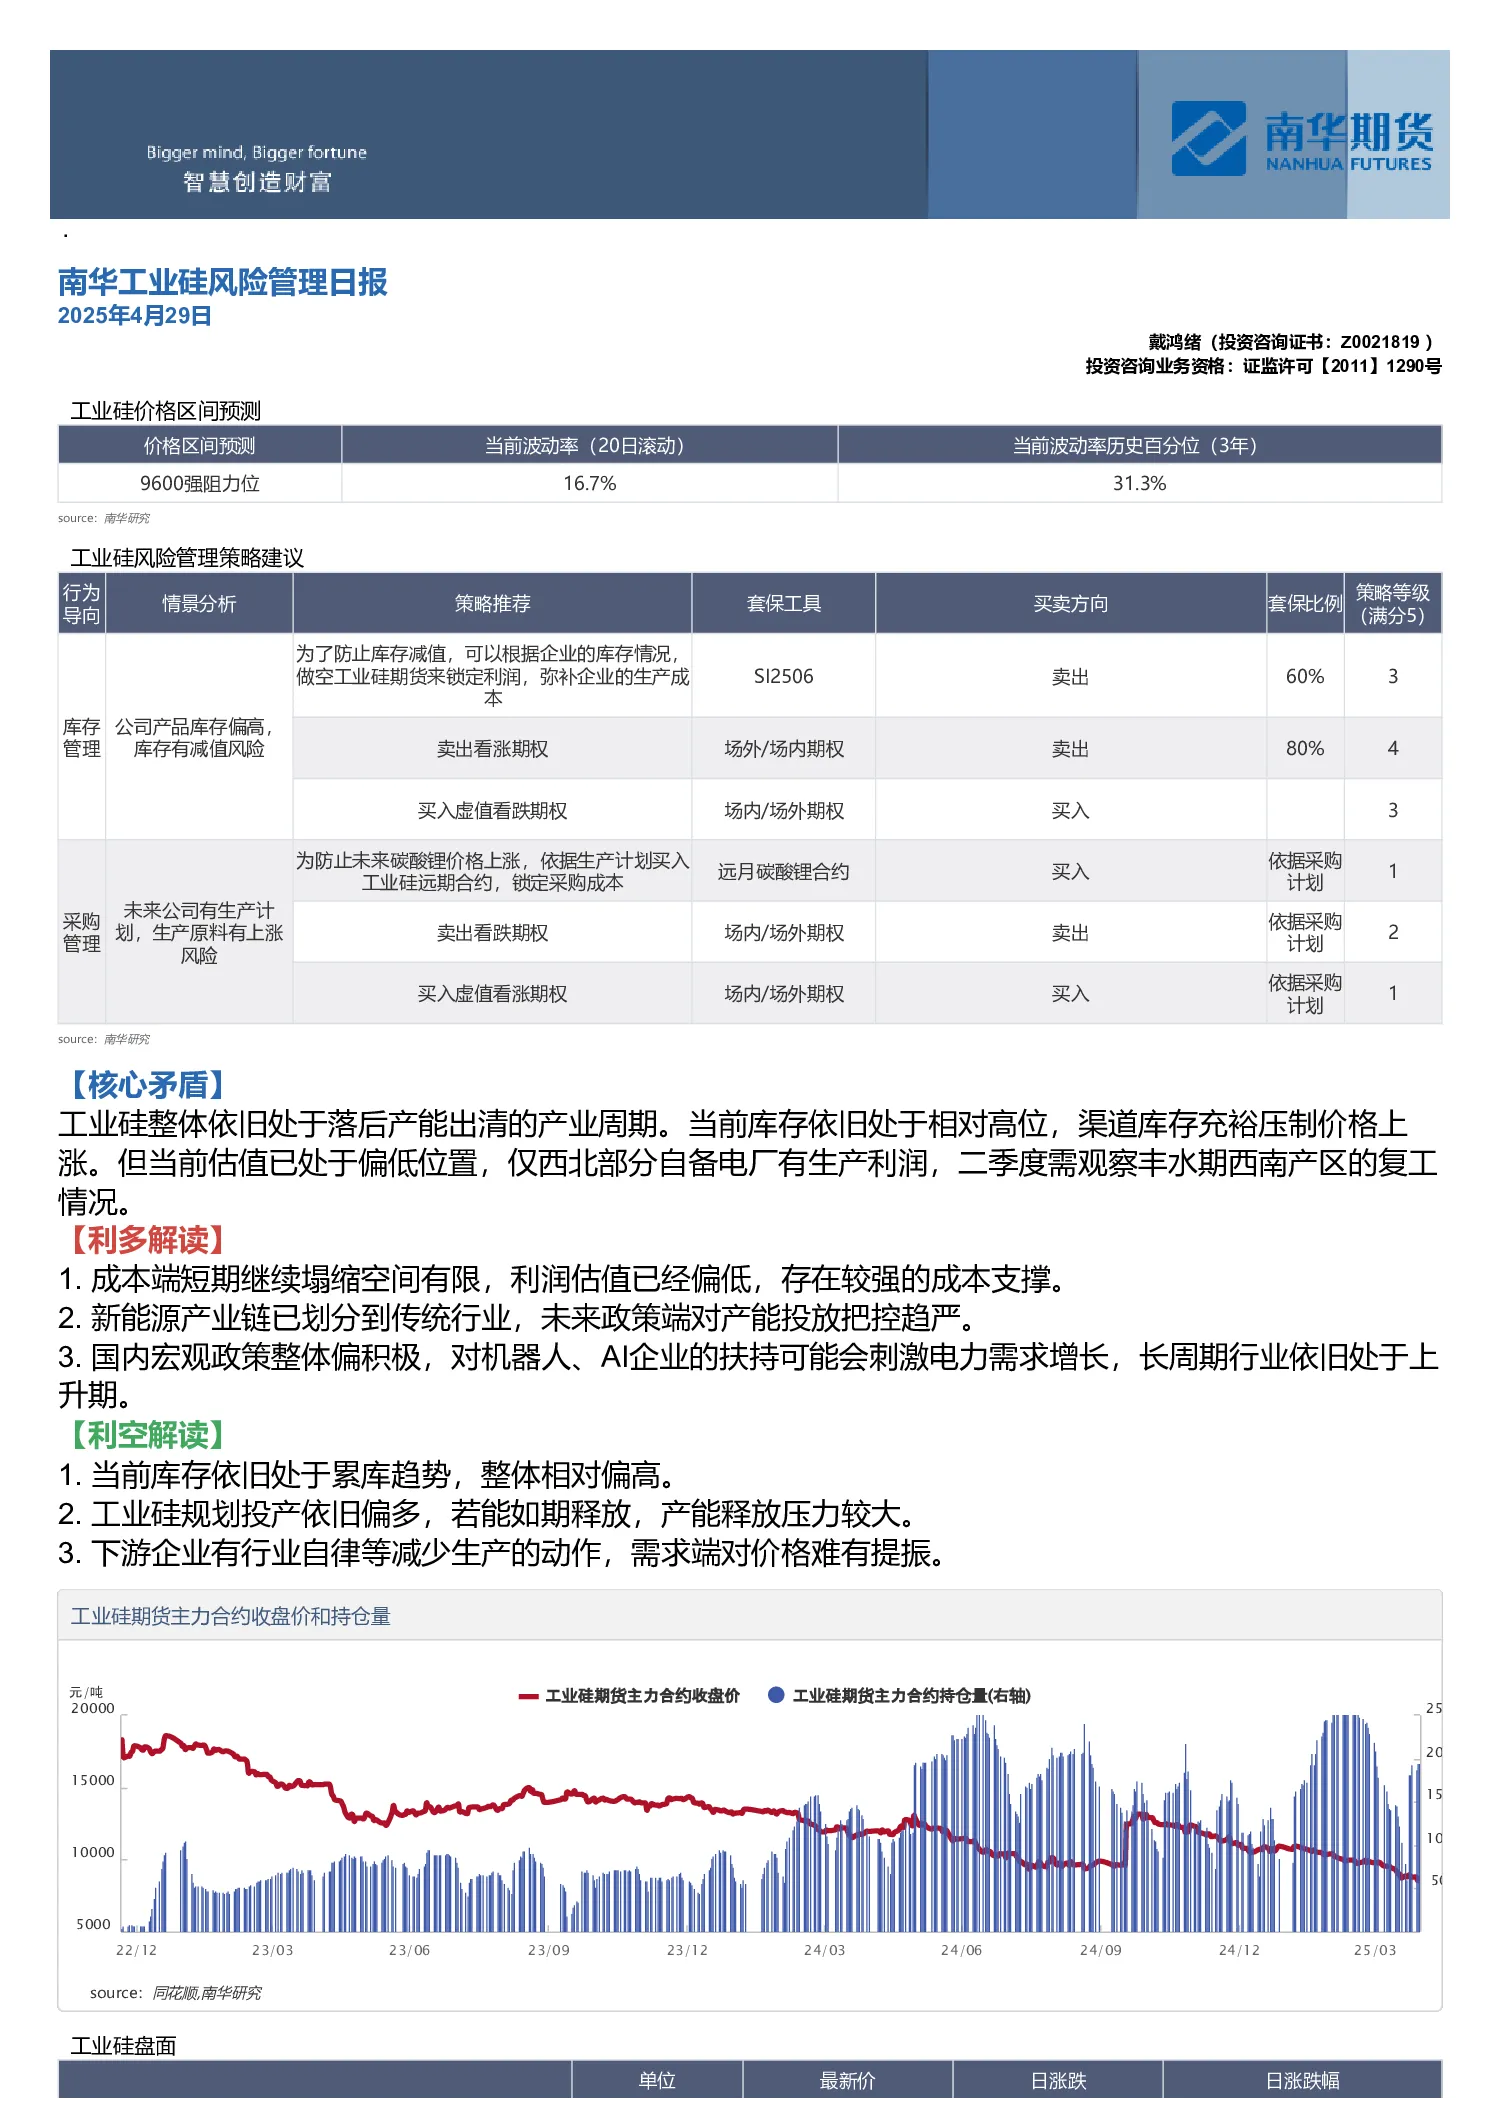
工业硅整体处于落后产能出清的产业周期,当前库存相对高位,渠道库存充裕压制价格上涨。但估值已处于偏低位置,仅西北部分自备电厂有生产利润,二季度需观察丰水期西南产区的复工情况。
利多解读:
- 成本端短期塌缩空间有限,利润估值偏低,存在较强成本支撑。
- 新能源产业链已划分到传统行业,未来政策端对产能投放把控趋严。
- 国内宏观政策整体偏积极,对机器人、AI企业的扶持可能刺激电力需求增长,长周期行业依旧处于上升期。
利空解读:
- 当前库存处于累库趋势,整体相对偏高。
- 工业硅规划投产依旧偏多,若能如期释放,产能释放压力较大。
- 下游企业有行业自律等减少生产的动作,需求端对价格难有提振。
工业硅盘面价格区间预测:
- 当前波动率(20日滚动):16.7%
- 当前波动率历史百分位(3年):31.3%
- 强阻力位:9600元/吨
策略推荐:
- 库存管理:公司产品库存偏高,库存有减值风险。为防止库存减值,可根据库存情况做空工业硅期货(SI2506卖出60%)或卖出看涨期权(卖出80%)。
- 采购管理:未来生产原料有上涨风险。为防止碳酸锂价格上涨,可依据采购计划买入工业硅远期合约或买入虚值看跌期权。
关键数据:
- 工业硅期货主力合约收盘价:8540元/吨
- 工业硅期货主力合约持仓量:5010手
- 华东553#硅平均价:9600元/吨
- 华东421#硅平均价:10450元/吨
- 华东553#-421#价差:850元/吨
- 仓单总计:69367手
- 昆明交割库:9.5万吨
- 上海交割库:400万吨
- 广东交割库:4.5万吨
- 天津交割库:11.2万吨
- 四川交割库:3.4万吨
- 江苏交割库:2.6万吨
- 浙江交割库:1.2万吨
- 新疆交割库:10.1万吨