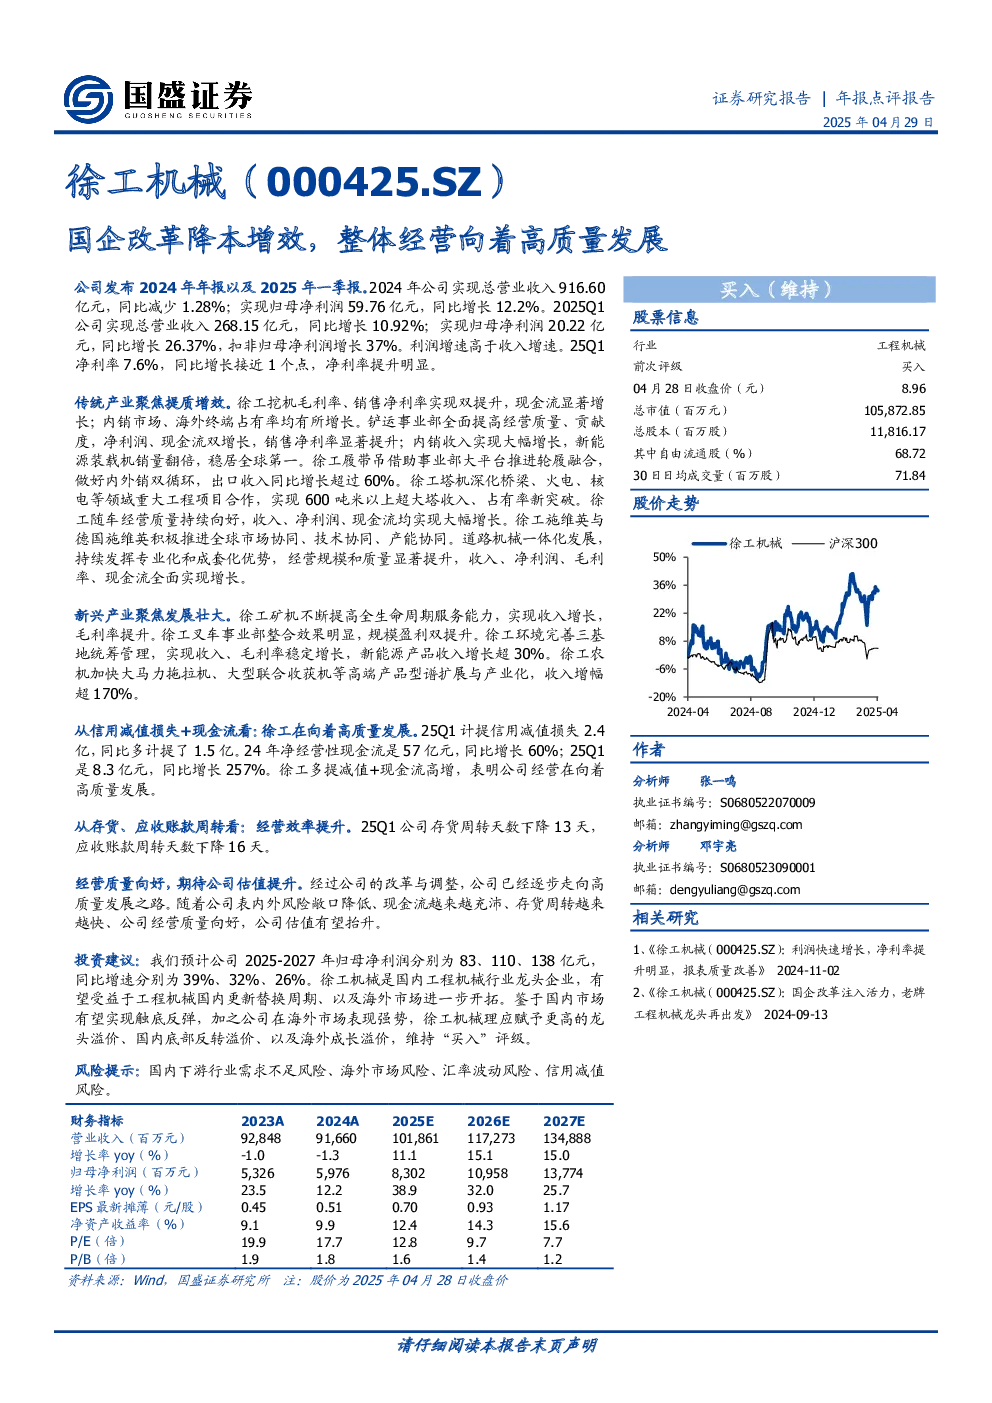
徐工机械(000425.SZ)年报点评报告总结
核心观点
本报告对徐工机械2024年年报及2025年一季报进行点评,核心观点如下:
- 国企改革降本增效显著:公司通过深化改革,实现经营质量提升,利润增速高于收入增速,净利率显著改善。
- 传统产业提质增效:挖机、铲运、履带吊、塔机、随车、道路机械等传统业务经营质量提升,收入、利润、现金流均实现增长。
- 新兴产业加速发展:矿机、叉车、环境、农机等新兴业务规模盈利双提升,收入增长强劲。
- 经营质量向高质量发展:信用减值损失增加与现金流高增长并存,表明公司风险控制能力提升,经营质量改善。
- 经营效率提升:存货周转天数和应收账款周转天数均下降,显示公司运营效率提高。
- 估值有望提升:随着表内外风险降低、现金流充沛、存货周转加快,公司估值有望抬升。
关键数据
- 2024年业绩:总营业收入916.60亿元,同比减少1.28%;归母净利润59.76亿元,同比增长12.2%。
- 2025年一季报:总营业收入268.15亿元,同比增长10.92%;归母净利润20.22亿元,同比增长26.37%,扣非归母净利润增长37%。
- 净利率:2025Q1净利率7.6%,同比增长近1个点,提升明显。
- 现金流:2024年净经营性现金流57亿元,同比增长60%;2025Q1净经营性现金流8.3亿元,同比增长257%。
- 信用减值损失:2025Q1计提信用减值损失2.4亿,同比多计提1.5亿。
- 营运能力:2025Q1存货周转天数下降13天,应收账款周转天数下降16天。
业务板块表现
传统产业
- 挖机事业部:毛利率、销售净利率双提升,现金流显著增长;内销市场、海外终端占有率均增长。
- 铲运事业部:净利润、现金流双增长,销售净利率显著提升;内销收入大幅增长,新能源装载机销量翻倍,稳居全球第一。
- 履带吊事业部:借助事业部大平台推进轮履融合,内外销双循环,出口收入同比增长超过60%。
- 塔机事业部:深化重大工程项目合作,实现600吨米以上超大塔收入、占有率新突破。
- 随车事业部:经营质量持续向好,收入、净利润、现金流均实现大幅增长。
- 道路机械事业部:一体化发展,专业化和成套化优势显著,收入、净利润、毛利率、现金流全面增长。
新兴产业
- 矿机事业部:全生命周期服务能力提升,收入增长,毛利率提升。
- 叉车事业部:整合效果明显,规模盈利双提升。
- 环境事业部:完善三基地统筹管理,收入、毛利率稳定增长,新能源产品收入增长超30%。
- 农机事业部:加快高端产品型谱扩展与产业化,收入增幅超170%。
研究结论
徐工机械通过国企改革和业务调整,逐步走向高质量发展之路。公司经营质量向好,风险控制能力提升,现金流充沛,估值有望抬升。未来受益于国内工程机械更新替换周期和海外市场开拓,公司有望获得更高的龙头溢价、国内底部反转溢价和海外成长溢价。
投资建议
预计公司2025-2027年归母净利润分别为83、110、138亿元,同比增速分别为39%、32%、26%。维持“买入”评级。
风险提示
- 国内下游行业需求不足风险
- 海外市场风险
- 汇率波动风险
- 信用减值风险