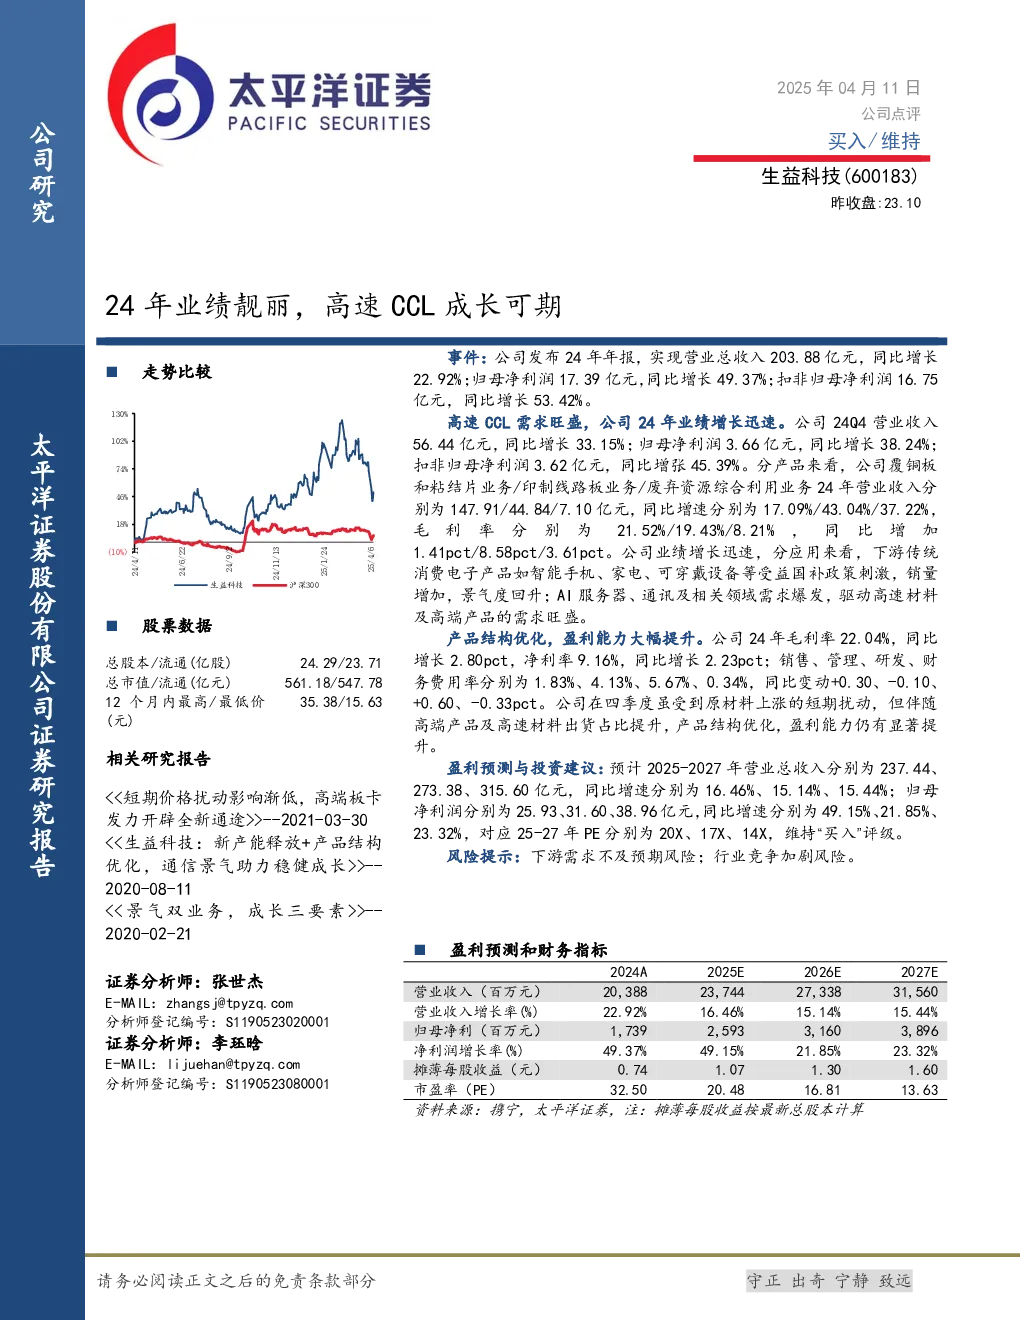
公司2024年年报显示业绩靓丽,高速CCL需求旺盛是主要驱动因素。全年营业总收入203.88亿元,同比增长22.92%;归母净利润17.39亿元,同比增长49.37%;扣非归母净利润16.75亿元,同比增长53.42%。分季度看,24Q4营业收入56.44亿元,同比增长33.15%;归母净利润3.66亿元,同比增长38.24%。分产品来看,覆铜板和粘结片、印制线路板、废弃资源综合利用业务收入分别为147.91/44.84/7.10亿元,同比增速为17.09%/43.04%/37.22%,毛利率分别为21.52%/19.43%/8.21%,同比提升1.41/8.58/3.61pct。业绩增长主要受益于下游传统消费电子产品(智能手机、家电等)受益国补政策销量增加,以及AI服务器、通讯等领域需求爆发,驱动高速材料及高端产品需求旺盛。
产品结构优化带动盈利能力提升。公司24年毛利率22.04%,同比增长2.80pct,净利率9.16%,同比增长2.23pct;销售、管理、研发、财务费用率分别为1.83%、4.13%、5.67%、0.34%,同比变动+0.30、-0.10、+0.60、-0.33pct。四季度虽受原材料上涨扰动,但高端产品及高速材料出货占比提升,盈利能力仍显著改善。
股票数据显示,总股本24.29亿股,流通股23.71亿股,总市值561.18亿元,流通市值547.78亿元,12个月内最高/最低价分别为35.38/15.63元。
盈利预测与投资建议:预计2025-2027年营业总收入分别为237.44、273.38、315.60亿元,同比增速分别为16.46%、15.14%、15.44%;归母净利润分别为25.93、31.60、38.96亿元,同比增速分别为49.15%、21.85%、23.32%,对应25-27年PE分别为20X、17X、14X,维持“买入”评级。
相关研究报告包括《短期价格扰动影响渐低,高端板卡发力开辟全新通途》、《生益科技:新产能释放+产品结构优化,通信景气助力稳健成长》、《景气双业务,成长三要素》等。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
分析师:张世杰、李珏晗,投资评级说明详见报告。