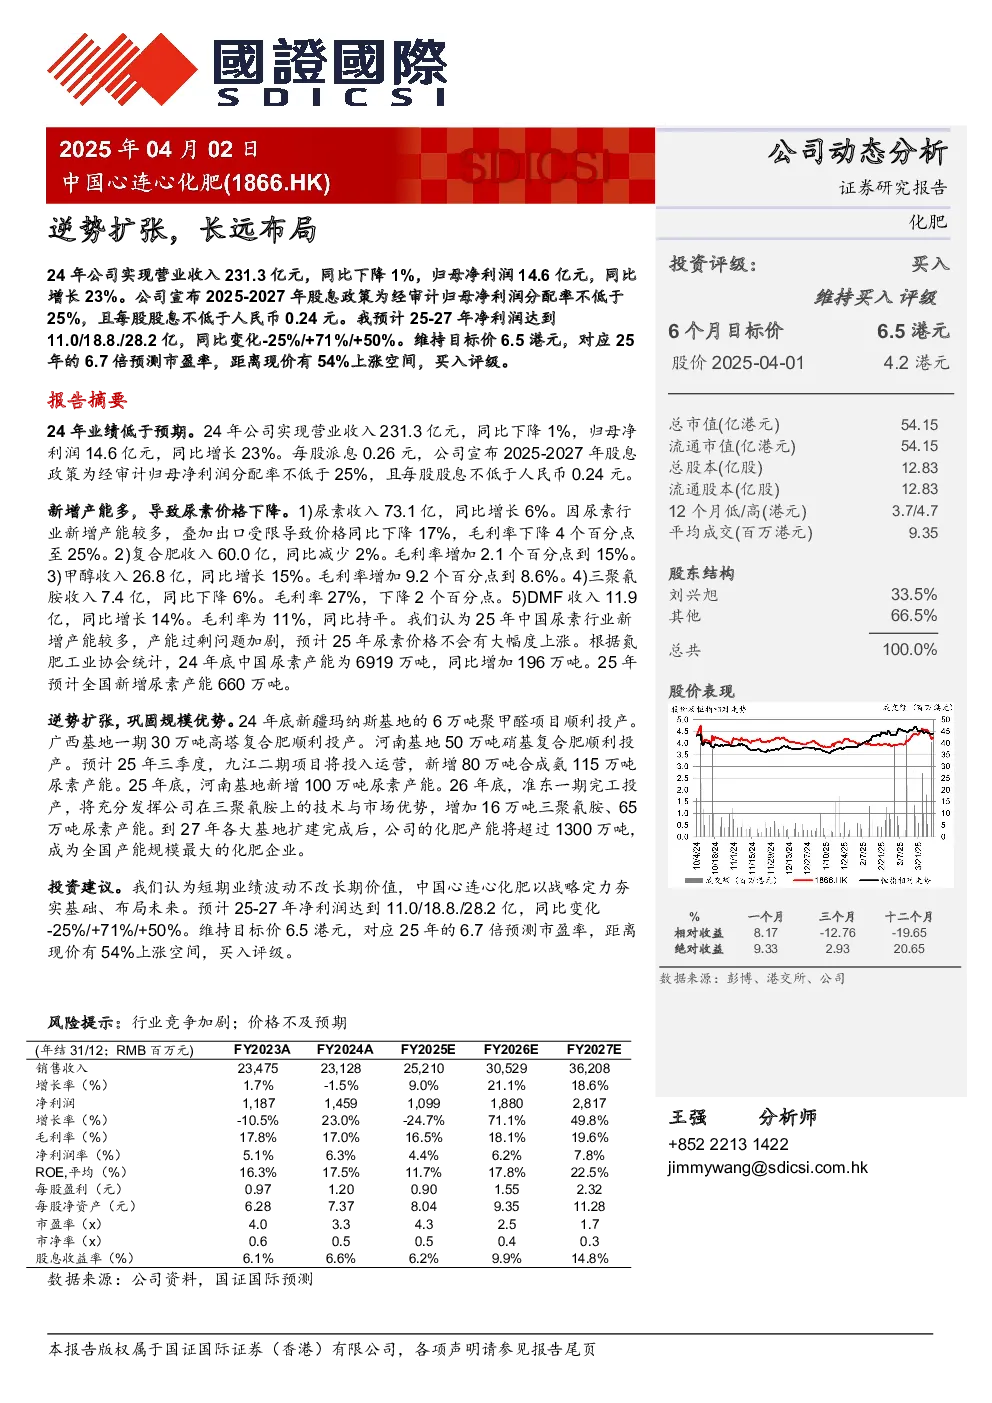
2024年公司实现营业收入231.3亿元,同比下降1%,归母净利润14.6亿元,同比增长23%。公司宣布2025-2027年股息政策为经审计归母净利润分配率不低于25%,且每股股息不低于人民币0.24元。预计25-27年净利润达到11.0/18.8./28.2亿,同比变化-25%/+71%/+50%。维持目标价6.5港元,对应25年的6.7倍预测市盈率,距离现价有54%上涨空间,买入评级。
报告摘要显示,2024年公司业绩低于预期,主要原因是尿素行业新增产能较多,导致尿素价格下降。具体来看:
- 尿素收入73.1亿,同比增长6%,但因价格下降17%,毛利率下降4个百分点至25%。
- 复合肥收入60.0亿,同比减少2%,毛利率增加2.1个百分点到15%。
- 甲醇收入26.8亿,同比增长15%,毛利率增加9.2个百分点到8.6%。
- 三聚氰胺收入7.4亿,同比下降6%,毛利率27%,下降2个百分点。
- DMF收入11.9亿,同比增长14%,毛利率为11%,同比持平。
公司逆势扩张,巩固规模优势。2024年底新疆玛纳斯基地的6万吨聚甲醛项目顺利投产,广西基地一期30万吨高塔复合肥顺利投产,河南基地50万吨硝基复合肥顺利投产。预计25年三季度,九江二期项目将投入运营,新增80万吨合成氨115万吨尿素产能。26年底,准东一期完工投产,将增加16万吨三聚氰胺、65万吨尿素产能。到27年各大基地扩建完成后,公司的化肥产能将超过1300万吨,成为全国产能规模最大的化肥企业。
投资建议认为,短期业绩波动不改长期价值,中国心连心化肥以战略定力夯实基础、布局未来。预计25-27年净利润达到11.0/18.8./28.2亿,同比变化-25%/+71%/+50%。维持目标价6.5港元,对应25年的6.7倍预测市盈率,距离现价有54%上涨空间,买入评级。
风险提示:行业竞争加剧;价格不及预期。