登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
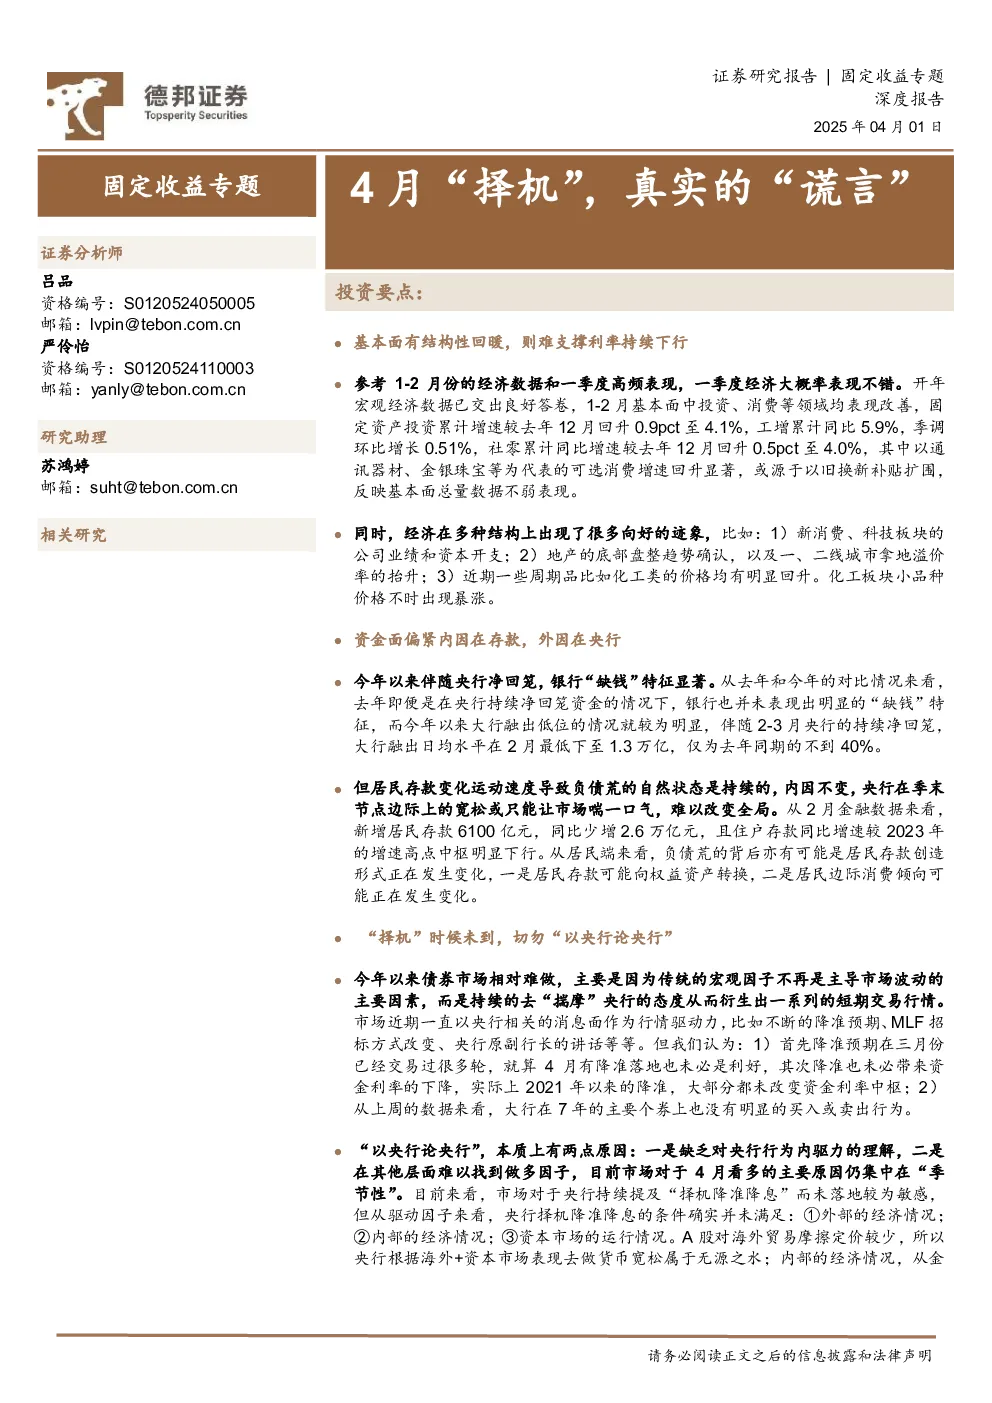
固定收益专题:4月“择机”,真实的“谎言”
2025-04-01
吕品,严伶怡,苏鸿婷
德邦证券
善护念
基本面回暖,利率下行难持续
一季度经济数据表现良好,1-2月固定资产投资、工业增加值、社会消费品零售总额均改善,可选消费增速回升显著。
结构性向好迹象:新消费、科技板块业绩和资本开支增长,地产底部盘整趋势确认,一、二线城市拿地溢价率提升,化工品价格回升。
资金面偏紧,负债压力持续
央行净回笼导致银行“缺钱”特征显著,大行融出日均规模大幅下降。
居民存款同比少增,增速中枢下行,存款向权益资产转换或边际消费倾向变化或导致负债荒持续。央行季末宽松仅能缓释压力,难逆转全局。
配置牛难现,资产荒演变为负债荒
银行卖债或源于利润表指标及负债端压力,贷款和债券投资增速超存款增速。
理财季初资金回流规模不大,仅利好短债行情。
“择机”降准降息条件未满足,市场以央行论央行现象需警惕
市场波动主要受央行态度影响,降准预期已交易多次,降准未必带来资金利率下降。
央行未满足降准降息条件:外部经济情况不佳,内部经济金融数据稳定,资本市场未反映海外压力。财政压力非利率有顶理由。
债市策略:反弹尾声,回归短端票息
4月整体震荡偏空,10年国债收益率或在1.78%-1.9%区间。
策略:少动多看,配置正carry资产,小仓位博弈超跌反弹,久期中性偏低。
风险提示
央行超预期收紧货币政策、理财大规模回表、机构行为正反馈。
你可能感兴趣
云计算和大数据行业专题:了解其中真实的谎言
信息技术
东吴证券
2016-02-01
固定收益专题研究报告:为什么要关注永续债的真实成交利率?
中泰证券
2019-03-06
CPI:真实谎言
西南证券
2010-03-08
4月固定收益月报:特朗普4月关税倒计时,“择机”窗口将至?
金融
西部证券
2025-03-30
4月PMI的4大信号:真实压力加大
国盛证券
2020-05-01
固定收益点评:拨开3月PMI的迷雾,透过两条线索看开工真实状况
国盛证券
2019-03-31
科技制造产业行业月报(26年4月):灵巧手价格带里的真实产业地图
机械设备
华创证券
2026-05-21
宏观经济专题:10Y美债利率下破1.5%的真实原因
金融
开源证券
2021-06-13
【联讯策略-策略专题】油价冲百-特朗普退出伊核协议的真实目的?
联讯证券
2018-05-14
【联讯策略-策略专题】还原一个真实的世界杯魔咒
联讯证券
2018-06-04