-
市场概况
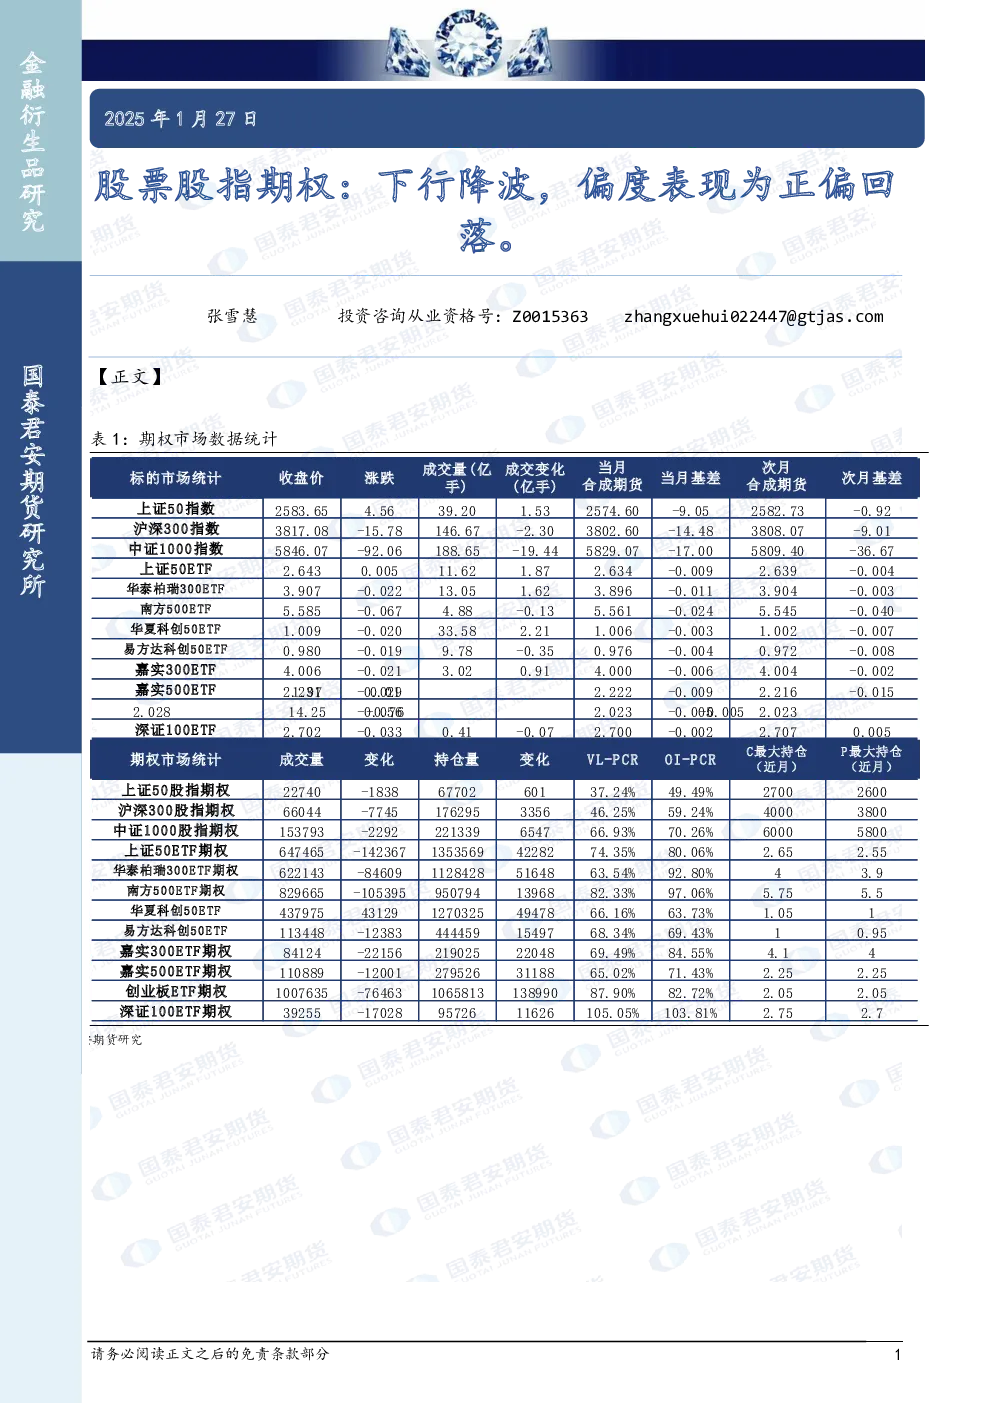
- 上证50、沪深300、中证1000等股指期货及对应ETF期货均出现下跌,其中中证1000跌幅最大(-36.67点)。
- 各股指期权市场成交量、持仓量均有所下降,但持仓量变化幅度大于成交量变化幅度,显示市场活跃度降低。
- VL-PCR基差及OI-PCR合成期货持仓均出现下降,表明市场短期看跌情绪增强。
-
期权指标分析
- 各股指期权波动率均出现下行,其中中证1000股指期权波动率最大(-0.67%)。
- Skew指标普遍表现为正偏回落,显示市场看跌期权需求相对减弱。
- VIX及ATM-IV指标均出现下降,表明市场整体波动率预期降低。
-
上证50股指期权
- 主力合约波动率走势图显示波动率整体下行,近月ATM-IV与20HV指标均呈现下降趋势。
- 全合约PCR指标显示市场短期看跌情绪较强,主力合约偏度走势图显示正偏回落。
- 波动率锥和期限结构图显示市场短期波动率预期降低,长期波动率预期相对稳定。
-
沪深300股指期权
- 主力合约波动率走势图显示波动率整体下行,近月ATM-IV与20HV指标均呈现下降趋势。
- 全合约PCR指标显示市场短期看跌情绪较强,主力合约偏度走势图显示正偏回落。
- 波动率锥和期限结构图显示市场短期波动率预期降低,长期波动率预期相对稳定。
-
中证1000股指期权
- 主力合约波动率走势图显示波动率整体下行,近月ATM-IV与20HV指标均呈现下降趋势。
- 全合约PCR指标显示市场短期看跌情绪较强,主力合约偏度走势图显示正偏回落。
- 波动率锥和期限结构图显示市场短期波动率预期降低,长期波动率预期相对稳定。
-
上证50ETF期权及其他ETF期权
- 各ETF期权市场走势与对应股指期权市场走势基本一致,波动率均出现下行,Skew指标普遍表现为正偏回落。
- 其中,华夏科创50ETF期权波动率较大,易方达科创50ETF期权次之,南方500ETF期权波动率相对较小。
-
研究结论
- 当前市场短期看跌情绪增强,波动率预期降低,正偏度回落。
- 各股指期权市场活跃度降低,投资者应关注市场短期波动率变化及看跌期权需求变化。