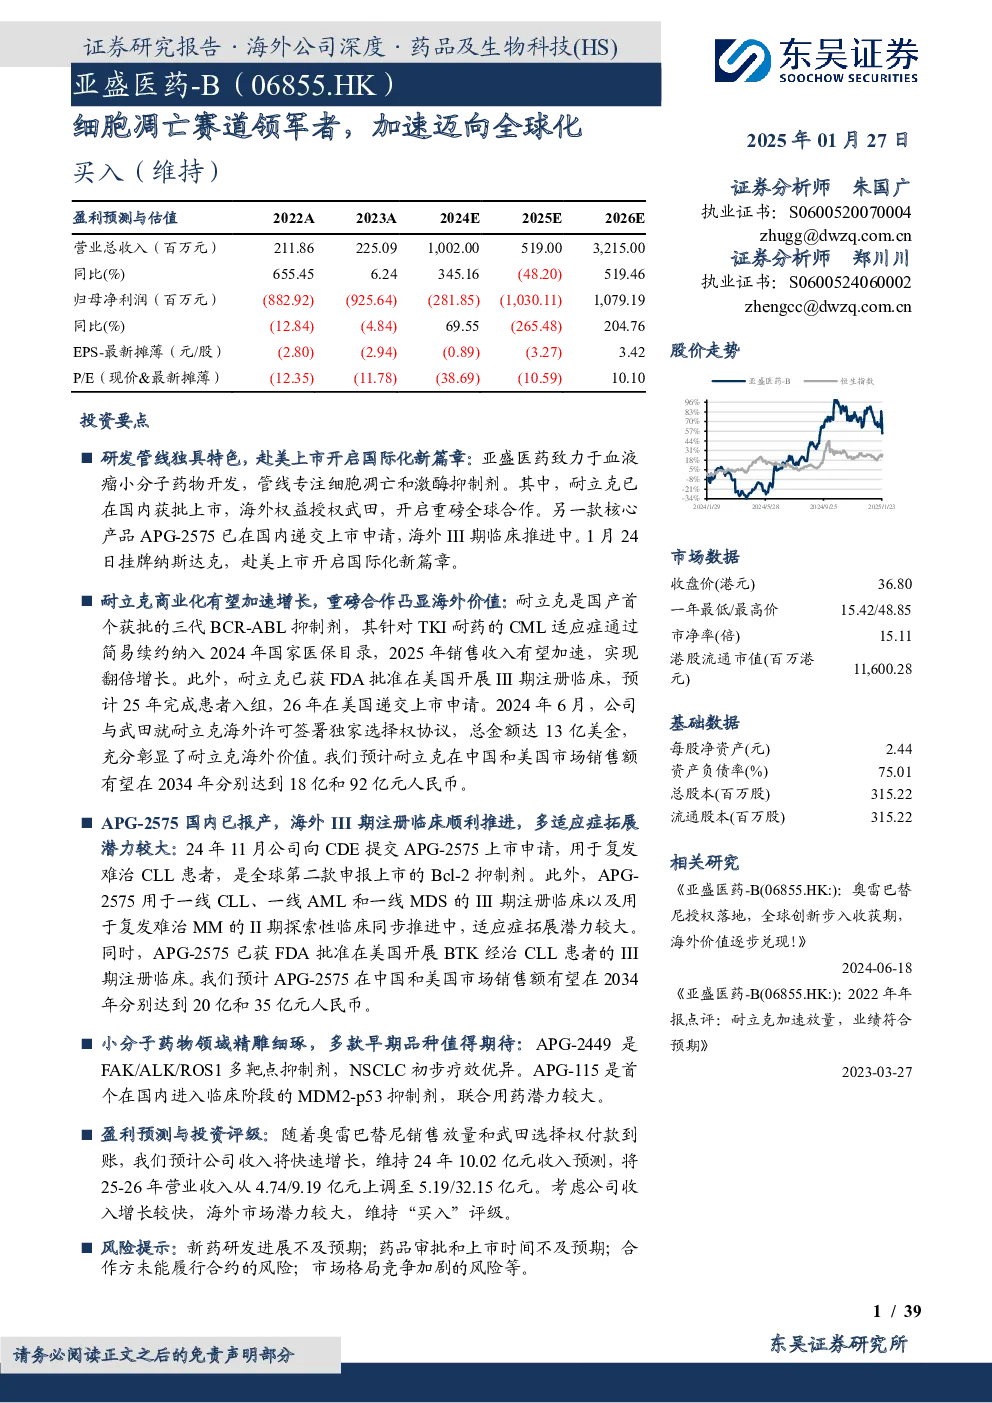
亚盛医药-B(06855.HK):细胞凋亡赛道领军者,加速迈向全球化
1. 小分子药物研发独具特色,商业化、全球化进程加速
1.1 专注细胞凋亡赛道与激 kinase 抑制剂,产品管线具备全球竞争力
- 奥雷巴替尼(耐立克):已在国内获批上市,并与武田签订独家选择权协议,总金额达13亿美元,预计2025年实现翻倍增长。
- APG-2575:已在国内递交上市申请,并在美国进行III期注册临床,预计2034年中国和美国市场销售额分别为20亿和35亿元。
1.2 核心管理层科学家出身,具备全球视野
公司管理层具有丰富的科研背景,具备全球视野,有助于推动产品的国际化进程。
1.3 核心产品全球化定位,海外价值逐步兑现
- 耐立克:已获FDA批准在美国开展III期注册临床,预计2025年完成患者入组,26年递交上市申请。
- APG-2575:多项适应症的临床试验推进中,有望贡献额外增量。
1.4 耐立克商业化进程加速,有望提供稳定收入
- 耐立克:是国产首个三代BCR-ABL抑制剂,针对TKI耐药的CML适应症通过简易续约纳入2024年国家医保目录,预计2025年实现翻倍增长。
- APG-2575:作为全球第二款申报上市的Bcl-2抑制剂,预计2034年在中国和美国市场销售额分别为20亿和35亿元。
2. 耐立克——国产首个第三代BCR-ABL抑制剂
- 市场空间测算:预计2034年中国和美国市场销售额分别为18亿和92亿元人民币。
- 临床效果显著:耐立克作为Ph+ALL一线疗法,有望成为该领域的首选药物。
3. APG-2575——首款报上市的国产Bcl-2抑制剂
- 市场空间测算:预计2034年中国和美国市场销售额分别为20亿和35亿元人民币。
- 临床试验推进:多个适应症的临床试验正在积极推进中。
4. 提前布局多款分子,早期管线潜力巨大
- 激酶抑制剂管线:APG-2449是FAK/ALK/ROS1多靶点抑制剂,NSCLC初步疗效优异。
- 早期管线布局:APG-115是首个在国内进入临床阶段的MDM2-p53抑制剂,联合用药潜力较大。
5. 盈利预测与投资建议
- 收入预测:预计2024年收入为10.02亿元,2025-2026年营业收入分别上调至5.19亿元和32.15亿元。
- 投资评级:维持“买入”评级。
6. 风险提示
- 新药研发进展不及预期。
- 药品审批和上市时间不及预期。
- 合作方未能履行合约的风险。
- 市场格局竞争加剧的风险。