核心观点与关键数据
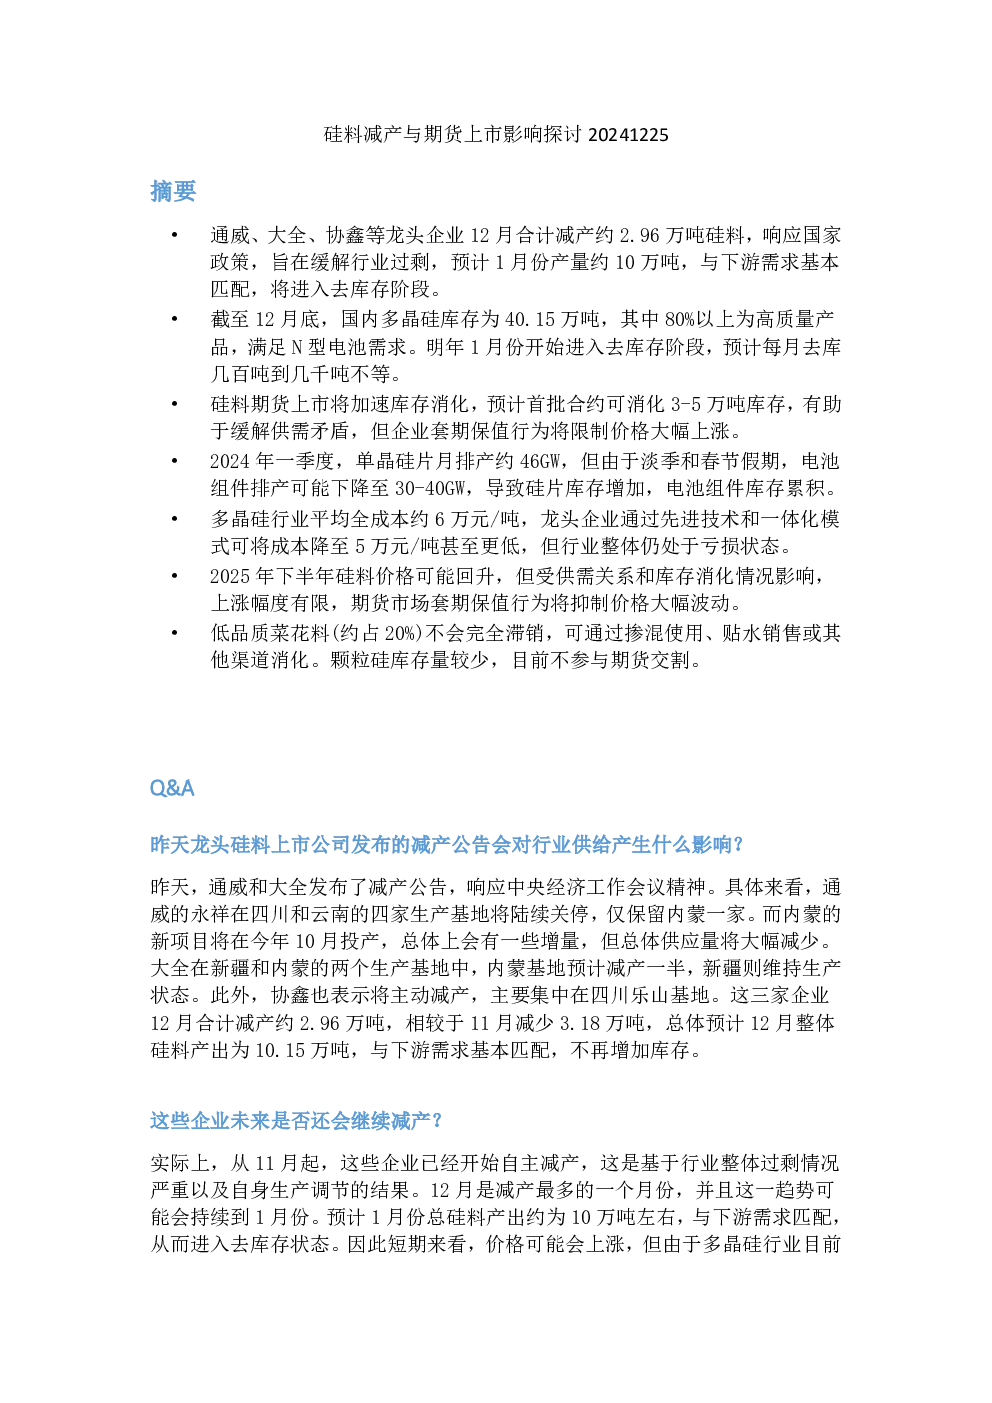
- 龙头企业减产响应政策,缓解行业过剩:通威、大全、协鑫等龙头企业12月合计减产约2.96万吨硅料,预计1月产量约10万吨,与下游需求基本匹配,将进入去库存阶段。
- 库存情况:截至12月底,国内多晶硅库存为40.15万吨,其中80%以上为高质量产品,满足N型电池需求。1月起进入去库存阶段,每月去库几百吨到几千吨不等。
- 硅料期货影响:期货上市将加速库存消化,预计首批合约可消化3-5万吨库存,有助于缓解供需矛盾,但企业套期保值行为将限制价格大幅上涨。
- 2024年一季度硅片与电池组件排产:单晶硅片月排产约46GW,但电池组件排产可能下降至30-40GW,导致硅片库存增加,电池组件库存累积。
- 成本水平:多晶硅行业平均全成本约6万元/吨,龙头企业通过先进技术和一体化模式可将成本降至5万元/吨甚至更低,但行业整体仍处于亏损状态。
- 2025年下半年价格预判:硅料价格可能回升,但受供需关系和库存消化情况影响,上涨幅度有限,期货市场套期保值行为将抑制价格大幅波动。
- 低品质菜花料与颗粒硅:低品质菜花料(约占20%)不会完全滞销,可通过掺混使用、贴水销售或其他渠道消化。颗粒硅库存量较少,目前不参与期货交割。
研究结论
- 行业供需关系:当前多晶硅行业库存仍处于高位,供需关系紧张,企业减产是缓解过剩的有效手段。随着库存消化,价格有望震荡向上,但大幅上涨可能性不大。
- 期货市场作用:硅料期货上市将加速库存消化,但企业套期保值行为将限制价格大幅波动,形成新的供需平衡机制。
- 成本与竞争:行业整体成本偏高,龙头企业通过先进技术和一体化模式实现成本优势,小型专业化企业在竞争中将提高开工率以占据市场份额。
- 未来趋势:2025年下半年硅料价格可能回升,但上涨幅度有限,行业将逐步进入去库存阶段,供需关系将决定价格走势。
关键数据
- 12月龙头企业减产约2.96万吨硅料。
- 12月底国内多晶硅库存为40.15万吨。
- 首批硅料期货合约预计可消化3-5万吨库存。
- 2024年一季度单晶硅片月排产约46GW,电池组件排产可能下降至30-40GW。
- 多晶硅行业平均全成本约6万元/吨,龙头企业成本可降至5万元/吨甚至更低。
- 低品质菜花料约占20%。
- 颗粒硅库存量较少,不参与期货交割。