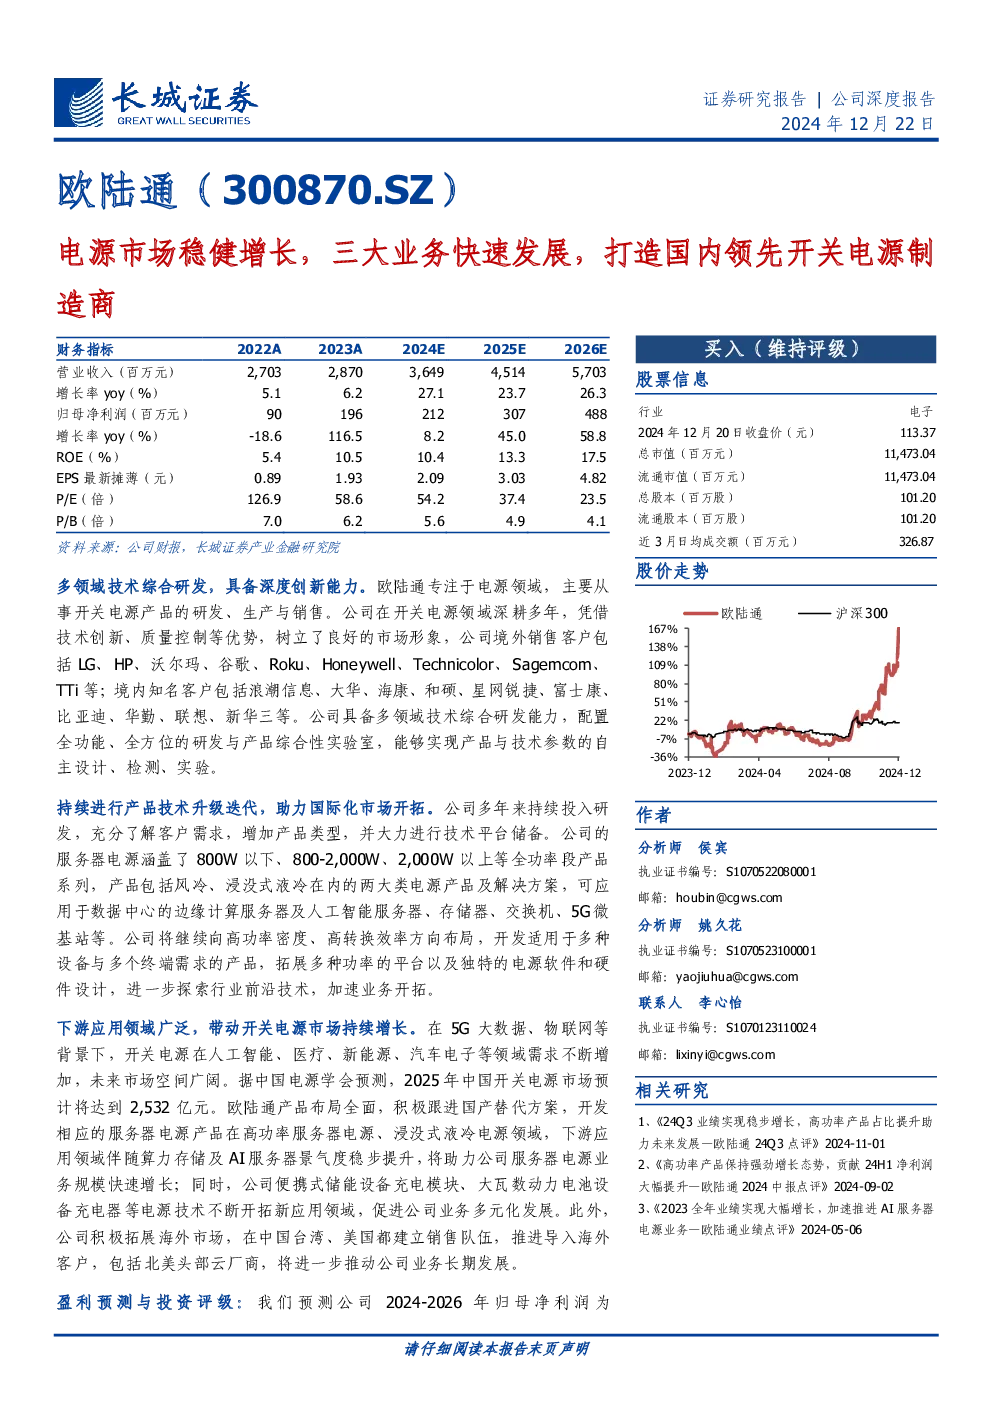
欧陆通:强研发,高认证,快速崛起的开关电源龙头
核心观点: 欧陆通专注于电源领域,主要从事开关电源产品的研发、生产与销售,凭借技术创新、质量控制等优势,已成为国内领先的开关电源制造商。
公司发展历程: 公司发展经历了三个阶段:早期主营灯具电源,随后专注于电源适配器市场并取得成功,近年来拓展服务器电源等新业务,并于2020年成功上市。
业务布局: 公司业务主要包括电源适配器、服务器电源及其他电源。电源适配器是公司基本盘,应用广泛;服务器电源是公司新的增长点,市场空间广阔;其他电源作为重要补充,对公司营收增长贡献不断增强。
技术创新与质量认证: 公司注重技术创新,持续投入研发,拥有多项专利和软件著作权。产品通过多项国内外安全及电磁兼容认证,品牌力较强。
业绩表现: 公司营业总收入和归母净利润稳步提升,2023年实现营业收入28.70亿元,同比增长6.17%;2023年实现归母净利润1.96亿元,同比增长116.46%。2024年上半年,公司整体实现营业收入15.99亿元,同比增长23.46%。
三大业务协同发展: 电源适配器业务收入占比持续保持在50%以上;服务器电源业务收入占比持续提升,2023年占比达28.25%;其他电源业务稳步推进,对公司营收增长贡献不断增强。
下游应用领域: 公司产品应用于办公电子、网络通信、安防监控、智能家居、新型消费电子设备等领域。服务器电源主要应用于数据中心的边缘计算服务器及人工智能服务器、存储器、交换机、5G微基站等。
行业前景: 中国电源行业发展态势良好,市场规模不断扩大。开关电源应用领域广泛,国家政策推动产业链不断完善。5G大数据、物联网等背景下,开关电源在人工智能、医疗、新能源、汽车电子等领域需求不断增加,未来市场空间广阔。
研究结论: 预计公司2024-2026年归母净利润分别为2.12/3.07/4.88亿元,对应2024-2026年EPS分别为2.09/3.03/4.82元,当前股价对应PE分别为54/37/24倍。我们看好欧陆通未来业绩发展,维持“买入”评级。