公司经营情况
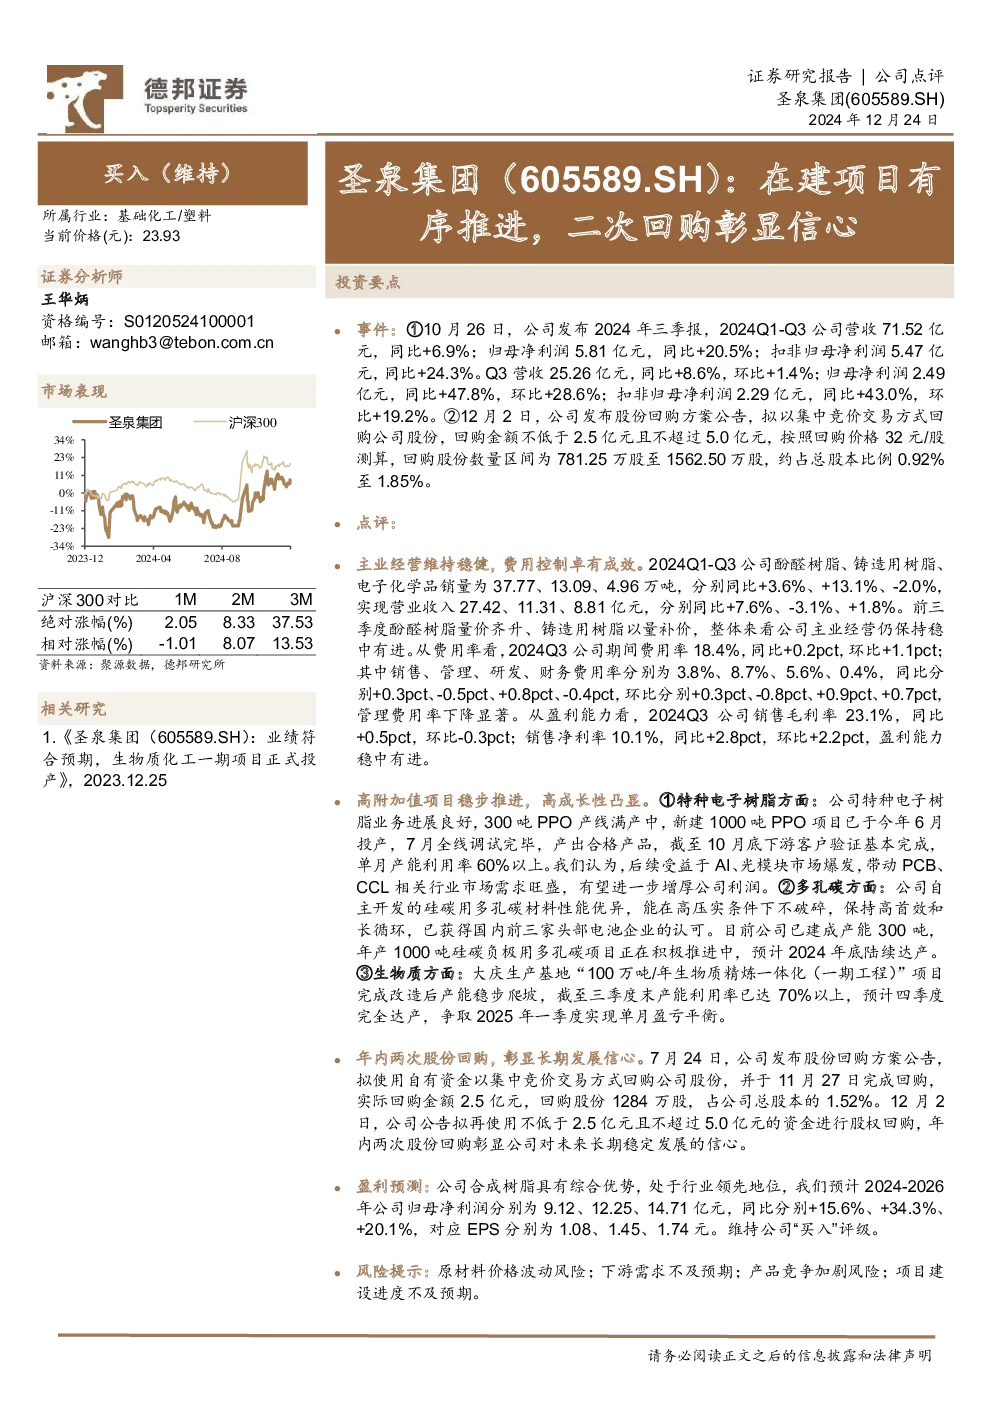
- 财务表现:2024年Q1-Q3公司营收71.52亿元,同比增长6.9%;归母净利润5.81亿元,同比增长20.5%;扣非归母净利润5.47亿元,同比增长24.3%。Q3单季营收25.26亿元,同比增长8.6%,环比增长1.4%;归母净利润2.49亿元,同比增长47.8%,环比增长28.6%;扣非归母净利润2.29亿元,同比增长43.0%,环比增长19.2%。
- 主业经营:酚醛树脂、铸造用树脂、电子化学品销量分别同比+3.6%、+13.1%、-2.0%,实现营业收入分别同比+7.6%、-3.1%、+1.8%。酚醛树脂量价齐升,铸造用树脂以量补价,整体稳中有进。
- 费用控制:2024Q3期间费用率18.4%,同比+0.2pct,环比+1.1pct;其中销售费用率3.8%,管理费用率8.7%,研发费用率5.6%,财务费用率0.4%。管理费用率下降显著。
- 盈利能力:2024Q3销售毛利率23.1%,同比+0.5pct,环比-0.3pct;销售净利率10.1%,同比+2.8pct,环比+2.2pct,盈利能力稳中有进。
高附加值项目进展
- 特种电子树脂:300吨PPO产线满产,新建1000吨PPO项目已投产,单月产能利用率60%以上。受益于AI、光模块市场,有望增厚利润。
- 多孔碳:硅碳用多孔碳材料已获头部电池企业认可,300吨产能已建成,1000吨项目预计2024年底达产。
- 生物质:大庆基地生物质精炼一体化项目产能利用率70%以上,预计四季度完全达产,2025年一季度实现单月盈亏平衡。
股份回购
- 年内两次回购:7月24日拟回购2.5亿元股份,实际完成2.5亿元回购;12月2日拟再回购2.5-5亿元股份。彰显长期发展信心。
盈利预测与研究结论
- 预测:预计2024-2026年归母净利润分别为9.12、12.25、14.71亿元,同比分别+15.6%、+34.3%、+20.1%,对应EPS分别为1.08、1.45、1.74元。
- 评级:维持“买入”评级。
风险提示
- 原材料价格波动风险;下游需求不及预期;产品竞争加剧风险;项目建设进度不及预期。