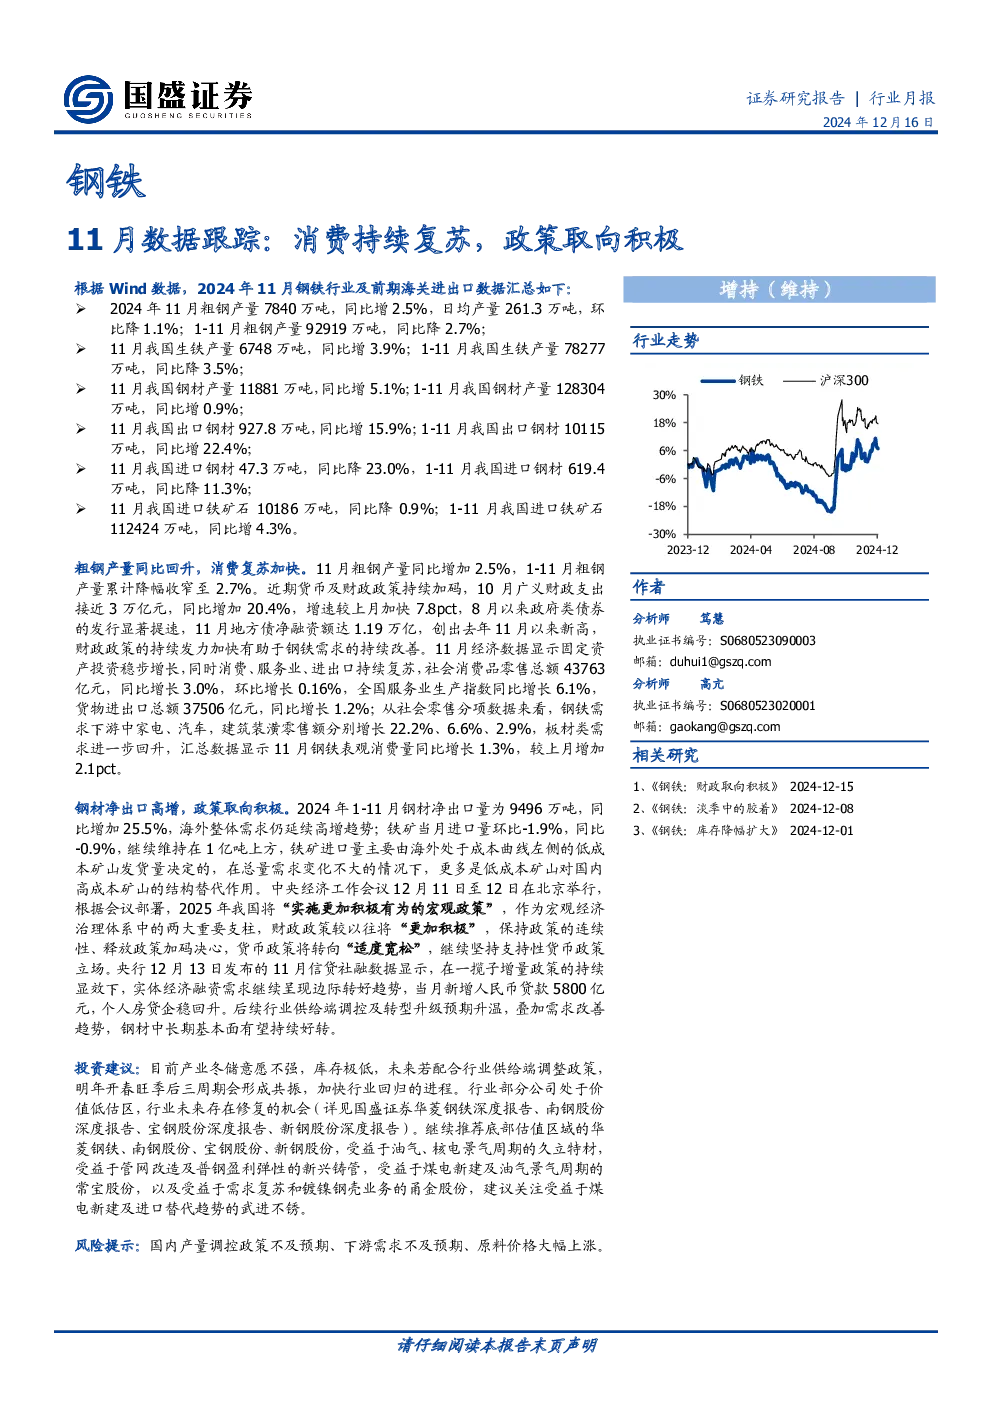
钢铁行业月报:消费持续复苏,政策取向积极
1. 主要数据
- 粗钢产量:2024年11月粗钢产量7840万吨,同比增2.5%,日均产量261.3万吨,环比降1.1%;1-11月粗钢产量92919万吨,同比降2.7%。
- 生铁产量:11月生铁产量6748万吨,同比增3.9%;1-11月生铁产量78277万吨,同比降3.5%。
- 钢材产量:11月钢材产量11881万吨,同比增5.1%;1-11月钢材产量128304万吨,同比增0.9%。
- 钢材出口:11月出口钢材927.8万吨,同比增15.9%;1-11月出口钢材10115万吨,同比增22.4%。
- 钢材进口:11月进口钢材47.3万吨,同比降23.0%;1-11月进口钢材619.4万吨,同比降11.3%。
- 铁矿石进口:11月进口铁矿石10186万吨,同比降0.9%;1-11月进口铁矿石112424万吨,同比增4.3%。
2. 消费复苏与政策支持
- 近期货币及财政政策持续加码,10月广义财政支出接近3万亿元,同比增加20.4%,增速较上月加快7.8个百分点。8月以来政府类债券的发行显著提速,11月地方债净融资额达1.19万亿元,创去年11月以来新高。
- 2025年我国将实施更加积极有为的宏观政策,财政政策将更加积极,保持政策连续性,货币政策转向适度宽松,继续坚持支持性货币政策立场。
- 11月社会消费品零售总额43763亿元,同比增长3.0%,环比增长0.16%;全国服务业生产指数同比增长6.1%;货物进出口总额37506亿元,同比增长1.2%。
- 下游需求中,家电、汽车、建筑装潢零售额分别增长22.2%、6.6%、2.9%,板材类需求进一步回升,11月钢铁表观消费量同比增长1.3%,较上月增加2.1个百分点。
3. 钢铁行业投资建议
- 当前产业冬储意愿不强,库存极低,若配合行业供给端调整政策,明年开春后三周期会形成共振,加快行业回归进程。
- 推荐华菱钢铁、南钢股份、宝钢股份、新钢股份等处于价值低估区的公司。
- 受益于油气、核电景气周期的久立特材,受益于管网改造及普钢盈利弹性的新兴铸管,受益于煤电新建及油气景气周期的常宝股份,以及受益于需求复苏和镀镍钢壳业务的甬金股份。
- 建议关注受益于煤电新建及进口替代趋势的武进不锈。
4. 风险提示
- 国内产量调控政策不及预期。
- 下游需求不及预期。
- 原料价格大幅上涨。