三季度机构对转债配置的边际变化
各类主体转债配置情况
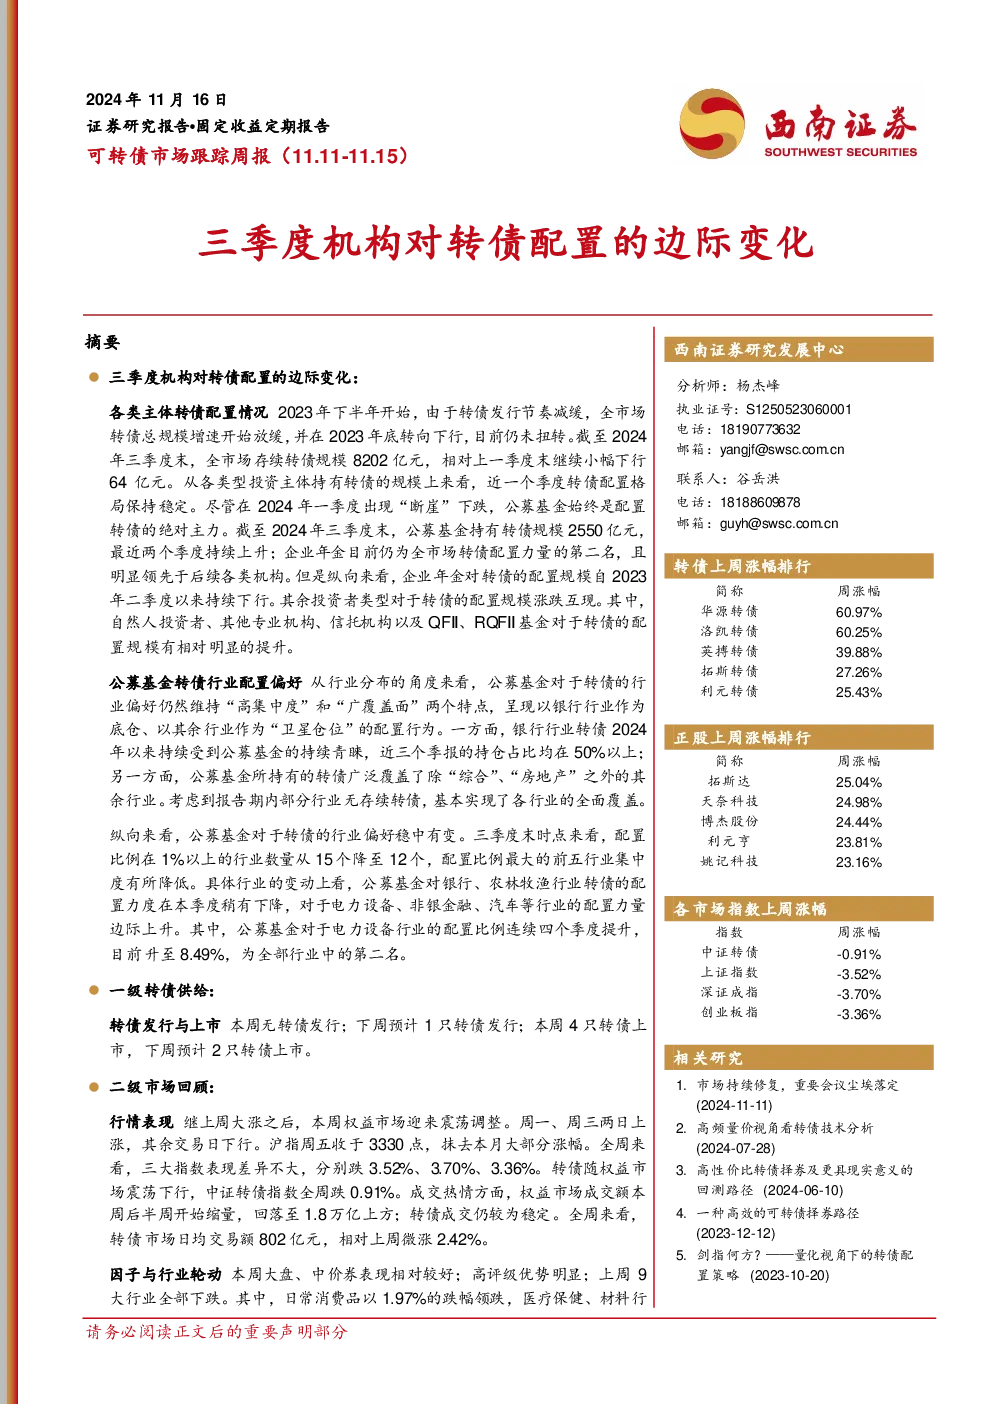
2023年下半年起,全市场转债总规模增速放缓并转为下行,截至2024年三季度末,存续规模8202亿元,环比下降64亿元。配置格局保持稳定:公募基金为绝对主力,持有规模2550亿元且连续两个季度上升;企业年金位列第二但规模持续下行(自2023年二季度以来);自然人投资者、其他专业机构、信托机构及QFII/RQFII基金配置规模有所提升。
公募基金转债行业配置偏好
公募基金配置呈现“高集中度”与“广覆盖面”特点,以银行行业为底仓(持仓占比超50%),广泛覆盖除“综合”、“房地产”外的其他行业。三季度末,配置比例超1%的行业从15个降至12个,前五大行业集中度降低。具体变动:银行、农林牧渔行业配置力度下降,电力设备(连续四季度提升至8.49%,位列第二)、非银金融、汽车行业配置力度上升。
一级市场
本周无转债发行,4只转债上市。下周预计1只发行、2只上市。证监会已批准待发转债5只,预计发行规模58.5573亿元。
二级市场回顾
本周权益市场震荡调整,三大指数跌3.52%-3.70%。转债市场随之下行,中证转债指数跌0.91%。日均交易额802亿元,微涨2.42%。个券方面,华源转债涨60.97%领涨,新星转债跌24.52%领跌。正股方面,拓斯达涨25.04%领涨,深圳新星跌22.90%领跌。
因子与行业轮动
本周小盘、中盘、大盘转债周涨跌幅分别为-0.86%、-1.08%、-0.56%;低价、中价、高价券周涨跌幅分别为-0.92%、-0.66%、-1.04%。评级方面,AAA及以下评级转债周涨跌幅分别为-0.56%、-1.43%、-1.1%、-0.64%。行业方面,日常消费品跌1.97%领跌,金融行业跌0.28%领涨。
估值指标
截至2024年11月15日,转股溢价率均值42.3%(环比+2.06 pct),纯债溢价率均值20.49%(环比-1.38 pct),纯债到期收益率均值-29.06%(环比-12.44 pct)。
条款与一级市场
本周1只转债触发回售,15只触发赎回,12只触发下修或发布公告。目前512只转债进入转股期,部分转股比例超60%。下周预计有5只转债可能触发条款。
风险提示
经济形势下行、股市持续震荡。