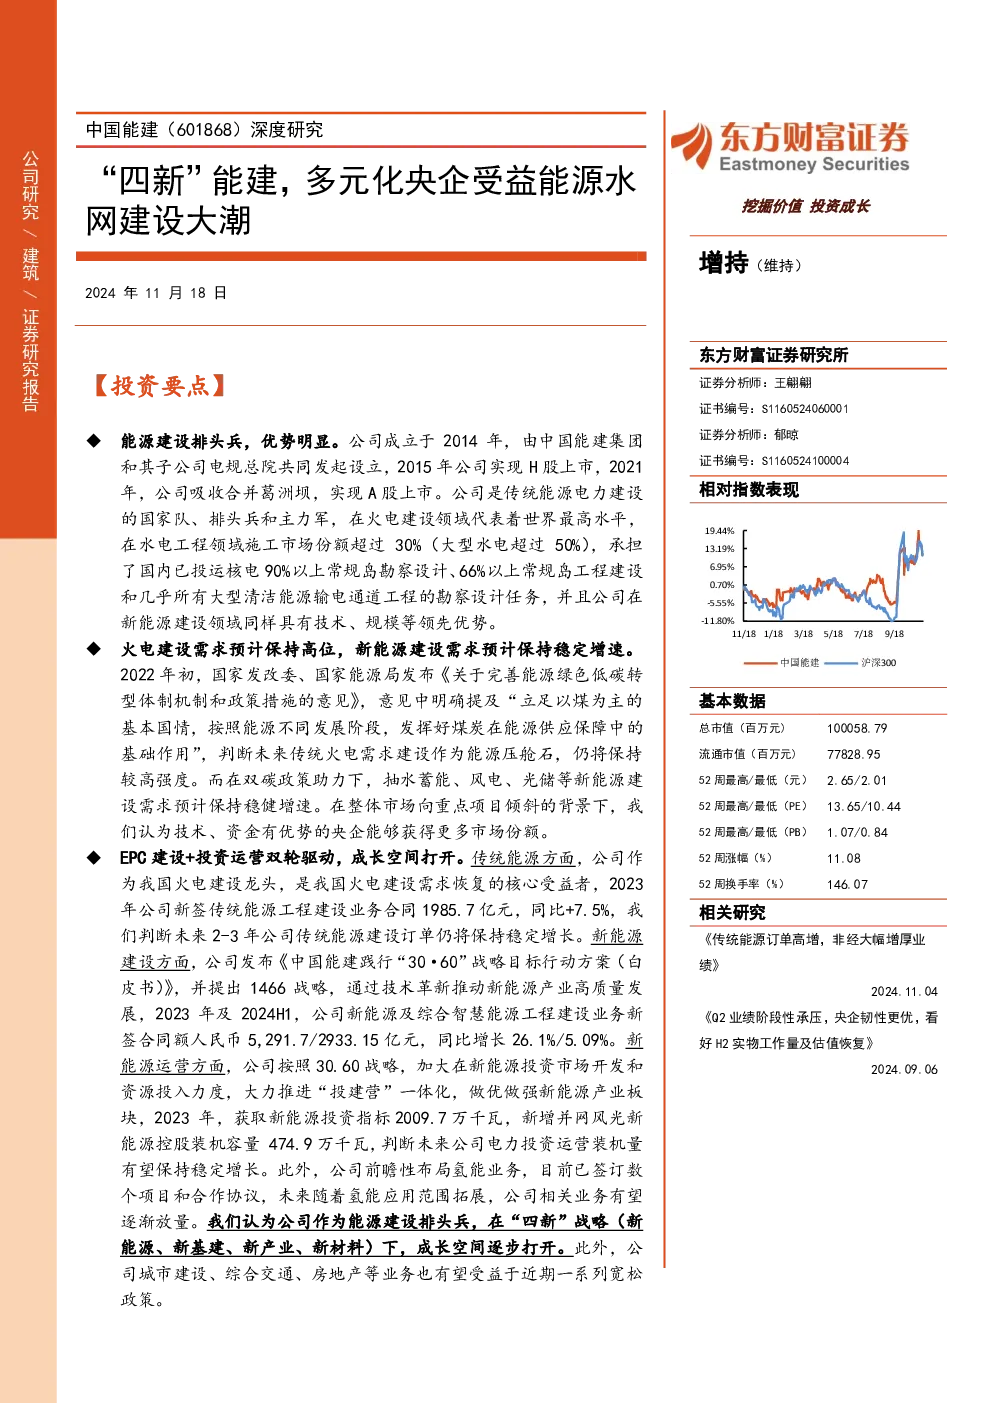
核心观点
中国能建作为能源电力建设领域的领军企业,在传统能源建设和新能源建设方面均具有显著优势。公司业务涵盖火电、水电、核电、新能源、民爆等多个领域,并积极布局氢能等新兴业务。在“四新”战略下,公司成长空间逐步打开,未来有望受益于能源水网建设大潮。
关键数据
- 公司成立于2014年,由中国能建集团和电规总院共同发起设立,2015年上市,2021年吸收合并葛洲坝。
- 2023年,公司新签订单12837亿元,同比增长22.4%;收入4060.32亿元,同比增长15.0%;归母净利润79.86亿元,同比增长15.0%。
- 在手订单总额为24799.98亿元,为2023年收入的6倍左右。
行业分析
- 传统能源建设:火电作为能源压舱石,建设需求预计保持高位。2022/2023年,我国火电投资额分别为909/1029亿元,同比+35.3%/13.2%;火电装机量新增5793万千瓦,同比+29.6%。
- 新能源建设:抽水蓄能、风电、光伏等新能源建设需求预计保持稳定增长。2023年,我国人均发电量约为6,700kwh,电力需求仍存缺口。水电投资额稳定增长,2023年投资完成额991亿元,同比增长14.8%。抽水蓄能行业有望保持较高增速,2023年新增规模接近常规水电的8倍。水风光一体化基地推进建设,规划总规模约130GW。
公司分析
- 传统火电建设:公司代表我国火电建设顶尖水平,2023年新签传统能源工程建设业务合同1985.7亿元,同比增长7.5%。
- 新能源建设:公司围绕“30·60”计划,加大新能源布局。2023年,公司新能源及综合智慧能源工程建设业务新签合同额5291.7亿元,同比增长26.1%。2023年及2024H1,公司新能源及综合智慧能源工程建设业务新签合同额分别为5291.7亿元和2933.15亿元,同比增长26.1%/5.09%。公司获取新能源投资指标2009.7万千瓦,新增并网风光新能源控股装机容量474.9万千瓦。公司前瞻性布局氢能业务,目前已签订数个项目和合作协议。
- 民爆业务:公司民爆业务有望受益于行业高景气。2023年,公司完成控股上市公司易普力重大资产重组及配套融资,营业收入同比增长51.1%。
- 电力规划设计总院:公司能够与电力规划设计总院产生良好的协同效应。
- 建设及地产业务:随着近期一揽子宽松政策出台,公司相关业务需求将逐步改善。
盈利预测及评级
- 预计2024-2026年,归母净利润为84.79/91.40/103.20亿元,同比+6.17%/+7.80 %/+12.91%。
- 公司估值处在自身2021年A股上市后的历史低位,未来估值修复的空间仍然充分。给予公司“增持”评级。
风险提示
- 火电建设需求不及预期
- 新能源建设需求不及预期
- 毛利率不及预期