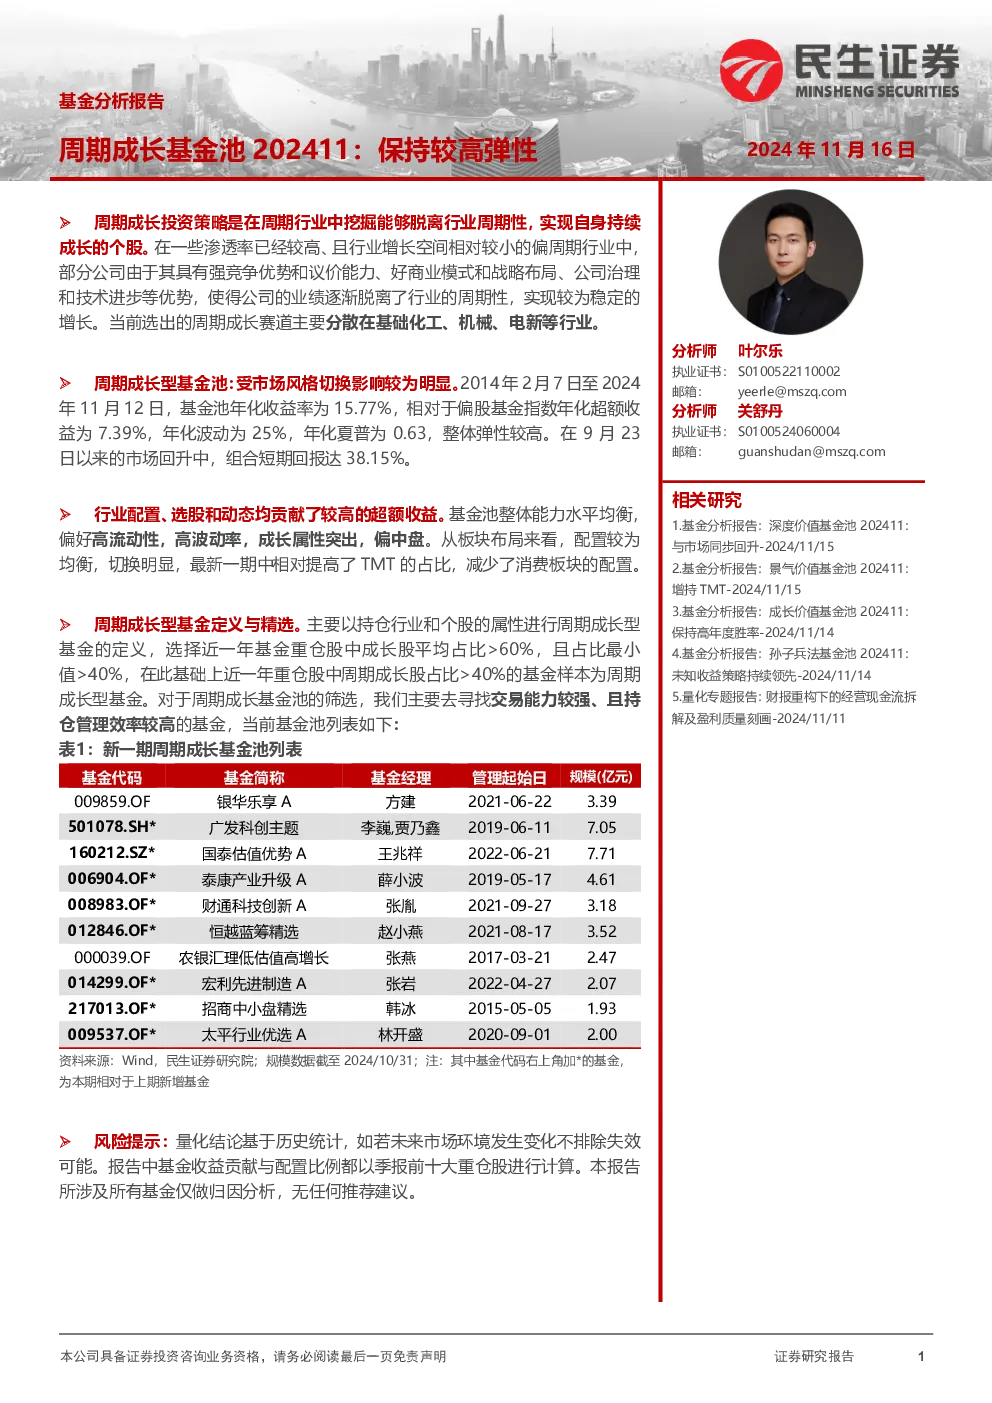
周期成长基金池202411:保持较高弹性
周期成长投资理念简介
周期成长投资策略旨在偏周期行业中挖掘能够脱离行业周期性、实现自身持续成长的个股。在渗透率较高、行业增长空间相对较小的偏周期行业,部分公司因其强竞争优势、议价能力、良好商业模式、战略布局、公司治理和技术进步等优势,使得公司业绩逐渐脱离行业周期性,实现稳定增长。当前选出的偏周期赛道主要分散在基础化工、机械、电新等行业。
周期成长基金池:板块配置较为均衡
长期来看,周期成长型基金池受市场风格影响较为明显。2014年2月7日至2024年11月12日,基金池年化收益率为15.77%,相对于偏股基金指数年化超额收益为7.39%,年化波动为25%,年化夏普为0.63,整体弹性较高。在9月23日以来的市场回升中,组合短期回报达38.15%。
周期成长型基金池中行业配置、选股和动态均贡献了较高的超额收益。组合整体在行业配置、选股和动态调整上均有较高的收益贡献,能力水平整体均衡,但其近年在风格上并不占优。
周期成长基金池配置风格:高市场关注度,高波动率,弹性较强,更偏中盘。行业配置较为均衡,切换明显。从周期成长型基金池的板块布局来看,对周期、消费、TMT和制造板块均有较高比例的布局,最新一期中相对提高了TMT的占比,减少了消费板块的配置。
周期成长基金池定义与筛选
周期成长型基金的定义主要以持仓行业和个股的属性进行:
- 研究对象:主动股基,以基金产品和基金经理为单位;
- 样本容量:任职时间1年以上,当期规模大于1亿元,剔除定开和持有期产品;
- 集中持仓:近两年权益平均仓位>60%,前十大重仓股占股票投资比例平均>35%;
- 周期成长持仓:近一年基金重仓股中成长股平均占比>60%,且占比最小值>40%,在此基础上近一年重仓股中周期成长股占比>40%。
周期成长基金池的筛选主要寻找交易能力较强、且持仓管理效率较高的基金,选取因子打分前10基金等权。
组合基金的多维分析
通过行业空间、属性、发展阶段和成长性等指标选择赛道,然后基于公司基本面构建核心股票池,最后根据预期收益、估值趋势等进行排序和配置。注重行业的成长性和公司的竞争力,构建相对分散但集中的投资组合。
以价值为基础的成长型投资者,更看重的是企业长期创造价值和为股东提供回报的能力,倾向于持有具备长期成长潜力的公司,即使这些公司在短期内估值较高。
按照产业链上下游所处的位置将制造业划分为纯周期行业、周期成长行业和价值成长三类。选股关注企业的订单情况等经营数据,从宏观和微观两个层面更深入地理解影响价值的因素,并对企业成长阶段进行判断。
通过定量分析和定性分析,自下而上地精选个股。能力圈由之前以科技制造为主,进一步拓展至消费、医药等领域,从公司竞争力、成长性、盈利模式、现金流、估值水平入手去挖掘个股机会。
立足产业优选景气行业,勤奋调研筛选优势个股。从行业比较出发,结合宏观经济环境选择成长性较好、景气空间比较大的行业方向,尤其注重在现阶段边际上有向好变化的行业。选股关注安全边际、成长趋势和空间。
先判断方向未来的发展空间,追求在赔率高的时候参与行业机会,并选择其中的优势环节。挖掘和把握企业成长最快、确定性最强的机会。
自下而上精选个股,注重低估值、业绩确定性和抗风险能力。动态观察公司合理价值,并结合行业长周期位置进行投资决策。
行业涉猎较广泛,集中度相对较高但切换明显,具有一定的博弈属性,在电子行业获得较高的超额收益,整体行业配置能力较强。持仓偏好高关注度的热门中小盘个股,且调仓收益贡献明显。
聚焦硬核科技,选择好赛道,主要在科技、消费、医药三大长期赛道中,选择具有高景气度的子行业做偏离,在这些子行业中找到有竞争力的企业。选股看重业绩持续释放能力,适度做产业链景气度偏离。
重视研究,聚焦业绩,偏爱业绩增长提速而静态估值处于合理水平的行业与个股。认为竞争格局向好和行业壁垒提升能够带来价值新增长,行业换手率相对较高,在通信和电子行业所获得的超额收益较高。
风险提示
- 量化结论基于历史统计,如若未来市场环境发生变化不排除失效可能。
- 报告中基金收益贡献与配置比例都以季报前十大重仓股进行计算。对于非重仓股和调仓带来的影响无法详细研究,收益贡献与配置比例的计算和基金整体有一定偏差。
- 本报告所涉及所有基金仅做归因分析,无任何推荐建议。基金有风险,投资需谨慎,投资者需慎重决策。