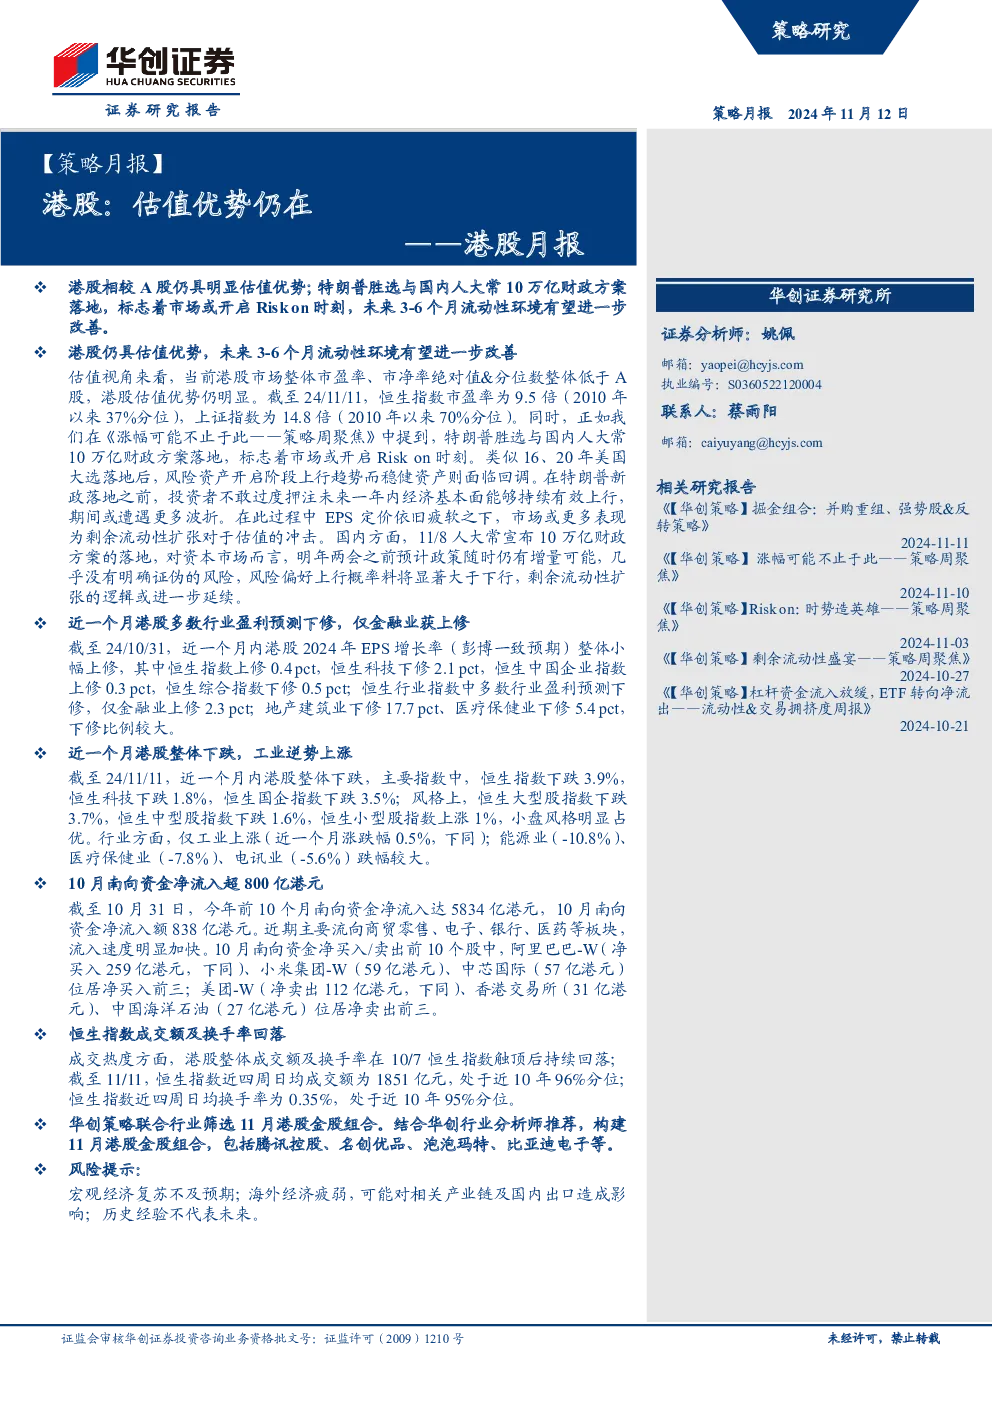
核心观点与关键数据
- 估值优势:港股市盈率、市净率绝对值及分位数均低于A股,估值优势明显。截至2024年11月11日,恒生指数市盈率为9.5倍(2010年以来37%分位),上证指数为14.8倍(2010年以来70%分位)。
- Risk On时开启:特朗普胜选与国内人大常10万亿财政方案落地,标志着市场或开启Risk On时刻。类似2016、2020年美国大选后,风险资产阶段上行,稳健资产回调。短期内EPS定价疲软,市场或更多受剩余流动性扩张驱动。
- 国内政策支持:人大常10万亿财政方案落地,预计明年两会前政策仍有增量可能,风险偏好上行概率显著大于下行,剩余流动性扩张逻辑或延续。
行业与市场表现
- 盈利预测:近一个月港股多数行业盈利预测下修,仅金融业上修2.3pct。地产建筑业下修17.7pct,医疗保健业下修5.4pct。
- 市场走势:近一个月港股整体下跌,恒生指数下跌3.9%,恒生科技下跌1.8%。风格上小盘风格占优,恒生小型股指数上涨1%。行业方面仅工业上涨(0.5%),能源业下跌10.8%,医疗保健业下跌7.8%。
- 成交热度:10月7日恒生指数触顶后,成交额及换手率持续回落。截至2024年11月11日,恒生指数近四周日均成交额1851亿元(近10年96%分位),日均换手率0.35%(近10年95%分位)。
南向资金流动
- 净流入:截至2024年10月31日,今年前10个月南向资金净流入5834亿港元,10月单月净流入838亿港元,流入速度加快。
- 主要流向:商贸零售、电子、银行、医药等板块。净买入前三为阿里巴巴-W(259亿港元)、小米集团-W(59亿港元)、中芯国际(57亿港元);净卖出前三为美团-W(112亿港元)、香港交易所(31亿港元)、中国海洋石油(27亿港元)。
研究结论
- 港股估值优势显著,流动性环境有望改善:特朗普胜选与国内财政政策推动市场开启Risk On时刻,未来3-6个月剩余流动性扩张或驱动估值上行。
- 盈利预测疲软:多数行业盈利预测下修,仅金融业上修,市场或更多受流动性驱动。
- 市场表现与风格:港股整体下跌,小盘风格占优,工业逆势上涨,能源、医疗、电讯业跌幅较大。
- 南向资金加速流入:主要流向消费电子、金融医药等板块,显示资金配置偏好。
- 金股组合:华创策略推荐腾讯控股、名创优品、泡泡玛特、比亚迪电子等。
风险提示
- 宏观经济复苏不及预期。
- 海外经济疲弱影响产业链及出口。
- 历史经验不代表未来,市场环境变化可能导致经验失效。