核心观点与关键数据
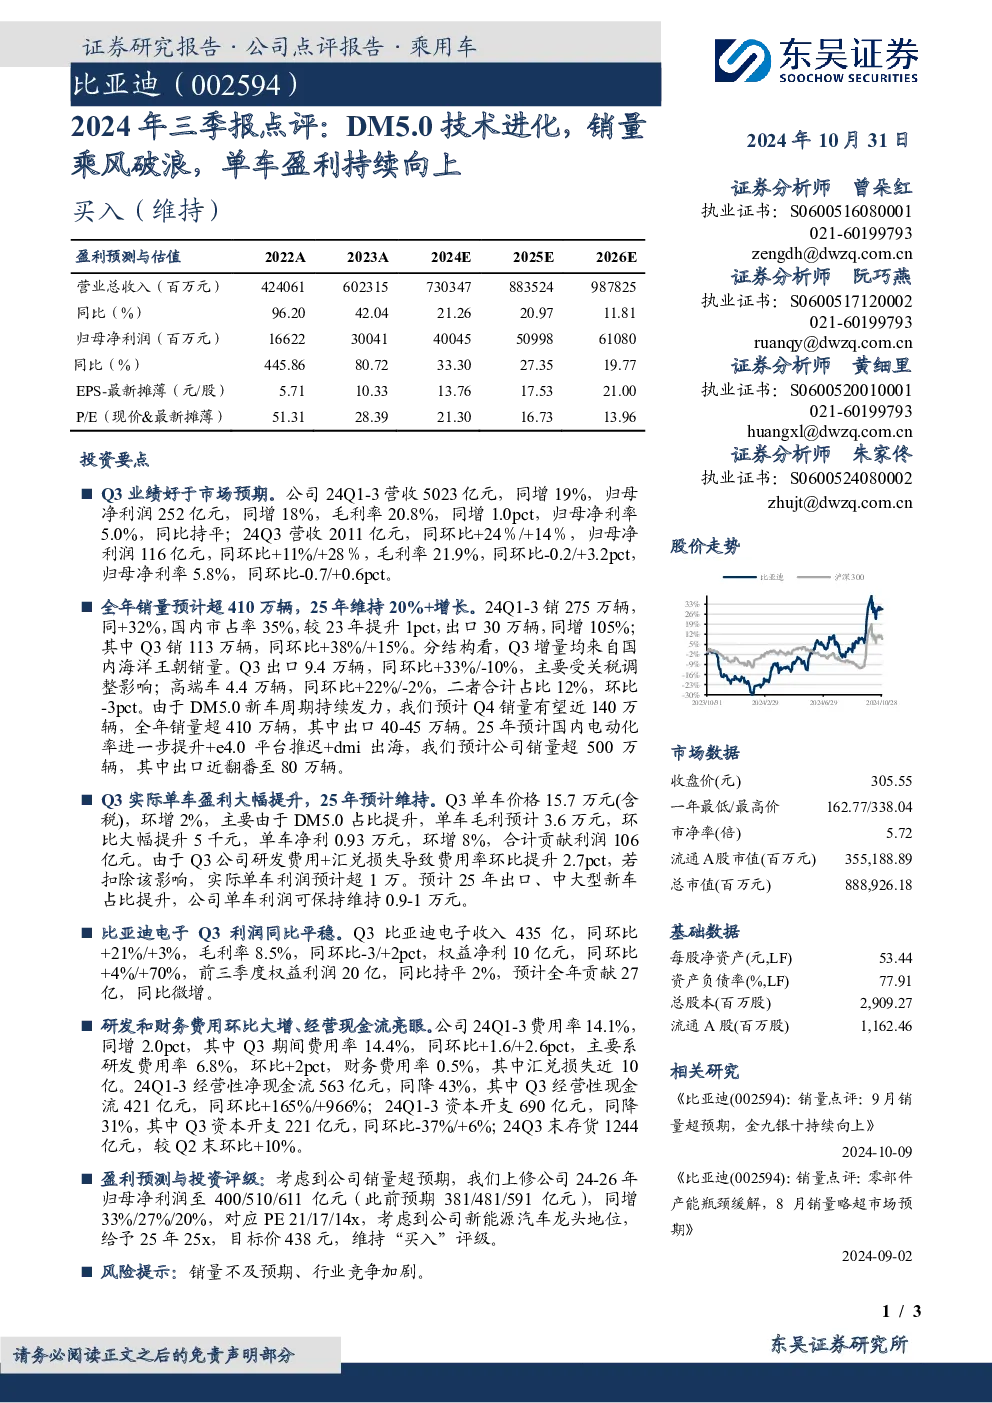
- Q3业绩表现:公司Q3营收2011亿元,同环比增长24%/14%;归母净利润116亿元,同环比增长11%/28%。毛利率21.9%,同环比提升0.2pct;归母净利率5.8%,同环比下降0.7pct但提升0.6pct。
- 销量与市场份额:全年销量预计超410万辆,Q1-3销量275万辆,同比增长32%,国内市占率35%提升1pct;出口30万辆,同比增长105%。Q3销量113万辆,同环比增长38%/15%,增量均来自国内海洋王朝。Q3出口9.4万辆,同环比增长33%/-10%(受关税调整影响);高端车4.4万辆,同环比增长22%/-2%,合计占比12%,环比下降3pct。
- 产品与盈利能力:DM5.0新车周期持续发力,Q3单车价格15.7万元(含税),环比增长2%;单车毛利预计3.6万元,环比提升0.5万元;单车净利0.93万元,环比增长8%。若扣除研发费用+汇兑损失影响,实际单车利润预计超1万元。预计25年出口、中大型新车占比提升,单车利润维持在0.9-1万元。
- 比亚迪电子:Q3利润同比平稳,收入435亿,同环比增长21%/3%;毛利率8.5%,同环比下降3/+2pct;权益净利10亿元,同环比增长4%/70%。前三季度权益利润20亿,同比持平,预计全年贡献27亿,同比微增。
- 费用与现金流:Q1-3费用率14.1%,同增2.0pct;Q3费用率14.4%,同环比增长1.6/+2.6pct,主要系研发费用率6.8%(环比+2pct)及汇兑损失近10亿。Q1-3经营性净现金流563亿元,同降43%;Q3经营性现金流421亿元,同环比增长165%/966%。Q1-3资本开支690亿元,同降31%;Q3资本开支221亿元,同环比下降37%/6%。Q3末存货1244亿元,环比增长10%。
研究结论
- 上调盈利预测:基于销量超预期,上调24-26年归母净利润至400/510/611亿元(此前381/481/591亿元),同增33%/27%/20%,对应PE 21/17/14x。鉴于新能源汽车龙头地位,给予25年25x估值,目标价438元,维持“买入”评级。
- 风险提示:销量不及预期、行业竞争加剧。