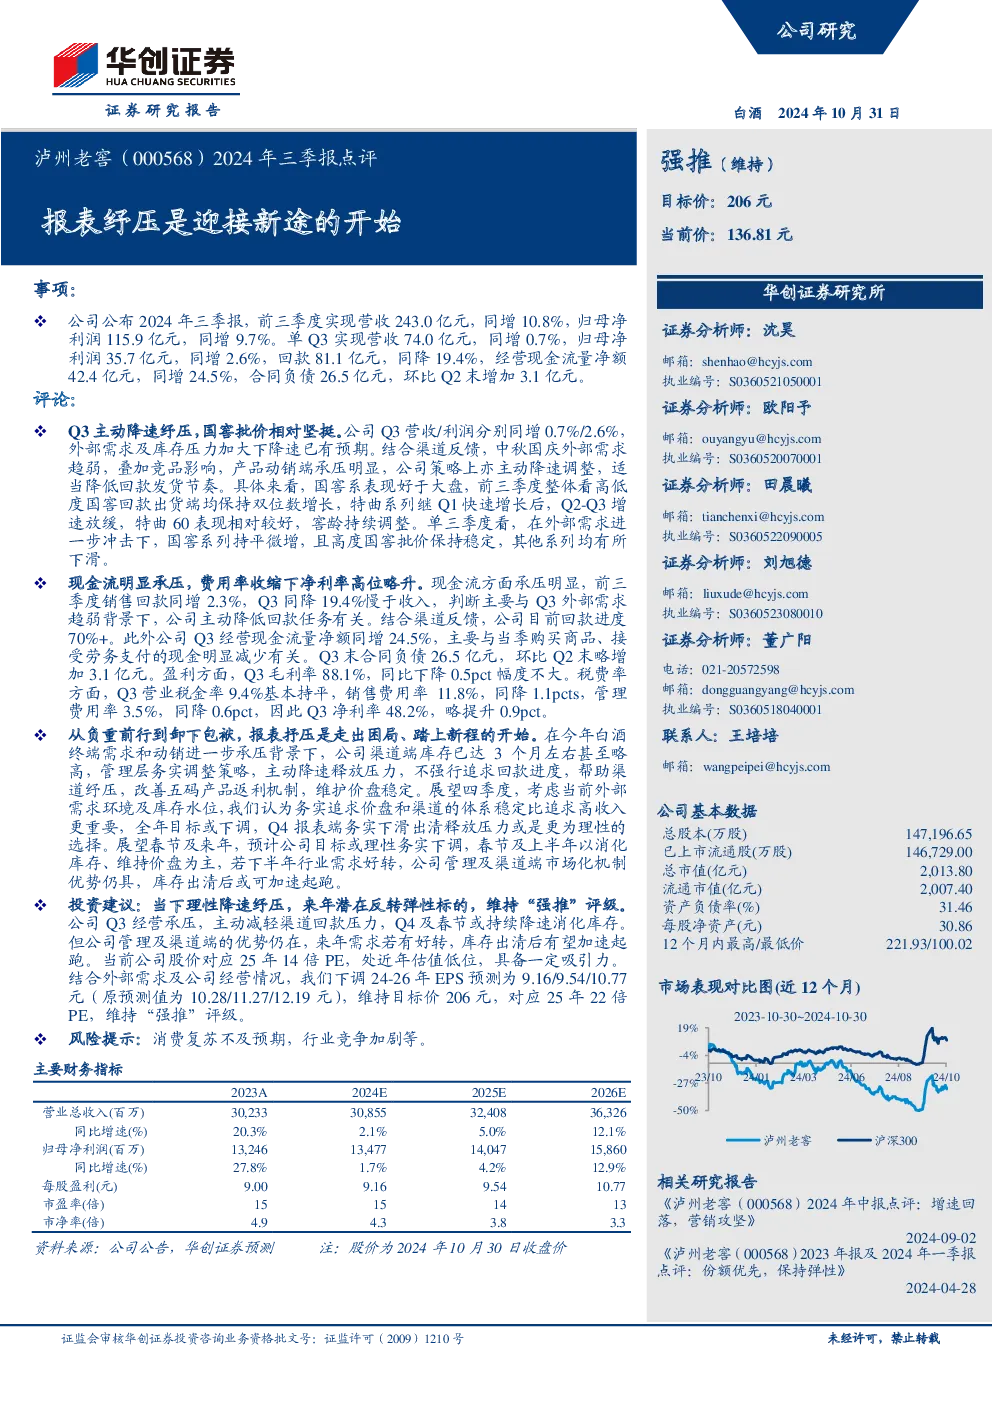
事项:公司公布2024年三季报,前三季度实现营收243.0亿元(同增10.8%),归母净利润115.9亿元(同增9.7%)。单Q3营收74.0亿元(同增0.7%),归母净利润35.7亿元(同增2.6%),回款81.1亿元(同降19.4%),经营现金流量净额42.4亿元(同增24.5%),合同负债26.5亿元(环比Q2末增加3.1亿元)。
评论:
-
Q3主动降速纾压,国窖批价相对坚挺:Q3营收/利润分别同增0.7%/2.6%,外部需求及库存压力下降速符合预期。中秋国庆外部需求趋弱,竞品影响下产品动销承压,公司主动降速调整,降低回款发货节奏。国窖系表现好于大盘,高低度国窖回款出货端均保持双位数增长,特曲系列增速放缓,特曲60表现相对较好,窖龄持续调整。Q3国窖系列持平微增,高度国窖批价稳定,其他系列下滑。
-
现金流明显承压,费用率收缩下净利率高位略升:Q3销售回款同降19.4%慢于收入,主要与公司主动降低回款任务有关,回款进度约70%+。经营现金流量净额同增24.5%,主要因购买商品、接受劳务支付的现金减少。Q3末合同负债略增3.1亿元。Q3毛利率88.1%(同比下降0.5pct),税费率基本持平,销售/管理费用率分别下降1.1pct和0.6pct,净利率略升0.9pct至48.2%。
-
从负重前行到卸下包袱,报表抒压是走出困局、踏上新程的开始:在白酒终端需求及动销承压背景下,渠道库存达3个月左右甚至略高,公司务实调整策略,主动降速释放压力,改善五码产品返利机制,维护价盘稳定。展望四季度,务实追求价盘和渠道稳定比追求高收入更重要,全年目标或下调,Q4报表端务实下滑出清释放压力更为理性。若下半年行业需求好转,公司管理及渠道端优势仍具,库存出清后有望加速起跑。
投资建议:当下理性降速纾压,来年潜在反转弹性标的,维持“强推”评级。公司Q3经营承压,Q4及春节或持续降速消化库存,但管理及渠道端优势仍在,来年需求好转后有望加速起跑。当前股价对应25年14倍PE,处近年估值低位,具备吸引力。下调24-26年EPS预测为9.16/9.54/10.77元(原10.28/11.27/12.19元),维持目标价206元(对应25年22倍PE),维持“强推”评级。
风险提示:消费复苏不及预期,行业竞争加剧等。