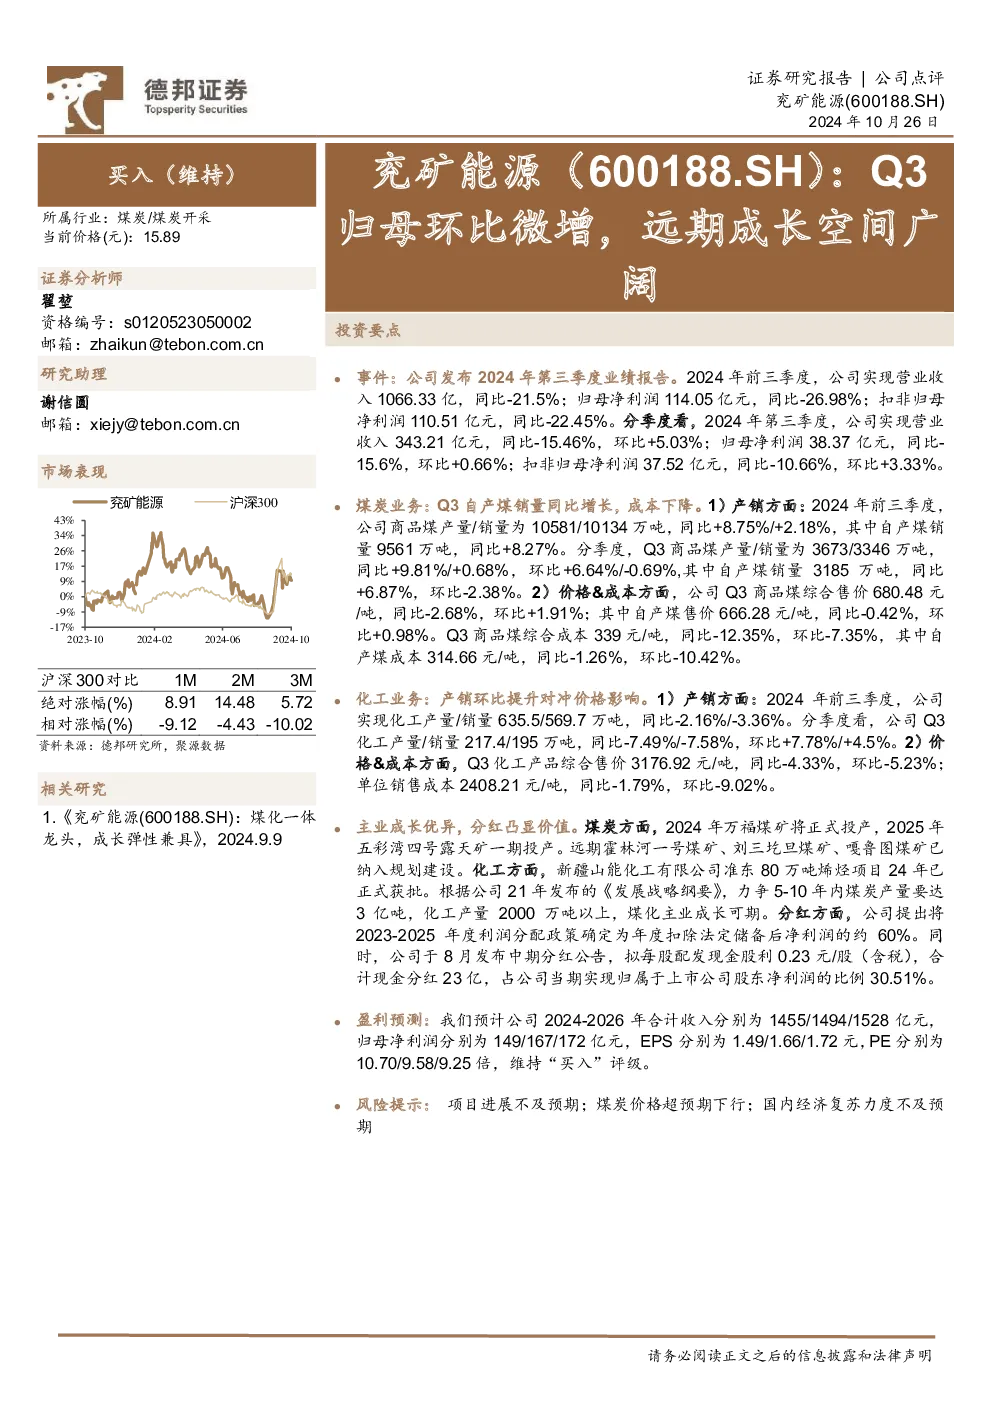
公司2024年前三季度业绩表现承压,但第三季度环比有所改善。具体数据如下:
整体业绩
2024年前三季度,公司实现营业收入1066.33亿元(同比-21.5%),归母净利润114.05亿元(同比-26.98%),扣非归母净利润110.51亿元(同比-22.45%)。第三季度单季营收343.21亿元(同比-15.46%,环比+5.03%),归母净利润38.37亿元(同比-15.6%,环比+0.66%),扣非归母净利润37.52亿元(同比-10.66%,环比+3.33%)。
煤炭业务
- 产销:前三季度自产煤销量9561万吨(同比+8.27%),Q3自产煤销量3185万吨(同比+6.87%,环比-2.38%)。商品煤产量/销量分别为10581/10134万吨(同比+8.75%/+2.18%),Q3产量/销量3673/3346万吨(同比+9.81%/+0.68%,环比+6.64%/-0.69%)。
- 价格与成本:Q3商品煤综合售价680.48元/吨(同比-2.68%,环比+1.91%),自产煤售价666.28元/吨(同比-0.42%,环比+0.98%);综合成本339元/吨(同比-12.35%,环比-7.35%),自产煤成本314.66元/吨(同比-1.26%,环比-10.42%)。
化工业务
- 产销:前三季度化工产量/销量635.5/569.7万吨(同比-2.16%/-3.36%),Q3产量/销量217.4/195万吨(同比-7.49%/-7.58%,环比+7.78%/+4.5%)。
- 价格与成本:Q3化工产品综合售价3176.92元/吨(同比-4.33%,环比-5.23%),单位销售成本2408.21元/吨(同比-1.79%,环比-9.02%)。
主业成长与分红
- 煤炭:万福煤矿2024年投产,五彩湾四号露天矿2025年一期投产,远期规划霍林河等煤矿,目标5-10年煤炭产量达3亿吨。
- 化工:新疆山能化工烯烃项目2024年获批,目标5-10年化工产量超2000万吨。
- 分红:2023-2025年利润分配率约60%,2023年中期分红23亿元(占净利润30.51%)。
盈利预测
预计2024-2026年合计收入1455/1494/1528亿元,归母净利润149/167/172亿元,EPS 1.49/1.66/1.72元,PE 10.70/9.58/9.25倍,维持“买入”评级。
风险提示
项目进展不及预期、煤炭价格超预期下行、国内经济复苏力度不及预期。