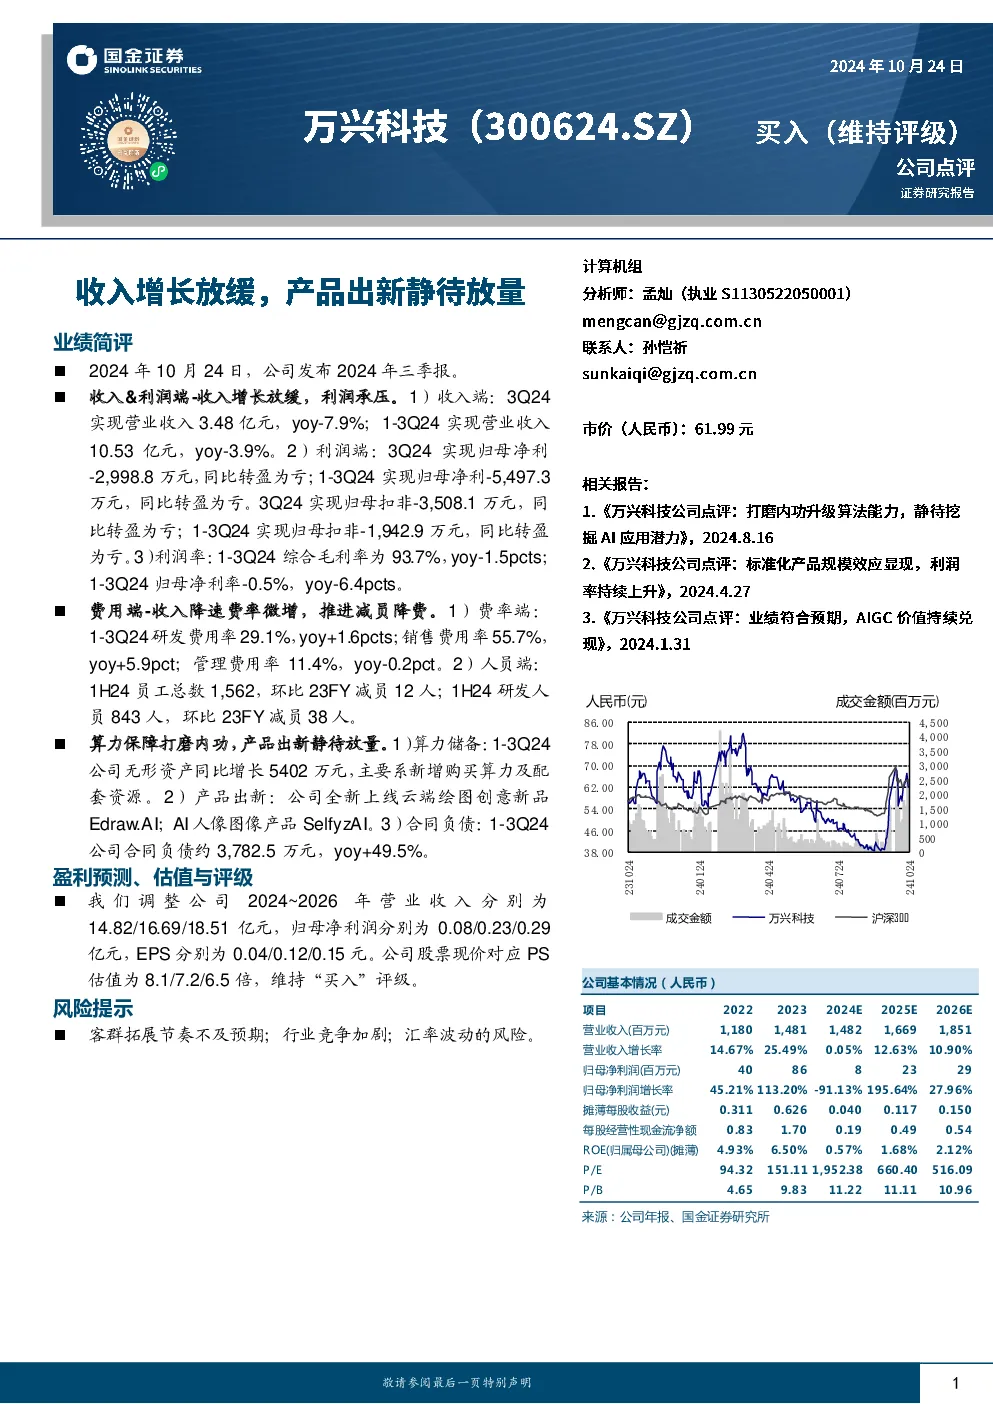
业绩简评
- 收入与利润:2024年三季报显示,公司收入增长放缓,1-3Q24营业收入10.53亿元,同比下降3.9%;利润端由盈转亏,1-3Q24归母净利-5,497.3万元,同比下降91.13%。1-3Q24综合毛利率为93.7%,同比下降1.5个百分点;归母净利率为-0.5%,同比下降6.4个百分点。
- 费用端:收入降速导致费用率微增,1-3Q24研发费用率29.1%,同比上升1.6个百分点;销售费用率55.7%,同比上升5.9个百分点;管理费用率11.4%,同比下降0.2个百分点。1H24员工总数1,562人,环比减少12人,其中研发人员减少38人。
- 算力与产品:1-3Q24公司无形资产同比增长5,402万元,主要系新增购买算力及配套资源。公司全新上线云端绘图创意新品Edraw.AI和AI人像图像产品SelfyzAI。1-3Q24合同负债约3,782.5万元,同比增长49.5%。
盈利预测、估值与评级
- 预测:调整公司2024~2026年营业收入分别为14.82/16.69/18.51亿元,归母净利润分别为0.08/0.23/0.29亿元,EPS分别为0.04/0.12/0.15元。
- 估值:公司股票现价对应PS估值为8.1/7.2/6.5倍,维持“买入”评级。
风险提示
- 客群拓展节奏不及预期;行业竞争加剧;汇率波动的风险。
公司基本情况(2022~2026E)
- 营业收入:2022年1,180亿元,2023年1,481亿元,2024E年1,482亿元,2025E年1,669亿元,2026E年1,851亿元。
- 归母净利润:2022年40亿元,2023年86亿元,2024E年8亿元,2025E年23亿元,2026E年29亿元。
- EPS:2022年0.311元,2023年0.626元,2024E年0.040元,2025E年0.117元,2026E年0.150元。
- 估值:2024E年P/E为1,952.38倍,2025E年P/E为660.40倍,2026E年P/E为516.09倍。
公司点评
- 市场中相关报告投资建议平均评分为1.00,对应“买入”评级。
- 报告强调公司持续推进减员降费,同时加大算力储备,并推出新产品,静待放量。