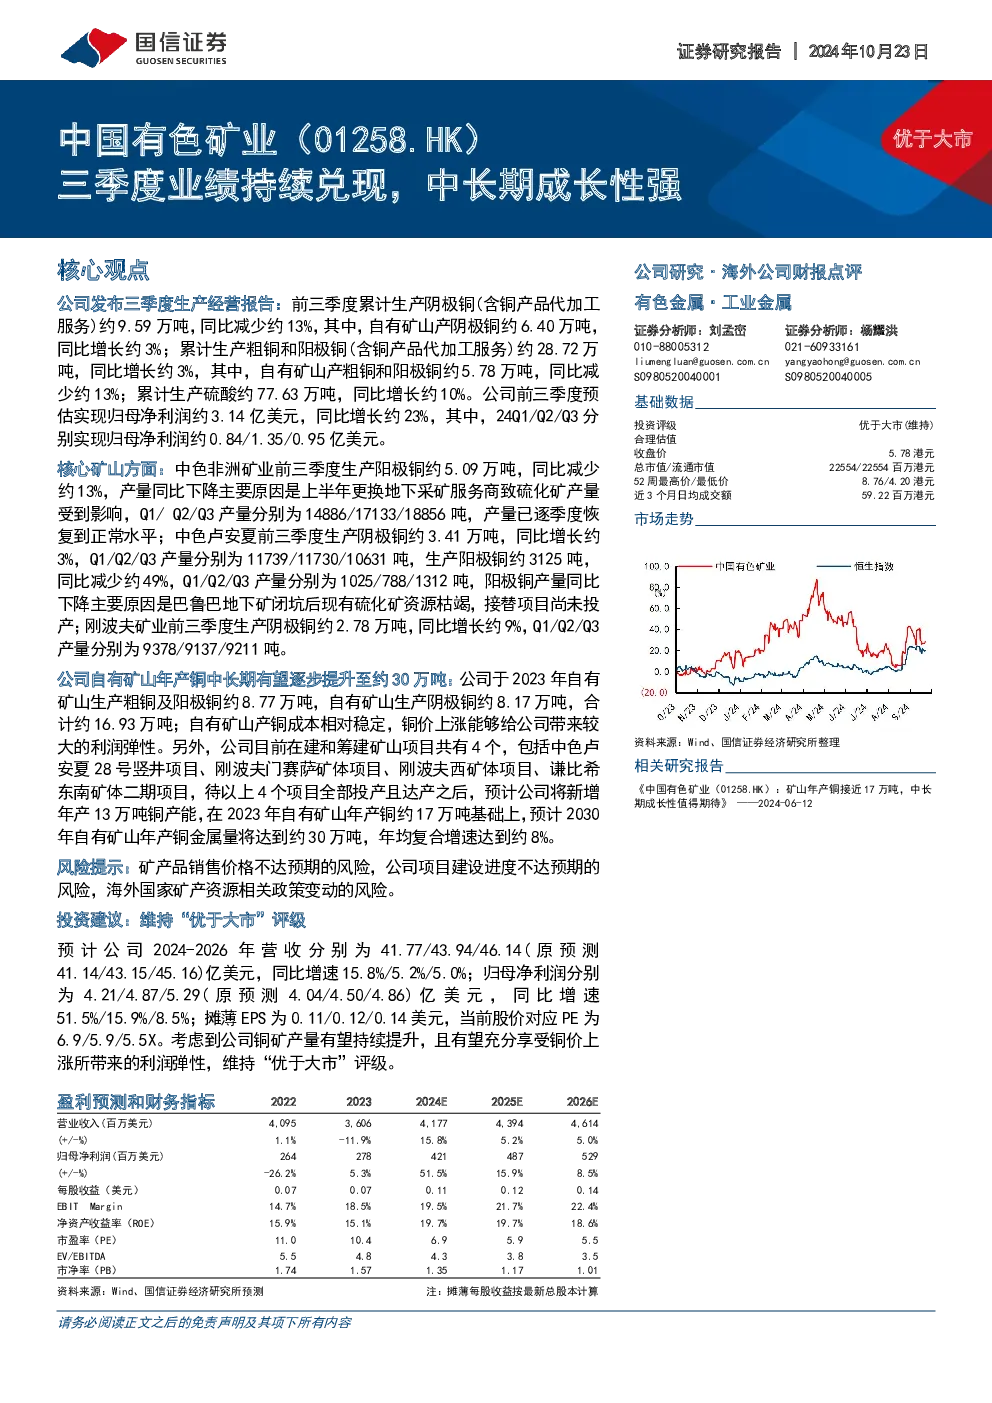
公司发布三季度生产经营报告,前三季度累计生产阴极铜约9.59万吨(同比减少13%),其中自有矿山产约6.40万吨(同比增长3%);累计生产粗铜和阳极铜约28.72万吨(同比增长3%),其中自有矿山产约5.78万吨(同比减少13%);累计生产硫酸约77.63万吨(同比增长10%)。前三季度预估实现归母净利润约3.14亿美元(同比增长23%),其中Q1/Q2/Q3分别实现归母净利润约0.84/1.35/0.95亿美元。
核心矿山方面:
- 中色非洲矿业:前三季度生产阳极铜约5.09万吨(同比减少13%),产量下降主要因上半年更换采矿服务商,Q3产量已恢复正常;
- 中色卢安夏:前三季度生产阴极铜约3.41万吨(同比增长3%),生产阳极铜约3125吨(同比减少49%),阳极铜产量下降因巴鲁巴地下矿闭坑且接替项目未投产;
- 刚波夫矿业:前三季度生产阴极铜约2.78万吨(同比增长9%)。
冶炼产能方面:
- 谦比希铜冶炼:前三季度生产粗铜和阳极铜约19.89万吨(同比增长26%),硫酸约55.32万吨(同比增长30%),主要因去年同期供应商停产影响;
- 中色华鑫马本德:阴极铜产量同比减少51%(因刚果(金)停限电);
- 卢阿拉巴铜冶炼:粗铜约8.83万吨(同比减少27%),硫酸约22.17万吨(同比减少21%)。
公司自有矿山年产铜中长期有望提升至约30万吨:2023年自有矿山合计产铜约16.93万吨,成本稳定,铜价上涨带来利润弹性。在建和筹建项目4个(中色卢安夏28号竖井、刚波夫门赛萨矿体、刚波夫西矿体、谦比希东南矿体二期),全部达产后预计新增年产13万吨铜,2030年年产铜金属量达约30万吨(年均复合增速8%)。
风险提示:矿产品销售价格不达预期、项目建设进度不及预期、海外国家矿产资源政策变动。
投资建议:维持“优于大市”评级。预计2024-2026年营收分别为41.77/43.94/46.14亿美元(同比增速15.8%/5.2%/5.0%),归母净利润分别为4.21/4.87/5.29亿美元(同比增速51.5%/15.9%/8.5%),摊薄EPS为0.11/0.12/0.14美元,当前股价对应PE为6.9/5.9/5.5X。公司铜矿产量有望持续提升,且能充分享受铜价上涨带来的利润弹性。