你可能感兴趣
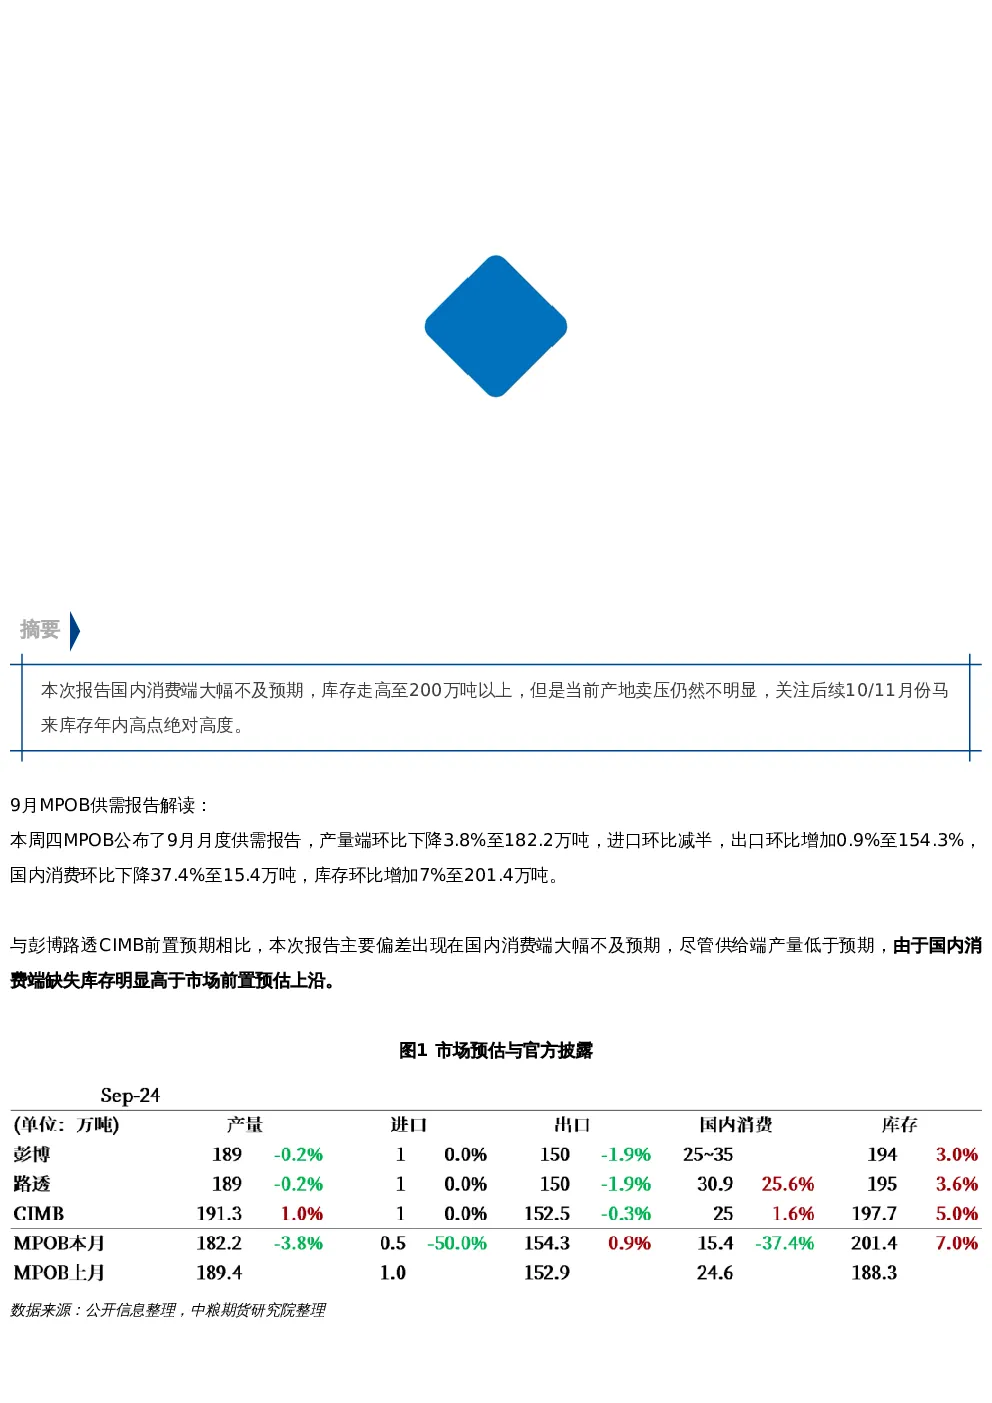
【市场聚焦】棕榈油:马来局9月报告
中粮期货2024-10-29
【市场聚焦】棕榈油:马来局6月报告
中粮期货2024-07-11
【市场聚焦】棕榈油:马来局3月报告
中粮期货2025-04-11
【市场聚焦】棕榈油:马来局2月报告
中粮期货2025-03-11
【市场聚焦】棕榈油:马来局七月报告
中粮期货2024-08-13
【市场聚焦】棕榈油:马来局4月报告
中粮期货2024-05-11
【市场聚焦】棕榈油:马来局5月报告
中粮期货2024-06-11
【市场聚焦】棕榈油:马来局8月报告
中粮期货2024-09-11
【市场聚焦】棕榈油:马来局11月报告
中粮期货2024-12-11
【市场聚焦】棕榈油:马来局10月报告
中粮期货2024-11-12