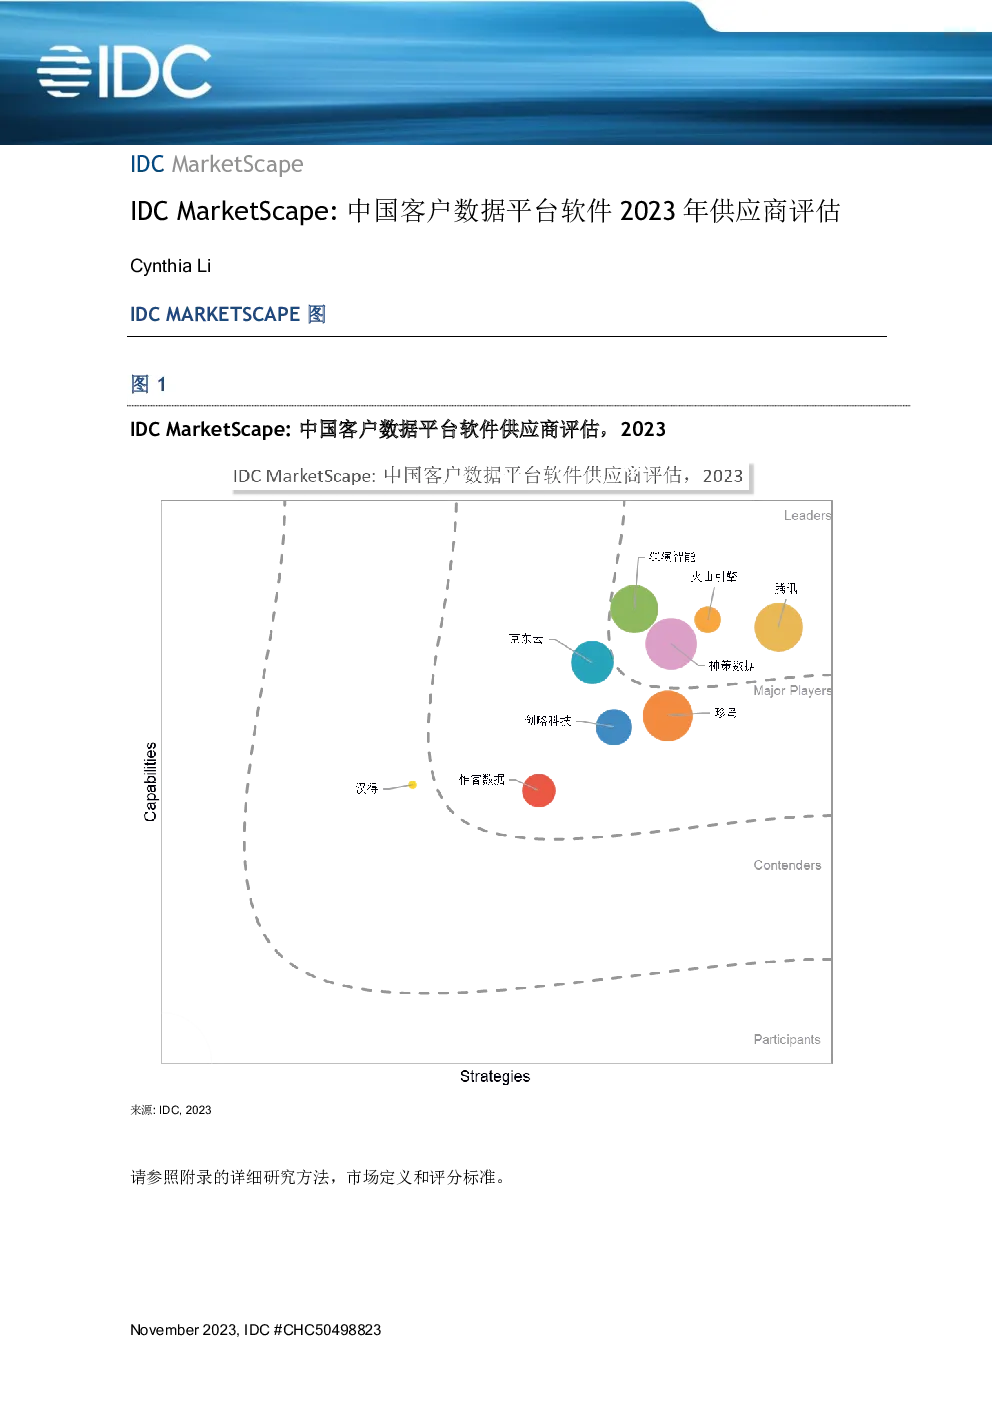
IDC MarketScape:中国客户数据平台软件2023年供应商评估
整体市场规模:全球客户数据平台(CDP)市场高速发展,中国迎来真正的市场增长。大部分企业已意识到统一客户数据平台的重要性,该平台可以通过强大的人工智能/分析来优化客户数据利用率,支持客户运营和管理的应用场景,包括实时个性化、客户全方位服务、客户旅程协作管理、身份解析和客户数据隐私等。IDC预测,到2026年,全球CDP市场规模将达到57.2亿美元,中国CDP市场的增速将超过全球市场。相比2021年,2022年中国客户数据平台软件市场增长了36.1%,达到16.4亿元人民币,预计未来5年年复合增长率(CAGR)为27.7%。
市场驱动因素:客户管理数字化需求提升,产品概念被广泛认知,产品功能趋于完善。疫情之后,企业必须改进与客户的互动方式,企业意识到必须开发数字能力,以释放分散在企业中孤立数据源和应用程序中的数据价值。行业对CDP的功能需求越来越系统化和标准化,企业越来越认同CDP是营销及客户运管管理的底座。
市场格局:头部厂商持续完善产品性能与架构,新入局者深化应用场景和业务驱动。2022年,中国的CDP供应商超过30家,包括持续深耕CDP产品的数据分析型公司、向营销自动化领域延展的软件型公司以及基于三方丰富数据资源和分析技术能力的云厂商。一些国际厂商在中国市场提供CDP解决方案,但在本土化需求的理解、灵活可扩展、服务体系方面,往往比较欠缺。本土CDP供应商更了解中国市场的特点和客户需求,会强调本地化的技术支持和服务,以及更灵活、定制化的解决方案。
市场趋势:行业场景精细化,竞争从基础性能走向应用场景深化。在中国市场,CDP在多个行业迎来需求,消费零售企业的需求占比最高,其次是汽车、互联网服务及公众服务行业。借助CDP,组织可以重建数字优先的客户基础,以实现更加情境化、无缝和智能的体验。
本报告考察了已在中国开展业务的CDP供应商,旨在为技术买家做出购买决策提供信息。
IDC MarketScape厂商入选标准:
- 具有标准化的CDP产品,且产品符合IDC CDP定义中的所有数据聚合功能以及至少一些分析和激活功能。
- 到2022年,供应商在中国必须拥有至少三个已部署其产品的客户。
- 2022年,CDP业务收入超过500万元人民币。
给技术买家的建议:
- 在选购CDP之前,买家需要明确自身的战略方向、业务需求和数据需求,并根据需求选择适合的CDP产品。
- 不同的CDP产品在针对不同的行业、业务场景和数据类型方面存在差异。在确定选购CDP之前,买家最好能够进行试用和评估,以了解CDP技术的实际效果和适用性。
CDP搭建策略:
- 构建跨部门企业客户数据层。
- 使CDP用例与客户管理战略路线图保持一致。
- 充分考虑业务人员和数据管理人员的要求。
- 利用AI/ML扩展数字优先体验。
- 考虑供应商的上市策略和能力。
厂商综合概况:
本章节简要地解释了IDC通过厂商在IDC MarketScape中的位置得出的关键发现。以下厂商介绍按厂商简称拼音首字母顺序排列:
- 创略科技
- 汉得
- 火山引擎
- 京东云
- 深演智能
- 神策数据
- 腾讯
- 惟客数据
- 珍岛
值得关注的厂商:
纳入本次研究的厂商还包括:驰骛、微软、云徙、阿里瓴羊、移动云等厂商,但由于其市场策略需要,评估结果暂不展示在本报告中。