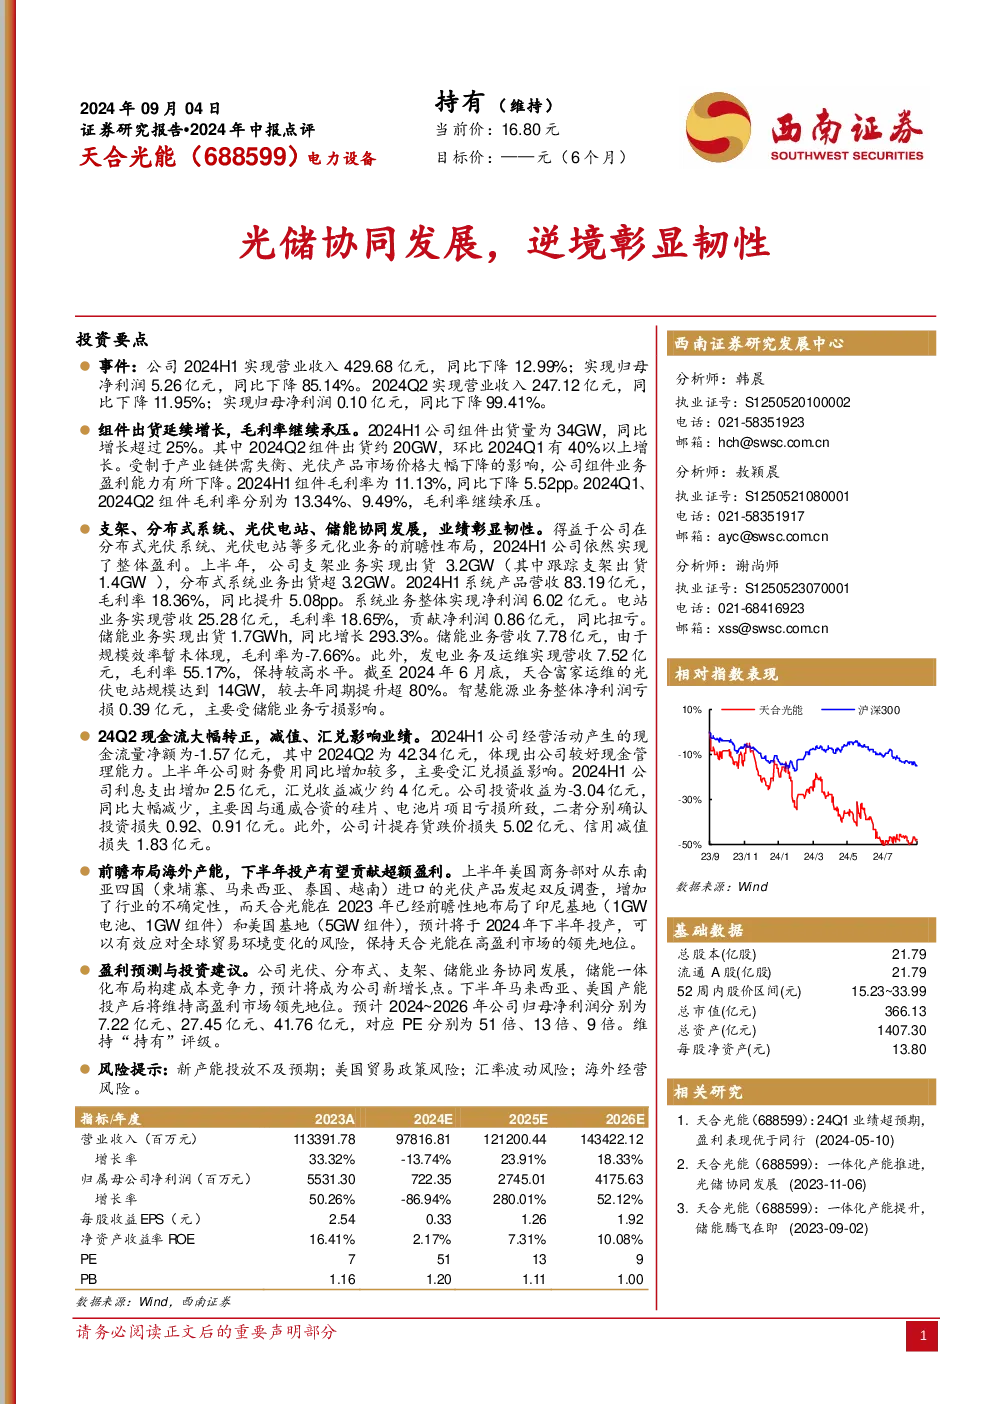
核心观点与关键数据
- 业绩表现:2024H1公司实现营业收入429.68亿元,同比下降12.99%;归母净利润5.26亿元,同比下降85.14%。2024Q2营业收入247.12亿元,同比下降11.95%;归母净利润0.10亿元,同比下降99.41%。
- 组件出货:2024H1组件出货量34GW,同比增长超25%;2024Q2组件出货约20GW,环比增长40%以上。受产业链供需失衡及市场价格下降影响,2024H1组件毛利率11.13%,同比下降5.52pp;2024Q1、2024Q2毛利率分别为13.34%、9.49%。
业务协同与业绩韧性
- 多元化布局:支架业务出货3.2GW(跟踪支架1.4GW),分布式系统出货超3.2GW。2024H1系统产品营收83.19亿元,毛利率18.36%,同比提升5.08pp;系统业务净利润6.02亿元。电站业务营收25.28亿元,毛利率18.65%,贡献净利润0.86亿元,同比扭亏。
- 储能业务:出货1.7GWh,同比增长293.3%;营收7.78亿元,毛利率-7.66%。智慧能源业务整体净利润亏损0.39亿元,主要受储能业务亏损影响。
- 运维业务:截至2024年6月,天合富家运维电站规模达14GW,同比增长超80%。发电及运维业务营收7.52亿元,毛利率55.17%,保持较高水平。
财务与风险
- 现金流:2024H1经营活动现金流量净额-1.57亿元,2024Q2大幅转正至42.34亿元。
- 财务费用:主要受汇兑损益影响,2024H1利息支出增加2.5亿元,汇兑收益减少约4亿元。投资收益为-3.04亿元,主要因与通威合资项目亏损。
- 减值与计提:计提存货跌价损失5.02亿元、信用减值损失1.83亿元。
前瞻布局与投资建议
- 海外产能:已布局印尼(1GW电池、1GW组件)和美国(5GW组件)基地,预计2024年下半年投产,应对全球贸易环境变化。
- 盈利预测:预计2024~2026年归母净利润分别为7.22亿元、27.45亿元、41.76亿元,对应PE分别为51倍、13倍、9倍。
- 投资建议:维持“持有”评级,看好光伏、分布式、支架、储能协同发展及储能一体化布局的成本竞争力。下半年马来西亚、美国产能投产将维持高盈利市场领先地位。
风险提示
- 新产能投放不及预期;美国贸易政策风险;汇率波动风险;海外经营风险。