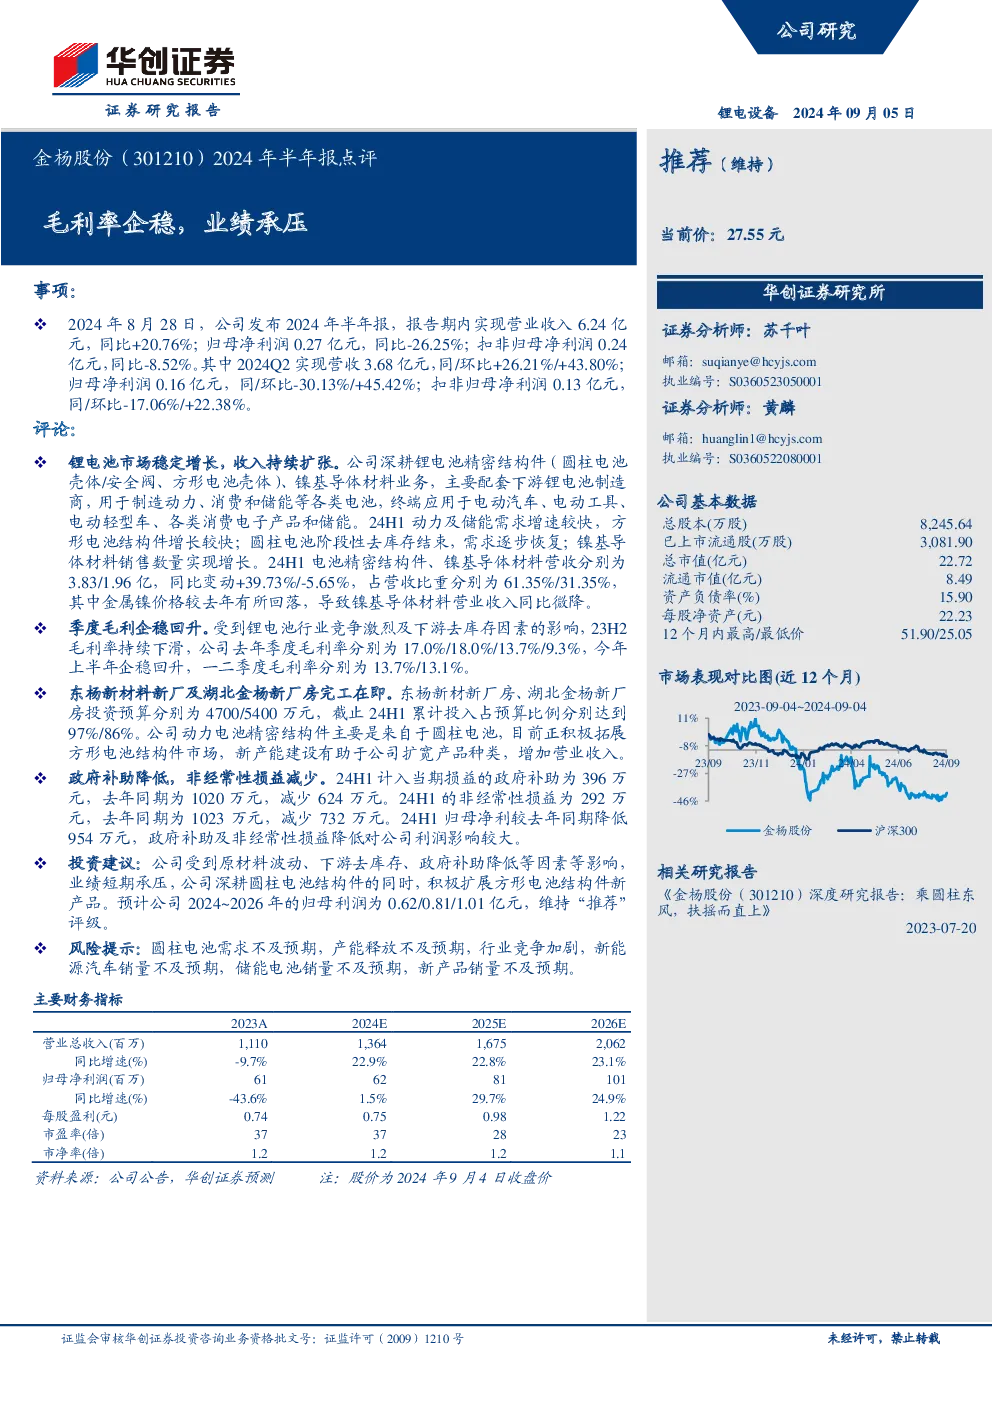
金杨股份(301210)2024年半年报点评
财务概览
- 营业收入:2024年上半年实现营业收入6.24亿元,同比增长20.76%。
- 净利润:归母净利润0.27亿元,同比下降26.25%;扣非归母净利润0.24亿元,同比下降8.52%。
- 二季度表现:二季度实现营收3.68亿元,同比增长26.21%,环比增长43.80%;归母净利润0.16亿元,同比增长45.42%,环比增长45.42%。
业务分析
- 市场趋势:锂电池市场稳定增长,动力及储能需求增速较快,方形电池结构件增长迅速;圆柱电池阶段性去库存结束,需求逐步恢复;镍基导体材料销售数量增长。
- 收入构成:2024H1电池精密结构件、镍基导体材料营收分别为3.83亿元和1.96亿元,分别同比增长39.73%和下降5.65%。
- 成本因素:金属镍价格较去年有所回落,导致镍基导体材料营业收入微降。
毛利率与成本
- 毛利率:上半年毛利率企稳回升,一季度和二季度毛利率分别为13.7%和13.1%。
- 成本控制:受锂电池行业竞争激烈及下游去库存影响,23H2毛利率持续下滑。
新产能建设
- 新厂进展:东杨新材料新厂和湖北金杨新厂房建设接近尾声,预计将在年内完工。
非经常性损益
- 政府补助:2024H1政府补助减少至396万元,去年同期为1020万元。
- 非经常性损益:2024H1非经常性损益减少至292万元,去年同期为1023万元。
投资建议
- 短期业绩承压:受原材料波动、下游去库存、政府补助降低等因素影响,业绩短期承压。
- 未来发展:公司正积极扩展方形电池结构件市场,预计2024-2026年归母利润分别为0.62亿元、0.81亿元和1.01亿元,维持“推荐”评级。
风险提示
- 圆柱电池需求不及预期:圆柱电池市场需求低于预期。
- 产能释放不及预期:新产能未能如期释放。
- 行业竞争加剧:市场竞争加剧。
- 新能源汽车销量不及预期:新能源汽车销量低于预期。
- 储能电池销量不及预期:储能电池销量低于预期。
- 新产品销量不及预期:新产品销量低于预期。
财务预测
- 未来三年预测:
- 营业收入:2024-2026年分别为1364百万、1675百万和2062百万,同比增长22.9%、22.8%和23.1%。
- 归母净利润:2024-2026年分别为62百万、81百万和101百万,同比增长1.5%、29.7%和24.9%。
- 每股盈利:2024-2026年分别为0.75元、0.98元和1.22元。
- 市盈率:2024-2026年分别为37倍、28倍和23倍。
- 市净率:2024-2026年均为1.2倍。
资产负债表与利润表摘要
- 资产负债表:截至2024H1,总资产2444百万,总负债448百万,所有者权益1996百万。
- 利润表:2024H1实现营业总收入1364百万,营业成本1177百万,净利润73百万。
财务比率
- 盈利能力:净利润率5.4%,毛利率13.7%。
- 偿债能力:资产负债率18.3%,流动比率2.9,速动比率2.1。
- 成长能力:营业收入增长率22.9%,净利润增长率1.5%。
- 营运能力:存货周转天数107天,应收账款周转天数82天。