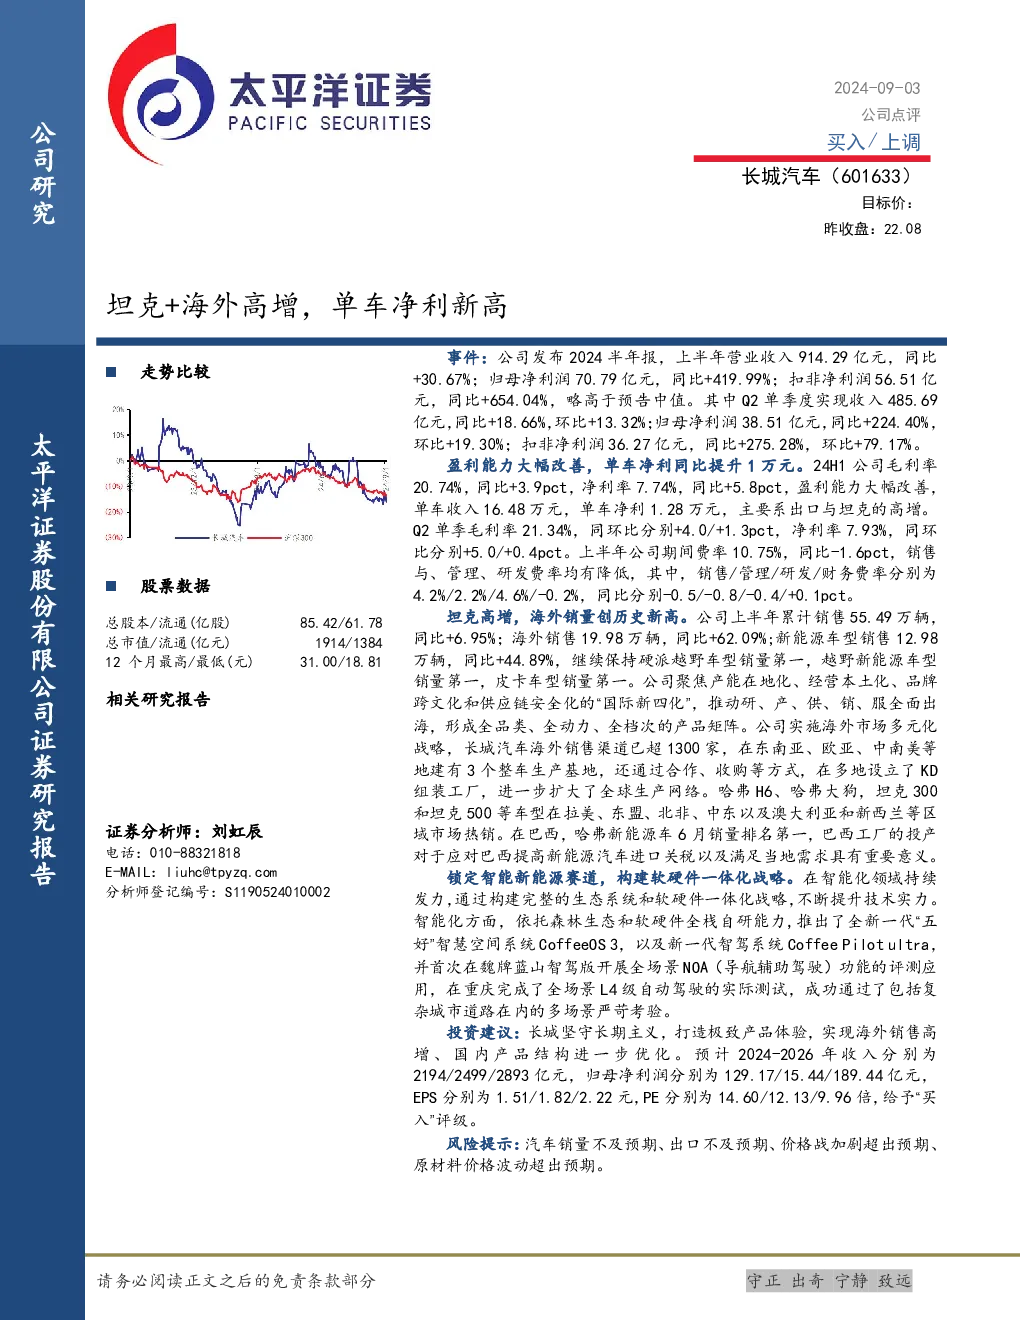
公司2024半年报核心要点总结
业绩表现
- 营收与利润:上半年营业收入914.29亿元,同比增长30.67%;归母净利润70.79亿元,同比增长419.99%;扣非净利润56.51亿元,同比增长654.04%,略高于预告中值。Q2单季度收入485.69亿元,同比增长18.66%,环比增长13.32%;归母净利润38.51亿元,同比增长224.40%,环比增长19.30%;扣非净利润36.27亿元,同比增长275.28%,环比增长79.17%。
- 盈利能力:毛利率20.74%,同比提升3.9个百分点;净利率7.74%,同比提升5.8个百分点。单车净利同比提升1万元。单车收入16.48万元,单车净利1.28万元,主要得益于出口与坦克车型的高增长。
业务亮点
- 销量增长:上半年累计销售55.49万辆,同比增长6.95%;海外销售19.98万辆,同比增长62.09%;新能源车型销售12.98万辆,同比增长44.89%。哈弗H6、哈弗大狗、坦克300和坦克500等车型在拉美、东盟、北非、中东以及澳大利亚和新西兰等区域市场热销。
- 国际化战略:聚焦产能在地化、经营本土化、品牌跨文化和供应链安全化的“国际新四化”,推动研、产、供、销、服全面出海。海外销售渠道已超1300家,在东南亚、欧亚、中南美等地建有3个整车生产基地,并设立KD组装工厂,进一步扩大全球生产网络。巴西工厂投产对应对当地新能源汽车进口关税提升及满足当地需求具有重要意义。
技术发展
- 智能化:依托森林生态和软硬件全栈自研能力,推出全新一代“五好”智慧空间系统CoffeeOS3,以及新一代智驾系统CoffeePilotultra。首次在魏牌蓝山智驾版开展全场景NOA(导航辅助驾驶)功能的评测应用,并在重庆完成全场景L4级自动驾驶的实际测试,成功通过复杂城市道路等多场景严苛考验。
费用控制
- 期间费率:上半年期间费率10.75%,同比下降1.6个百分点。销售、管理、研发费率均有降低,分别为4.2%、2.2%、4.6%,同比分别下降0.5、0.8、0.4个百分点;财务费率-0.2%,同比上升0.1个百分点。
投资建议
- 预测:预计2024-2026年收入分别为2194/2499/2893亿元,归母净利润分别为129.17/15.44/189.44亿元,EPS分别为1.51/1.82/2.22元,PE分别为14.60/12.13/9.96倍。
- 评级:给予“买入”评级。
风险提示
- 汽车销量不及预期、出口不及预期、价格战加剧超出预期、原材料价格波动超出预期。
投资评级说明
- 行业评级:看好、中性、看淡(未来6个月内行业整体回报与沪深300指数对比)。
- 公司评级:买入、增持、持有、减持、卖出(未来6个月内个股相对沪深300指数涨幅对比)。