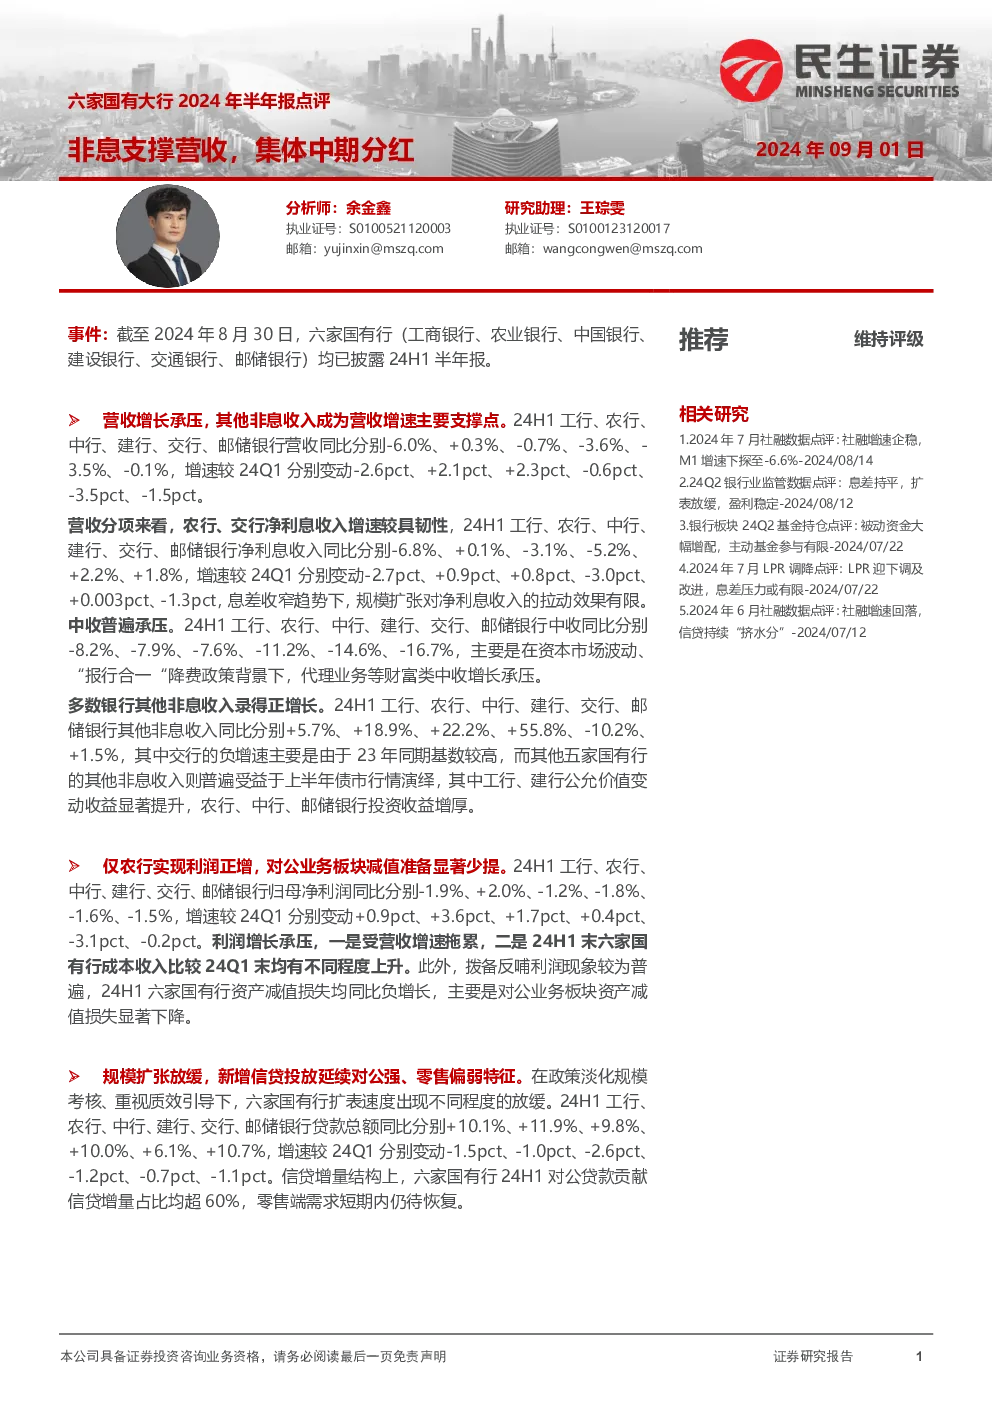
六家国有大行2024年半年报点评
一、营收与非息收入分析
- 营收增长承压:2024年上半年,六家国有大行(工商银行、农业银行、中国银行、建设银行、交通银行、邮储银行)的营收增速整体呈负增长态势,其中工商银行、农业银行、中国银行、建设银行、交通银行和邮储银行的营收同比分别下降6.0%、0.3%、0.7%、3.6%、3.5%和0.1%。
- 非息收入支撑:非息收入成为支撑营收增长的主要动力。2024年上半年,六家国有行的非息收入同比分别增长5.7%、18.9%、22.2%、55.8%、-10.2%和1.5%。其中,交通银行的负增长主要是由于2023年同期基数较高,其他五家国有行的非息收入普遍受益于上半年债市行情。
二、利润与拨备情况
- 利润增速放缓:2024年上半年,六家国有行的归母净利润增速整体放缓,其中工商银行、农业银行、中国银行、建设银行、交通银行和邮储银行的净利润同比分别下降1.9%、2.0%、1.2%、1.8%、1.6%和1.5%。
- 拨备反哺利润:尽管利润增速放缓,但拨备反哺利润的现象较为普遍。2024年上半年,六家国有行的资产减值损失均同比负增长,主要是对公业务板块的资产减值损失显著下降。
三、信贷与规模扩张
- 信贷结构变化:2024年上半年,六家国有行的信贷增量结构中,对公贷款贡献显著,零售端需求短期内仍待恢复。具体来看,贷款总额同比增长10.1%至11.9%,增速较一季度略有放缓。
- 规模扩张放缓:政策导向下,国有行的扩表速度出现不同程度的放缓,资产和贷款总额增速均有所下降。
四、净息差与存款成本
- 净息差变化:2024年上半年,六家国有行的净息差有所分化,其中工商银行、农业银行、中国银行、建设银行、交通银行和邮储银行的净息差分别下降5BP、上升1BP、基本持平、下降3BP、上升2BP和下降1BP。存款成本方面,各行存款成本率分别下降6BP、7BP、2BP、5BP、14BP和6BP,表明存款成本有所改善。
五、资产质量和中期分红
- 资产质量稳定:2024年上半年,六家国有行的不良率整体保持平稳或略有下降,其中工商银行、建设银行的不良率分别下降1BP。拨备覆盖率总体保持在较高水平,显示较强的资产抵御风险的能力。
- 中期分红:六家国有行均宣布进行中期分红,分红比例与去年基本持平,交行的分红比例相对较高。
总结
总体来看,2024年上半年,六家国有大行的营收增速承压,但非息收入成为主要支撑点。利润增速放缓,但由于拨备反哺,整体盈利能力依然稳健。信贷结构以对公为主,规模扩张有所放缓。净息差和存款成本有所改善,资产质量保持稳定。未来,随着政策导向的变化,国有行有望进一步优化资产配置和提高经营效率。