博士眼镜(300622.SZ)2024年半年报点评
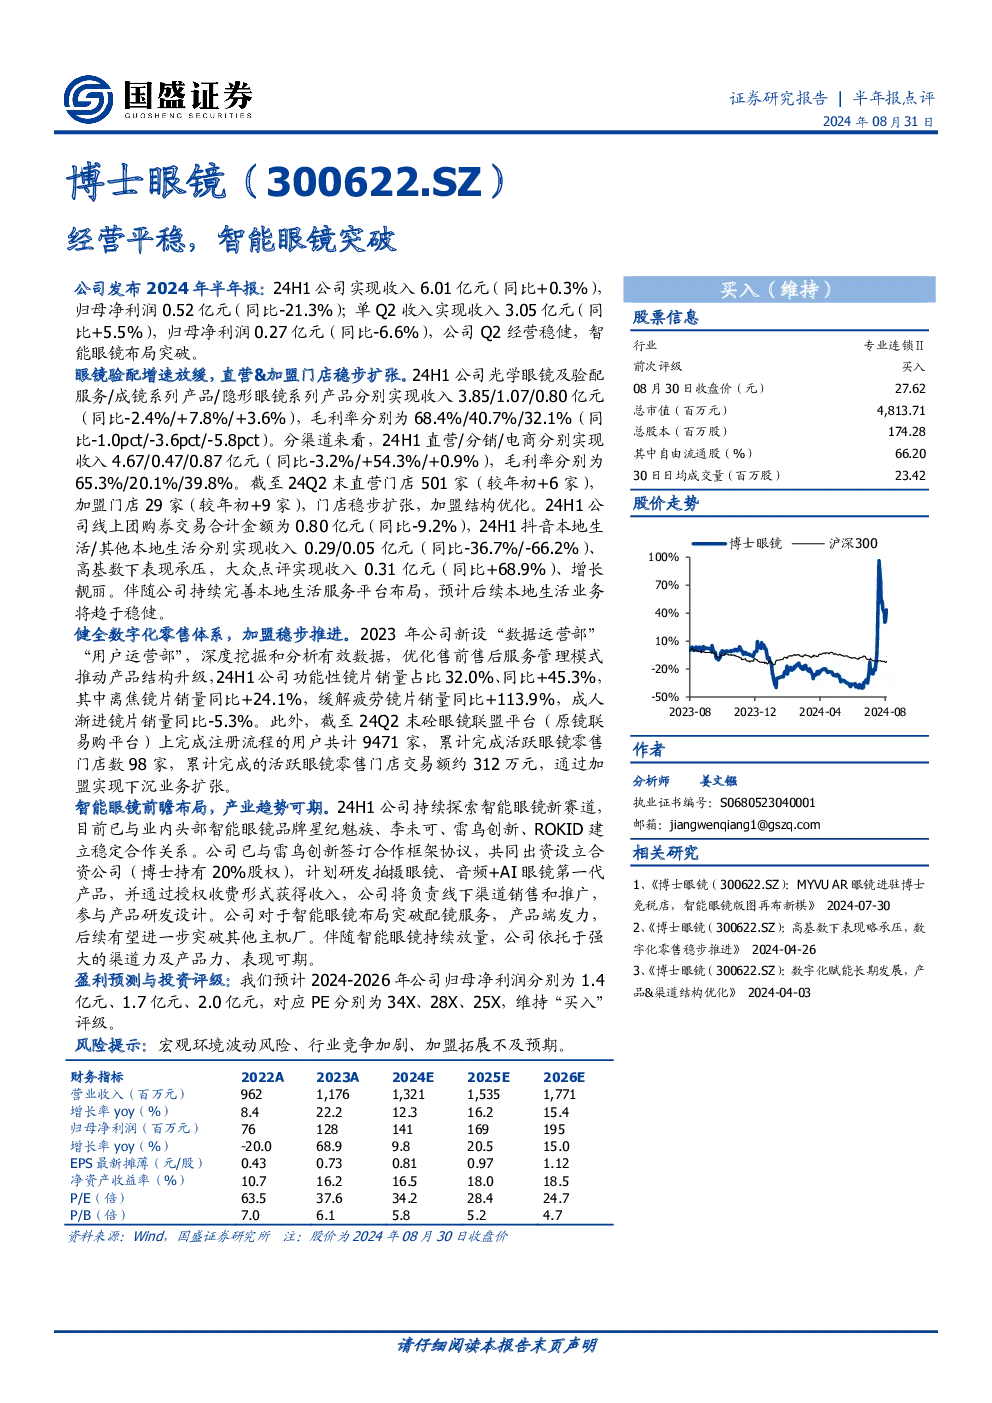
1. 营收与利润情况
- 总收入:2024年上半年,公司实现营业收入6.01亿元,同比增长0.3%。
- 净利润:归母净利润为0.52亿元,同比下降21.3%。
- 二季度表现:Q2季度收入3.05亿元,同比增长5.5%,归母净利润0.27亿元,同比下降6.6%。
2. 业务细分情况
- 眼镜验配:光学眼镜及验配服务、成镜系列产品、隐形眼镜系列产品分别实现收入3.85亿元、1.07亿元、0.80亿元,毛利率分别为68.4%、40.7%、32.1%。
- 渠道分布:
- 直营门店:501家,同比增长6家。
- 加盟门店:29家,同比增长9家。
- 电商:收入0.87亿元,同比增长0.9%。
3. 数字化与加盟
- 数字化零售体系:新增“数据运营部”和“用户运营部”,功能性镜片销量占比32.0%,同比上升45.3%。
- 加盟业务:砼眼镜联盟平台上注册用户9471家,活跃零售门店98家,交易额约312万元。
4. 智能眼镜布局
- 合作进展:与星纪魅族、李未可、雷鸟创新、ROKID等智能眼镜品牌建立合作。
- 新产品开发:与雷鸟创新合作设立合资公司,计划研发拍摄眼镜、音频+AI眼镜等产品。
5. 财务预测与投资评级
- 盈利预测:预计2024-2026年归母净利润分别为1.4亿元、1.7亿元、2.0亿元。
- 评级:维持“买入”评级。
6. 风险提示
- 宏观环境波动风险。
- 行业竞争加剧。
- 加盟拓展不及预期。
财务指标
- 2022-2026年营业收入预测:962、1176、1321、1535、1771百万元。
- 2022-2026年归母净利润预测:76、128、141、169、195百万元。
- 2022-2026年每股收益预测:0.43、0.73、0.81、0.97、1.12元。
- 2022-2026年市盈率预测:63.5、37.6、34.2、28.4、24.7倍。
- 2022-2026年市净率预测:7.0、6.1、5.8、5.2、4.7倍。
资产负债表与利润表
- 资产总计:2024年预计达到1389百万元。
- 净利润:2024年预计为140百万元。
- ROE:2024年预计达到16.5%。
- EPS:2024年预计为0.81元。
总结
博士眼镜在2024年上半年实现了稳健的经营,尽管整体净利润有所下降,但得益于智能眼镜领域的布局突破和加盟业务的稳步发展,公司未来前景看好。公司通过数字化零售体系的建设和智能眼镜的新产品开发,有望在新兴领域取得突破。然而,市场竞争加剧和加盟拓展不及预期仍存在一定的风险。