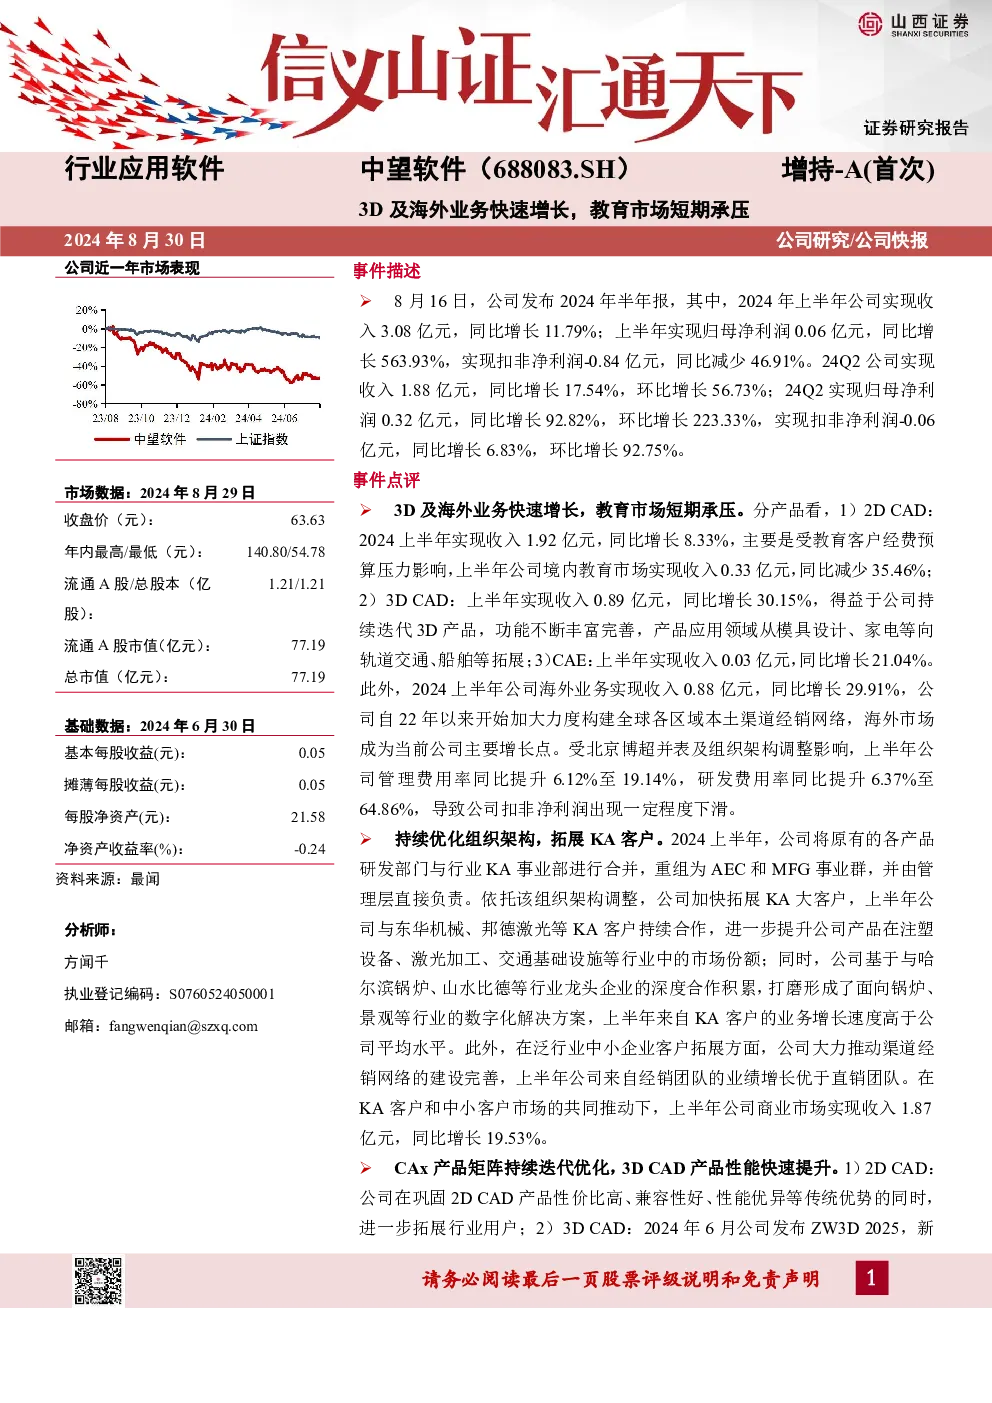
核心观点与关键数据
- 公司概况:中望软件2024年上半年实现收入3.08亿元,同比增长11.79%;归母净利润0.06亿元,同比增长563.93%。其中,Q2收入1.88亿元,同比增长17.54%,环比增长56.73%;Q2归母净利润0.32亿元,同比增长92.82%,环比增长223.33%。
- 业务表现:
- 2DCAD:上半年收入1.92亿元,同比增长8.33%,但教育市场受预算压力影响,收入同比减少35.46%。
- 3DCAD:上半年收入0.89亿元,同比增长30.15%,产品功能持续优化,应用领域拓展至轨道交通、船舶等。
- CAE:上半年收入0.03亿元,同比增长21.04%。
- 海外业务:上半年收入0.88亿元,同比增长29.91%,成为主要增长点,得益于全球渠道经销网络建设。
- 组织与市场策略:
- 组织架构:重组为AEC和MFG事业群,加快拓展KA大客户(如东华机械、邦德激光),KA客户业务增速高于平均水平。
- 渠道:完善经销网络,经销团队业绩优于直销团队。
- 解决方案:基于与哈尔滨锅炉、山水比德等龙头企业的合作,形成锅炉、景观等行业数字化解决方案。
投资建议与估值
- 投资逻辑:公司作为工业设计软件领导厂商,产品竞争力持续提升,受益于工业软件国产化趋势和海外市场高速增长。
- 财务预测:预计2024-2026年EPS分别为0.68、0.98、1.30元,对应PE分别为94.15、65.05、49.13。
- 评级:首次覆盖,给予“增持-A”评级。
风险提示
- 技术研发风险:研发新技术若不符合市场需求或进度不达预期,可能影响产品竞争力。
- 宏观经济风险:国内外经济下行可能抑制下游客户信息化和研发设计软件需求。
- 市场竞争风险:国外竞争对手(达索、欧特克等)仍占优势,国内竞争加剧可能影响业绩。
- 汇率风险:人民币汇率波动对海外业务收益的影响持续扩大。
财务报表预测和估值数据汇总
- EPS预测:2024-2026年分别为0.68、0.98、1.30元。
- PE预测:2024-2026年分别为94.15、65.05、49.13。