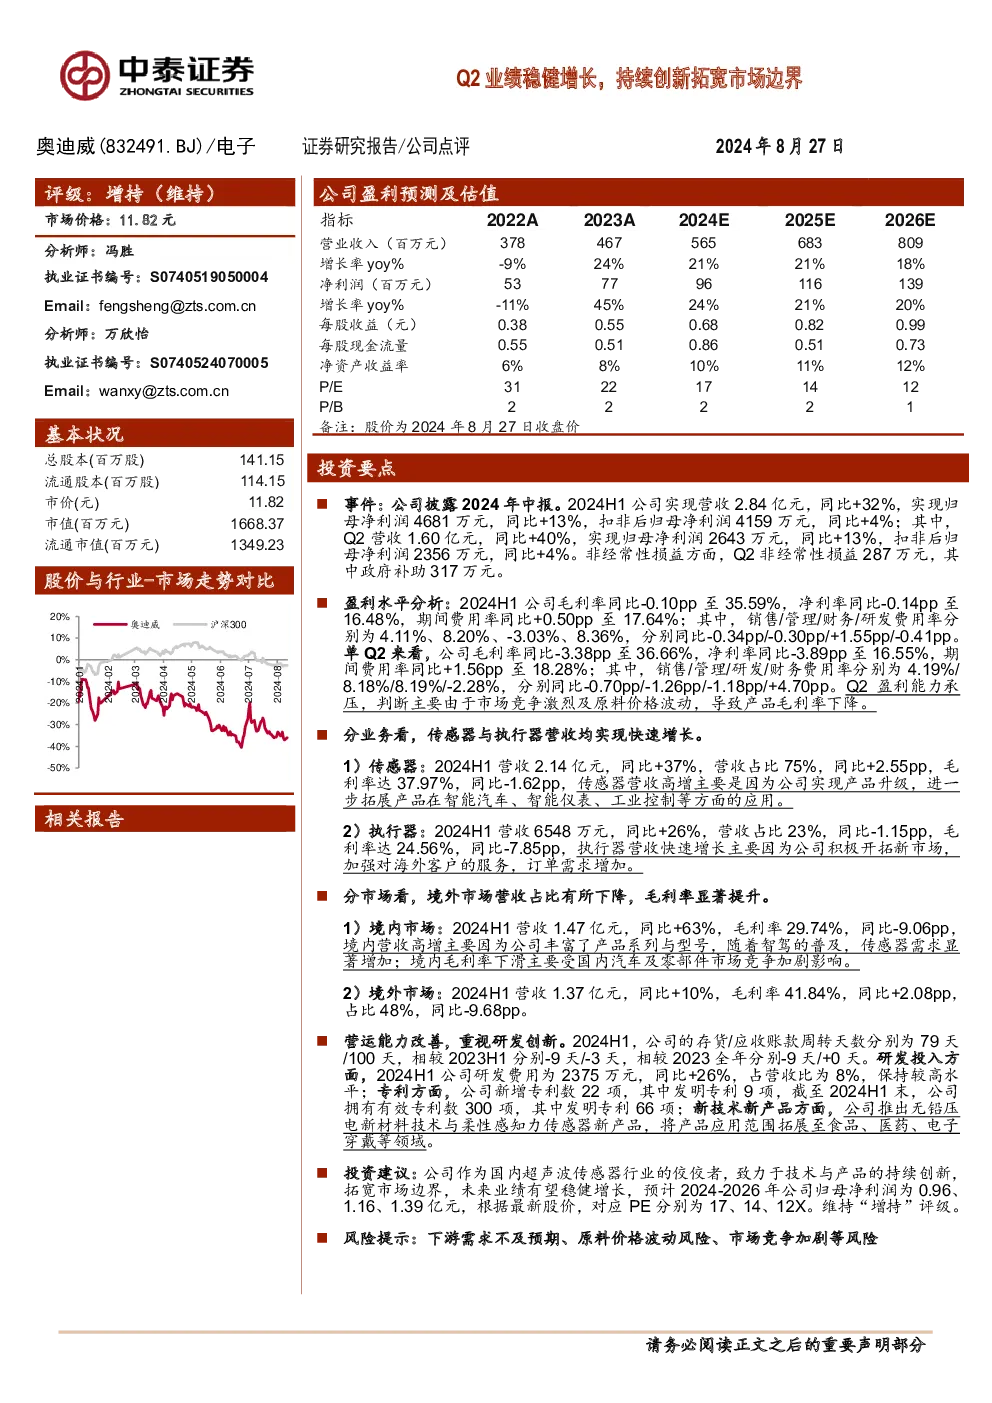
2024H1公司实现营收2.84亿元,同比+32%,归母净利润4681万元,同比+13%;Q2营收1.60亿元,同比+40%,归母净利润2643万元,同比+13%。非经常性损益方面,Q2非经常性损益287万元(含政府补助317万元)。
盈利水平分析:2024H1毛利率35.59%(同比-0.10pp),净利率16.48%(同比-0.14pp),期间费用率17.64%(同比+0.50pp);Q2毛利率36.66%(同比-3.38pp),净利率16.55%(同比-3.89pp),期间费用率18.28%(同比+1.56pp)。Q2盈利能力承压,主要受市场竞争及原料价格波动影响。费用率方面,销售/管理/财务/研发费用率分别为4.11%/8.20%/(-3.03%)/8.36%(Q1),同比变动-0.34pp/-0.30pp/+1.55pp/-0.41pp;Q2分别为4.19%/8.18%/(-2.28%)/8.19%,同比变动-0.70pp/-1.26pp/+4.70pp/-1.18pp。
分业务看:
- 传感器:2024H1营收2.14亿元(同比+37%,占比75%,同比+2.55pp),毛利率37.97%(同比-1.62pp),高增主要因产品升级拓展应用。
- 执行器:2024H1营收6548万元(同比+26%,占比23%,同比-1.15pp),毛利率24.56%(同比-7.85pp),快速增长主要因开拓新市场及海外需求增加。
分市场看:
- 境内市场:2024H1营收1.47亿元(同比+63%),毛利率29.74%(同比-9.06pp),高增主要因智驾普及带动传感器需求,毛利率下滑受国内竞争加剧影响。
- 境外市场:2024H1营收1.37亿元(同比+10%),毛利率41.84%(同比+2.08pp),占比48%,同比-9.68pp。
营运能力:2024H1存货周转天数79天(同比-9天),应收账款周转天数100天(同比-3天);研发投入2375万元(同比+26%,占营收8%),新增专利22项(发明9项),累计专利300项(发明66项);推出无铅压电新材料与柔性感知力传感器,拓展食品、医药等领域应用。
投资建议:维持“增持”评级,预计2024-2026年归母净利润0.96/1.16/1.39亿元,对应PE分别为17/14/12X。公司作为超声波传感器行业龙头,技术持续创新,市场拓展稳健,未来业绩有望增长。
风险提示:下游需求不及预期、原料价格波动、市场竞争加剧。