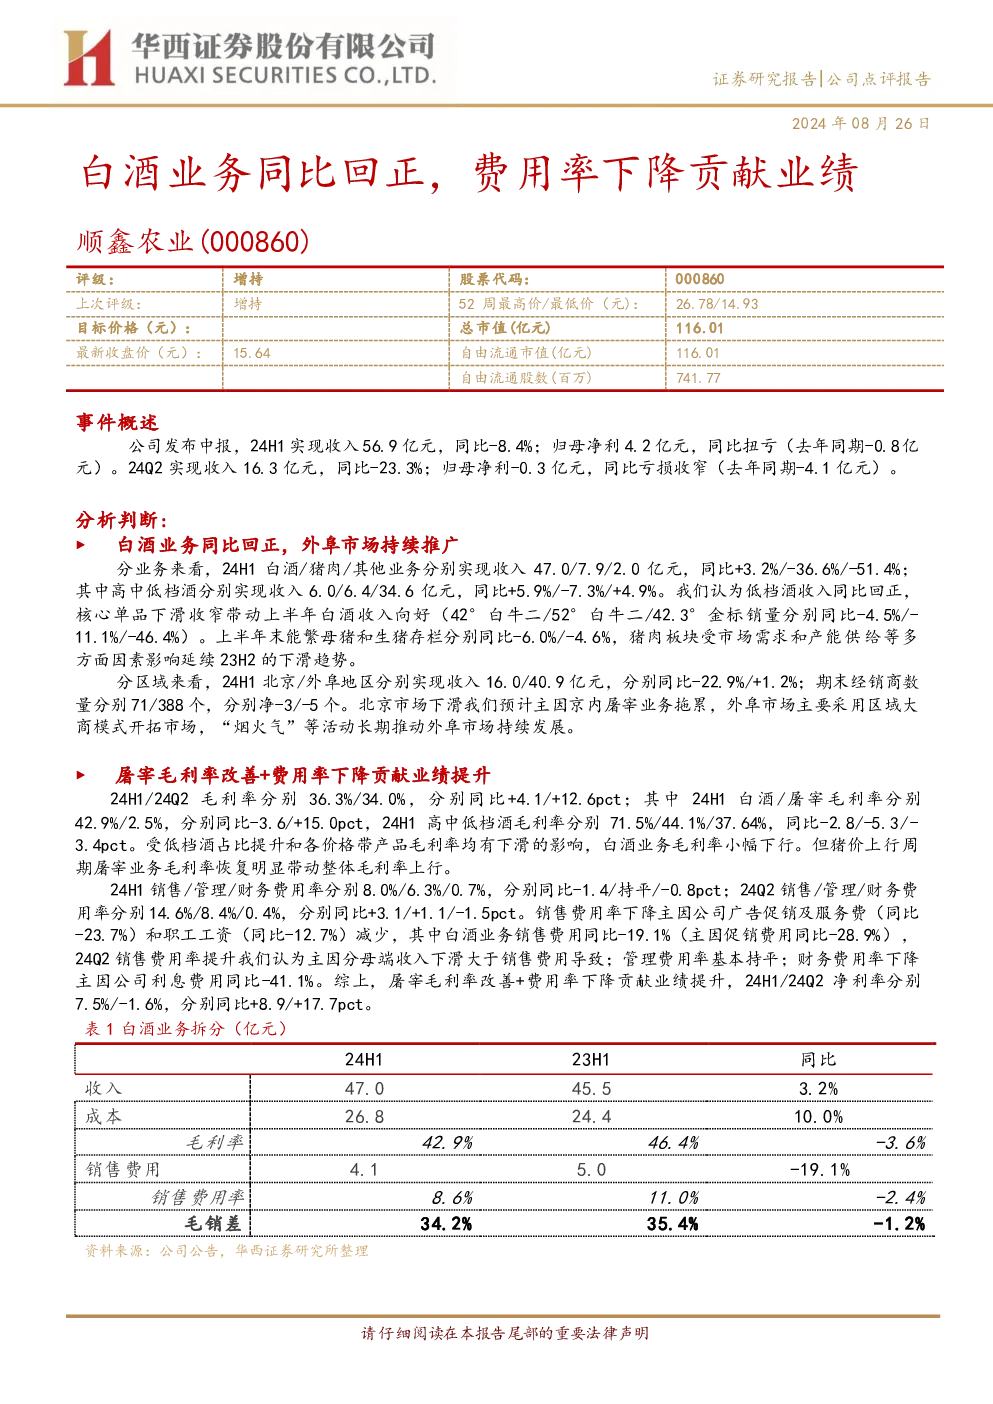
公司业绩表现
- 2024上半年:实现收入56.9亿元,同比-8.4%;归母净利4.2亿元,同比扭亏(去年同期-0.8亿元)。
- 2024Q2:实现收入16.3亿元,同比-23.3%;归母净利-0.3亿元,同比亏损收窄(去年同期-4.1亿元)。
业务分析
- 白酒业务:同比回正,主要得益于低档酒收入同比回正(核心单品下滑收窄),高中低档酒分别实现收入6.0/6.4/34.6亿元,同比+5.9%/-7.3%/+4.9%。核心单品销量同比变化:42°白牛二/-4.5% / 52°白牛二/-11.1% / 42.3°金标/-46.4%。
- 猪肉业务:受市场需求和产能供给等多方面因素影响延续下滑趋势,上半年末能繁母猪和生猪存栏分别同比-6.0%/-4.6%。
- 区域表现:北京市场同比-22.9%(主因京内屠宰业务拖累),外阜市场同比+1.2%,主要采用区域大商模式开拓市场,“烟火气”等活动推动外阜市场发展。
盈利能力分析
- 毛利率:24H1/24Q2毛利率分别36.3%/34.0%,同比+4.1/+12.6pct。白酒业务毛利率小幅下行(受低档酒占比提升和各价格带产品毛利率下滑影响),但屠宰业务毛利率恢复明显带动整体毛利率上行。
- 费用率:24H1销售/管理/财务费用率分别8.0%/6.3%/0.7%,同比-1.4/持平/-0.8pct;24Q2销售/管理/财务费用率分别14.6%/8.4%/0.4%,同比+3.1/+1.1/-1.5pct。销售费用率下降主因广告促销及服务费、职工工资减少;财务费用率下降主因利息费用同比-41.1%。
- 净利率:24H1/24Q2净利率分别7.5%/-1.6%,同比+8.9/+17.7pct。屠宰毛利率改善+费用率下降贡献业绩提升。
战略与展望
- 白酒业务:坚定民酒战略定位,持续打造以白牛二和金标为核心的光瓶酒“双轮驱动”战略,强化金标牛的市场营销,持续推进烟火气餐厅终端一体化建设、消费者品鉴等系列活动。
- 外阜市场:长期坚持外阜市场终端建设,上半年已顺利完成第二季“金标牛烟火气餐厅 榜”长沙、武汉、青岛、沈阳和苏州5个城市的入围颁奖典礼,强化重点市场精准营销。
投资建议
- 盈利预测调整:24年营业收入由163.5亿元下调至100.4亿元,新增25-26年营业收入110.0/119.5亿元;24年归母净利3.2亿元上调至5.2亿元,新增25-26年归母净利润6.9/8.4亿元;24年EPS由0.44元上调至0.70元,新增25-26年EPS0.93/1.13元。
- 估值与评级:2024年8月26日收盘价15.64元对应P/E分别22/17/14倍,维持“增持”评级。
风险提示
- 宏观经济下行影响消费需求;食品安全问题;旺季需求不及预期;行业内竞争加剧;新产品推广不顺利等。