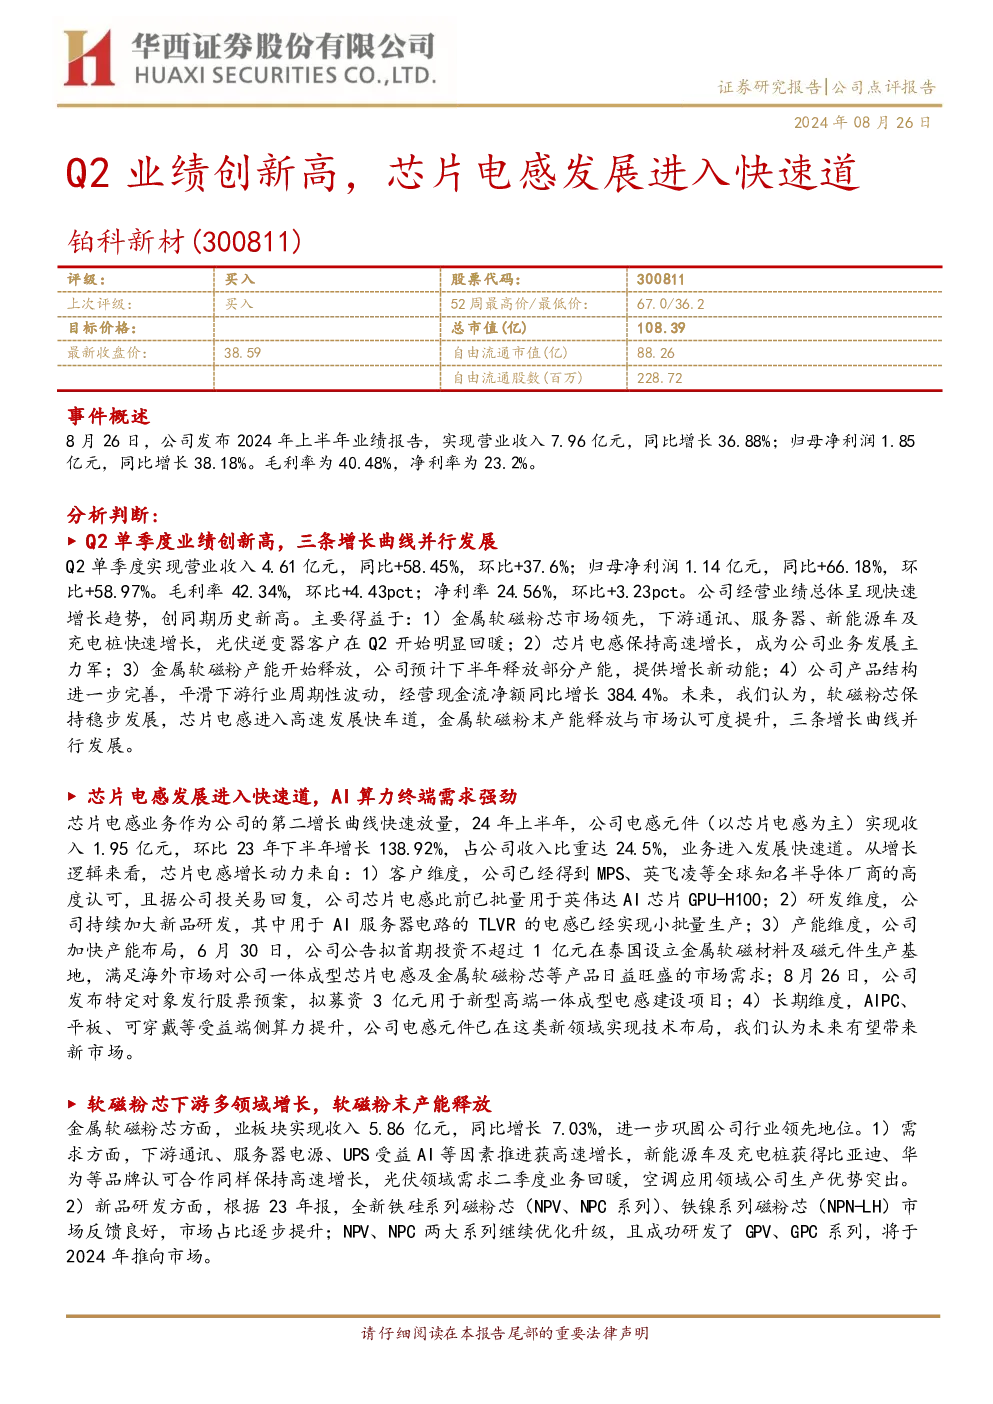
公司2024年上半年业绩报告总结
核心业绩数据
- 2024年上半年:营业收入7.96亿元(同比增长36.88%),归母净利润1.85亿元(同比增长38.18%),毛利率40.48%,净利率23.2%。
- Q2单季度:营业收入4.61亿元(同比增长58.45%,环比增长37.6%),归母净利润1.14亿元(同比增长66.18%,环比增长58.97%),毛利率42.34%,净利率24.56%。
业绩增长驱动因素
- 软磁粉芯市场领先:下游通讯、服务器、新能源车及充电桩需求快速增长,光伏逆变器客户在Q2回暖。
- 芯片电感高速增长:成为公司业务发展主力军,收入1.95亿元(环比23年下半年增长138.92%,占收入比重24.5%)。
- 金属软磁粉末产能释放:公司筹建年产能6000吨工厂,预计下半年释放部分产能,2025年完成。
- 产品结构优化:平滑下游行业周期性波动,经营现金流净额同比增长384.4%。
芯片电感业务发展
- 客户认可:获得MPS、英飞凌等全球知名厂商认可,已批量用于英伟达AI芯片GPU-H100。
- 研发进展:TLVR电感已实现小批量生产,用于AI服务器电路。
- 产能布局:拟首期投资1亿元在泰国设立生产基地,拟募资3亿元用于新型高端一体成型电感建设项目。
- 长期布局:AIPC、平板、可穿戴等新领域已实现技术布局。
软磁粉芯业务发展
- 收入增长:板块收入5.86亿元(同比增长7.03%),巩固行业领先地位。
- 下游需求:通讯、服务器电源、UPS、新能源车及充电桩(比亚迪、华为等合作)、光伏、空调领域需求高速增长。
- 新品研发:铁硅系列(NPV、NPC)、铁镍系列(NPN-LH)市场反馈良好,GPV、GPC系列将于2024年推向市场。
投资建议与盈利预测
- 投资建议:维持“买入”评级。
- 盈利预测:2024-2026年营业收入分别为16.72/21.88/27.95亿元,归母净利润分别为3.84/5.17/6.74亿元,EPS分别为1.37/1.84/2.4元。
- 估值:2024年8月26日收盘价38.59元,对应PE为28/21/16倍。
风险提示
- 扩产不及预期风险、技术升级不及预期风险、定增尚未完成存在不确定性。