公司业绩与展望
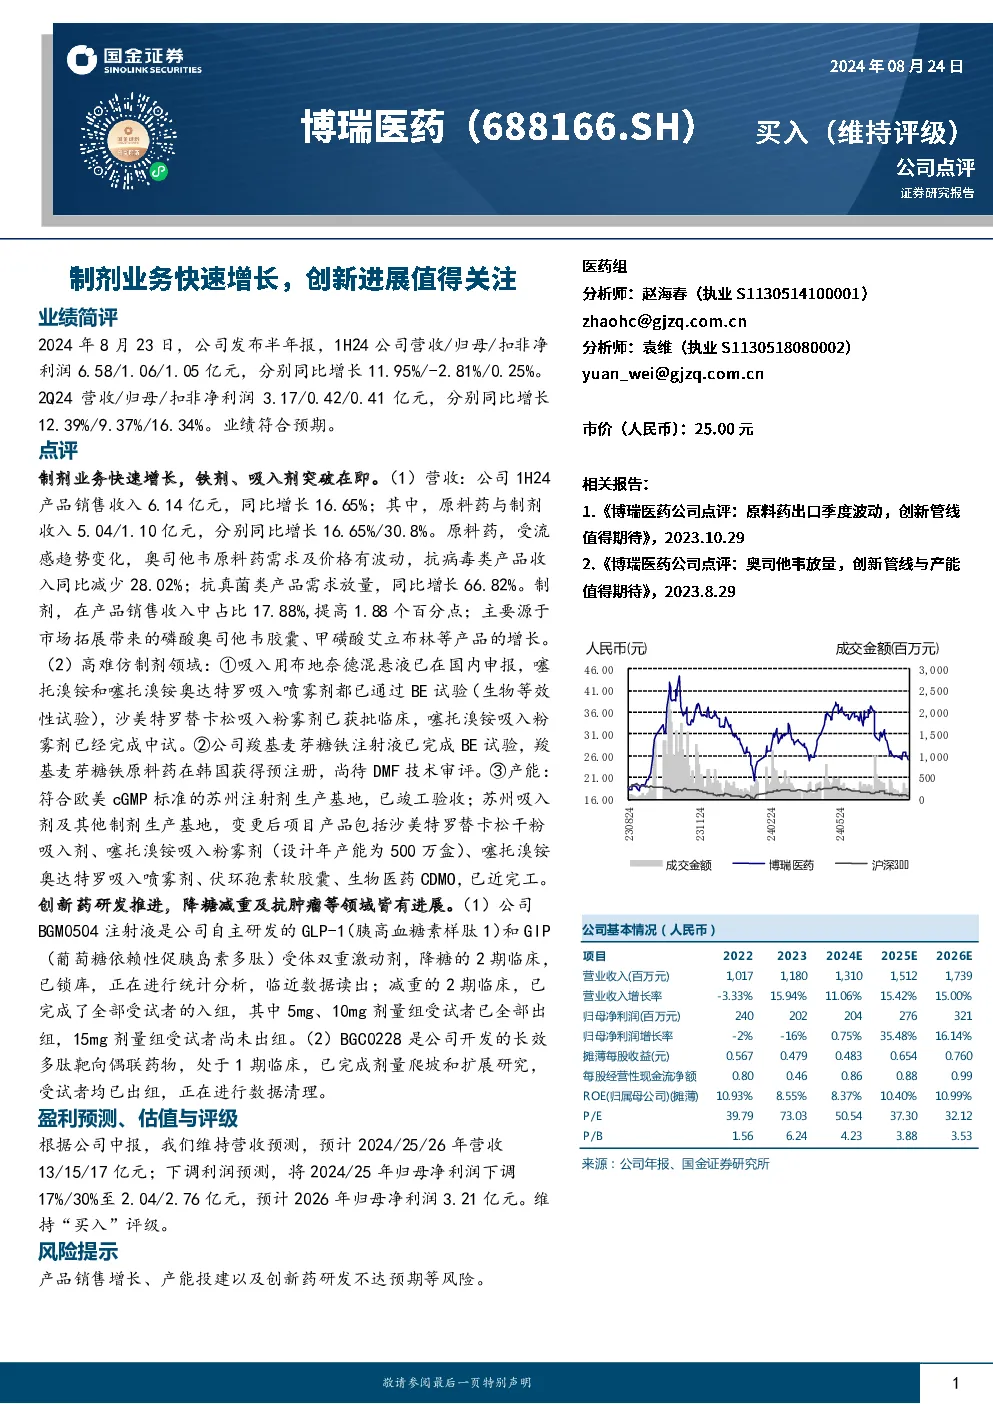
1H24业绩概览
- 营业收入: 6.58亿元,同比增长11.95%
- 归母净利润: 1.06亿元,同比下降2.81%
- 扣非净利润: 1.05亿元,同比增长0.25%
- 2Q24业绩: 营收3.17亿元,同比增长12.39%;归母净利润0.42亿元,同比增长9.37%;扣非净利润0.41亿元,同比增长16.34%
产品收入分析
- 产品销售收入: 6.14亿元,同比增长16.65%
- 原料药: 收入5.04亿元,同比增长16.65%,其中抗真菌类产品收入同比增长66.82%
- 制剂: 收入1.10亿元,同比增长30.8%,占产品销售收入的17.88%,较去年同期提升1.88个百分点
高难仿制剂领域进展
- 吸入用布地奈德混悬液: 已在国内申报
- 噻托溴铵和噻托溴铵奥达特罗吸入喷雾剂: 已通过BE试验
- 沙美特罗替卡松吸入粉雾剂: 已获批临床
- 噻托溴铵吸入粉雾剂: 已完成中试
- 羧基麦芽糖铁注射液: 已完成BE试验,羧基麦芽糖铁原料药在韩国获得预注册,尚待DMF技术审评
- 苏州注射剂生产基地: 符合欧美cGMP标准,已竣工验收
- 苏州吸入剂及其他制剂生产基地: 近完工,设计年产能为500万盒
创新药研发进展
- BGM0504注射液: GLP-1和GIP受体双重激动剂,降糖2期临床已完成数据读取,减重2期临床完成全部受试者入组
- BGC0228: 长效多肽靶向偶联药物,1期临床已完成剂量爬坡和扩展研究
盈利预测与评级
- 2024/25/26年营收预测: 13/15/17亿元
- 2024/25年归母净利润预测: 下调至2.04/2.76亿元,预计2026年归母净利润3.21亿元
- 评级: 买入
风险提示
财务概览
2021-2026E财务预测
- 营业收入: 从2021年的1,052万元增至2026年的1,739亿元
- 归母净利润: 从2021年的240万元增至2026年的3,21亿元
- 每股收益: 从2021年的0.595元增至2026年的0.760元
- 市盈率: 从2021年的39.79倍降至2026年的32.12倍
比率分析
- 毛利率: 从2021年的24.6%增至2026年的20.6%
- 净利率: 从2021年的23.2%增至2026年的18.5%
- 资产收益率: 从2021年的8.21%降至2026年的5.66%
- 资产负债率: 从2021年的41.35%降至2026年的47.90%
结论
公司凭借其在制剂业务的快速增长和高难仿制剂领域的多项进展,展现了较强的市场竞争力和发展潜力。尽管面临一些风险,但其创新药研发进展顺利,未来有望实现持续增长。