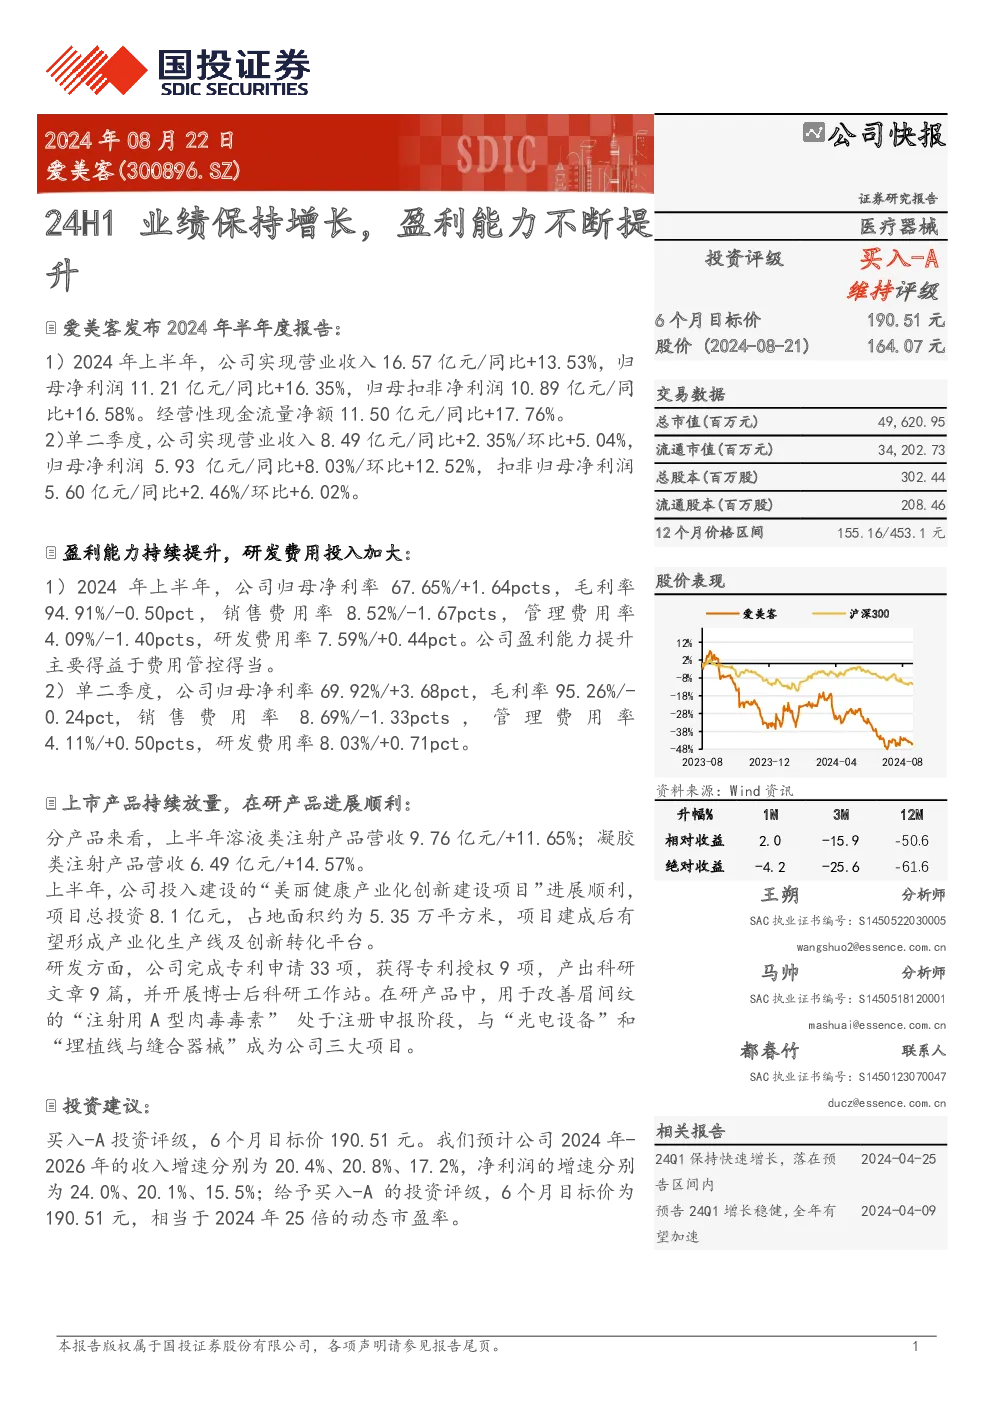
爱美客(300896.SZ)2024年半年度报告总结
一、业绩概况
-
2024年上半年:
- 营业收入:16.57亿元,同比增长13.53%
- 归母净利润:11.21亿元,同比增长16.35%
- 扣非净利润:10.89亿元,同比增长16.58%
- 经营性现金流净额:11.50亿元,同比增长17.76%
-
第二季度:
- 营业收入:8.49亿元,同比增长2.35%,环比增长5.04%
- 归母净利润:5.93亿元,同比增长8.03%,环比增长12.52%
- 扣非归母净利润:5.60亿元,同比增长2.46%,环比增长6.02%
二、盈利能力分析
-
2024年上半年:
- 归母净利率:67.65%,同比增长1.64个百分点
- 毛利率:94.91%,同比下降0.50个百分点
- 销售费用率:8.52%,同比下降1.67个百分点
- 管理费用率:4.09%,同比下降1.40个百分点
- 研发费用率:7.59%,同比增长0.44个百分点
-
2024年第二季度:
- 归母净利率:69.92%,同比增长3.68个百分点
- 毛利率:95.26%,同比下降0.24个百分点
- 销售费用率:8.69%,同比下降1.33个百分点
- 管理费用率:4.11%,同比增长0.50个百分点
- 研发费用率:8.03%,同比增长0.71个百分点
三、产品销售与研发投入
-
产品销售:
- 溶液类注射产品:营收9.76亿元,同比增长11.65%
- 凝胶类注射产品:营收6.49亿元,同比增长14.57%
-
研发投入:
- 专利申请:33项
- 专利授权:9项
- 科研文章:9篇
- 项目进展:美丽健康产业化创新建设项目进展顺利,项目建成后将形成产业化生产线及创新转化平台
- 在研产品:注射用A型肉毒毒素处于注册申报阶段,与光电设备、埋植线与缝合器械成为公司三大项目
四、财务预测与估值
-
2024-2026年预测:
- 收入增速:2024年20.4%,2025年20.8%,2026年17.2%
- 净利润增速:2024年24.0%,2025年20.1%,2026年15.5%
- 2024年目标价:190.51元
-
财务指标:
- 2024年市盈率:21.5倍
- 2024年市净率:6.2倍
- 净利润率:66.7%
- 净资产收益率:29.0%
五、投资建议
- 投资评级:买入-A
- 目标价:190.51元
- 分析师评级:维持买入-A评级
六、风险提示
- 市场竞争加剧
- 新产品研发不及预期
- 在研产品审批进度不及预期