猜你想问
京新药业2024年Q2业绩表现如何?
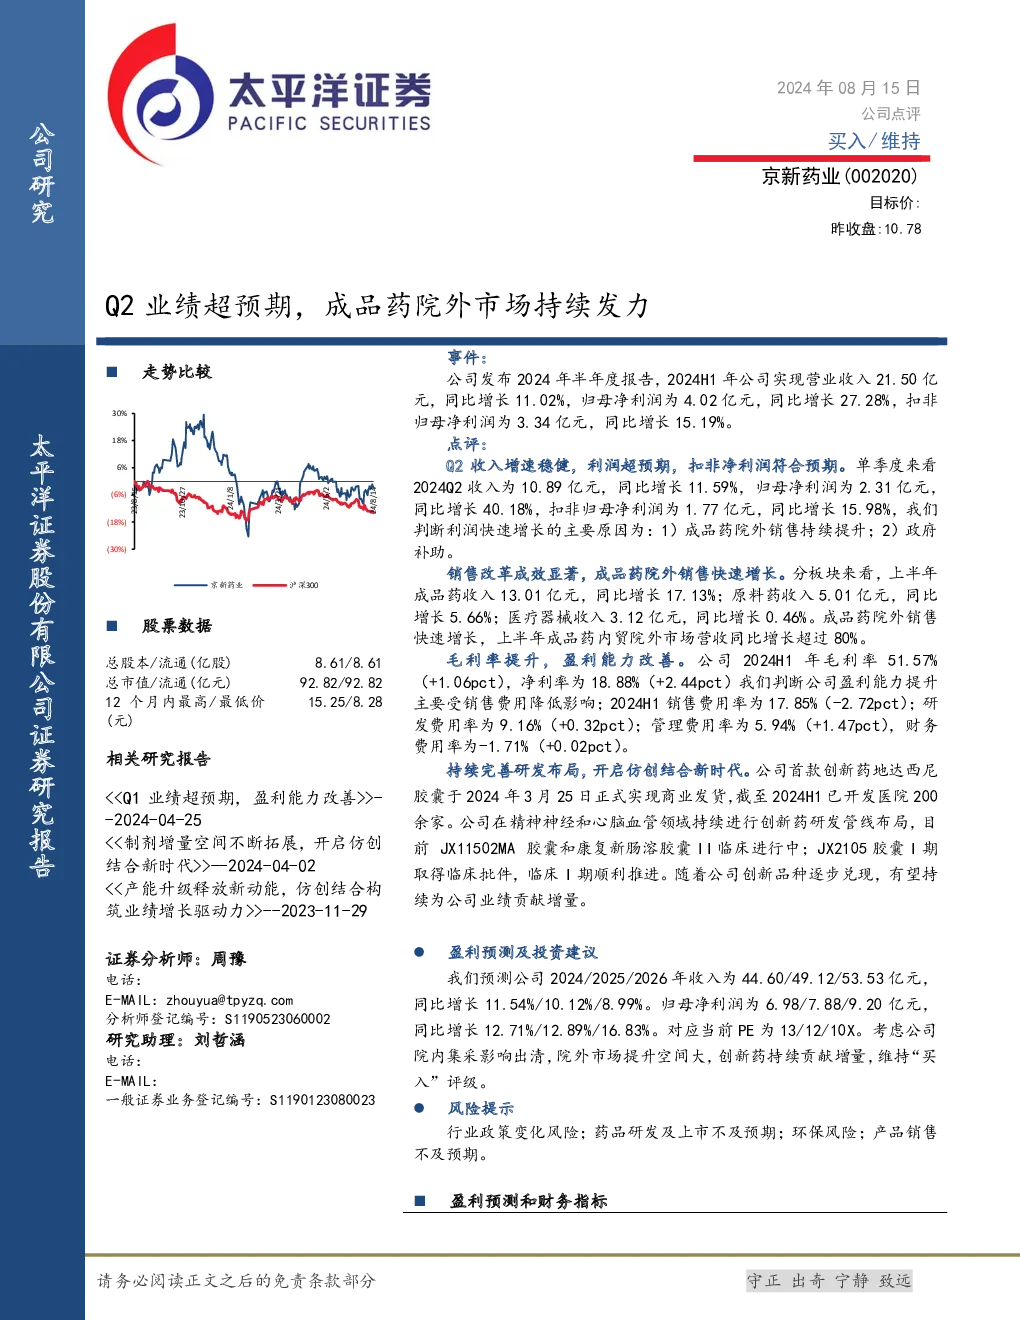
京新药业2024年二季度实现营业收入10.89亿元,同比增长11.59%;归母净利润2.31亿元,同比增长40.18%;扣非归母净利润1.77亿元,同比增长15.98%。公司整体2024年上半年营业收入21.50亿元,同比增长11.02%;归母净利润4.02亿元,同比增长27.28%;扣非归母净利润3.34亿元,同比增长15.19%。业绩增长主要得益于成品药业务,特别是院外市场营收同比增长超过80%
京新药业成品药业务发展情况如何?
京新药业成品药业务表现亮眼,2024年上半年收入13.01亿元,同比增长17.13%,其中院外市场营收同比增长超过80%。公司首款创新药地达西尼胶囊已实现商业发货,截至2024H1已开发医院200余家。在研项目包括JX11502MA胶囊和康复新肠溶胶囊(II期临床)以及JX2105胶囊(I期临床)。公司毛利率51.57%,同比提升1.06个百分点;净利率18.88%,同比提升2.44个百分点,费用控制良好,销售费用率下降2.72个百分点至17.85%
医药行业院外市场发展趋势如何?
医药行业院外市场近年来增长迅速,政策推动和消费升级驱动下,零售药店、线上平台等渠道占比持续提升。京新药业积极布局院外市场,其成品药业务中院外市场营收同比增长超过80%,显示出强劲的增长潜力。未来,随着医药分家进程加速和患者用药习惯变化,院外市场有望成为医药企业新的增长点,尤其对于具备创新能力和渠道优势的企业更为有利
京新药业当前市场竞争力如何?
京新药业在成品药领域具备较强的竞争力,其毛利率和净利率均处于行业较好水平,且费用控制得当。公司创新药地达西尼胶囊已实现商业发货,并在院外市场取得显著进展,显示出良好的市场开拓能力。然而,公司原料药和医疗器械业务增长相对缓慢,未来需进一步强化核心业务竞争力,同时关注研发管线进展和市场竞争格局变化
阅读京新药业研报需关注哪些风险?
阅读京新药业研报需关注行业政策变化风险,如药品集采、医保支付政策调整等可能影响公司业绩。此外,药品研发及上市存在不确定性,地达西尼胶囊等在研项目若未能顺利推进或获批,将影响公司长期发展。环保风险和产品销售不及预期也是需关注的因素,公司需持续加强风险管理,确保业务稳健发展