猜你想问
这份研报主要分析了什么内容?
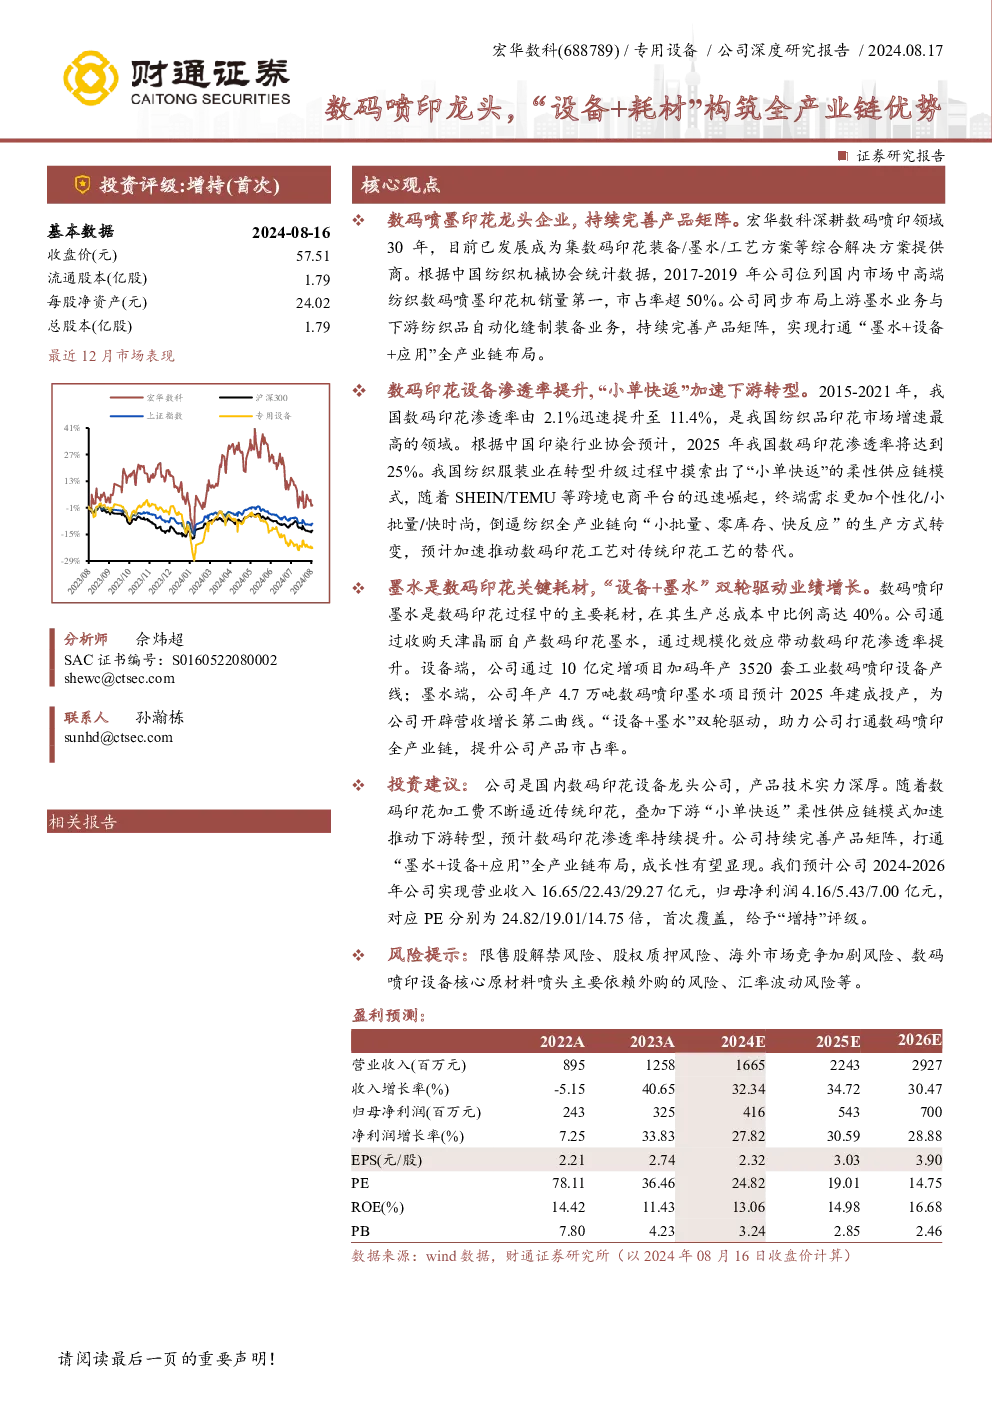
这份研报主要分析了宏华数科作为数码喷印领域的龙头企业,其通过“设备+耗材”模式构筑全产业链优势的业务发展情况。报告详细介绍了公司从软硬件研发到产品推广、多元化应用再到专业化应用的四个发展阶段,以及其“设备先行,耗材跟进”的经营模式。同时,报告还深入探讨了公司的股权结构、财务表现,特别是其营业收入和净利润的稳健增长,以及境外业务的高占比。此外,研报还分析了数码印花行业的整体发展趋势、产业链构成、竞争格局以及宏华数科在产业链中的具体布局和竞争优势,包括墨水自产、喷头采购渠道、设备产能扩张等。最后,报告还展望了公司未来的盈利预测和投资建议,并提示了相关的风险因素。
数码印花行业的发展趋势如何?
数码印花行业正处于高速发展阶段,展现出巨大的市场潜力。首先,数码印花技术相较于传统印花具有明显优势,包括工作效率高、适应个性化需求、节能环保等,这些优势推动了其市场渗透率的持续提升。其次,中国数码印花产量和装机量逐年增长,2015-2021年产量CAGR达到35.72%,装机量CAGR为12.99%,显示出行业的强劲增长势头。然而,目前中国数码印花市场渗透率仍低于欧洲市场,未来提升空间广阔。从加工方式来看,数码转印在数码印花产量中占比更高,但数码直喷技术也在稳步发展。此外,随着“小单快返”快时尚浪潮的兴起和跨境电商平台的崛起,数码印花在纺服行业的应用将更加广泛,市场渗透率有望加速提升。政府对于数码印花行业智能化改造的重视也为行业发展提供了政策支持。
报告重点分析了宏华数科的哪些方面?
报告重点分析了宏华数科在数码喷印领域的全产业链布局和竞争优势。首先,报告详细介绍了公司产品线,包括数码直喷印花机、数码喷墨转移印花机、超高速工业喷印机以及活性墨水和分散墨水等,突出了其在产品研发和技术创新方面的投入。其次,报告强调了公司通过收购天津晶丽实现墨水自产,大幅降低了生产成本,并通过与京瓷合作获得了喷头采购的渠道优势,进一步巩固了其成本控制能力。此外,报告还分析了公司通过定增扩大设备产能,以及收购德国TEXPA和山东盈科杰等举措,展示了其在产业链上下游的深度布局和横向延展战略。最后,报告还探讨了公司产品技术对标国际行业龙头,并通过推出EcoPrint涂料印花机等新产品,不断拓宽下游市场空间。
当前数码印花市场的现状如何?
当前数码印花市场呈现出以下几个特点:首先,市场渗透率持续提升,但与欧洲市场相比仍有较大差距。中国印花面料产量约占全球40%,目前以直接印花为主,数码印花占比约为11.4%,而欧洲市场的数码印花渗透率更高。其次,数码印花产量和装机量逐年增长,2015-2021年产量CAGR为35.72%,装机量CAGR为12.99%,显示出行业的强劲增长势头。从加工方式来看,数码转印在数码印花产量中占比更高,但数码直喷技术也在稳步发展。此外,数码印花加工费逐渐逼近传统印花,加速了其市场渗透率的提升。下游应用领域主要集中在纺服行业,受益于“小单快返”快时尚浪潮和跨境电商平台的崛起,数码印花在纺服行业的应用将更加广泛。政府对于数码印花行业智能化改造的重视也为行业发展提供了政策支持。
研报提示了哪些风险因素?
研报提示了以下几个主要风险因素:首先,限售股解禁风险可能导致公司股价波动。其次,股权质押风险也可能对公司经营产生影响。此外,海外市场竞争加剧风险不容忽视,随着全球数码印花市场的快速发展,国内外企业之间的竞争将更加激烈。上游原材料方面,数码喷印设备核心原材料喷头主要依赖进口,存在供应链风险,规模化采购虽然可以提升议价能力,但仍需关注供应稳定性。最后,汇率波动风险也可能对公司的境外业务收入产生影响。这些风险因素需要投资者密切关注。