猜你想问
这份油脂周度报告的核心内容是什么?
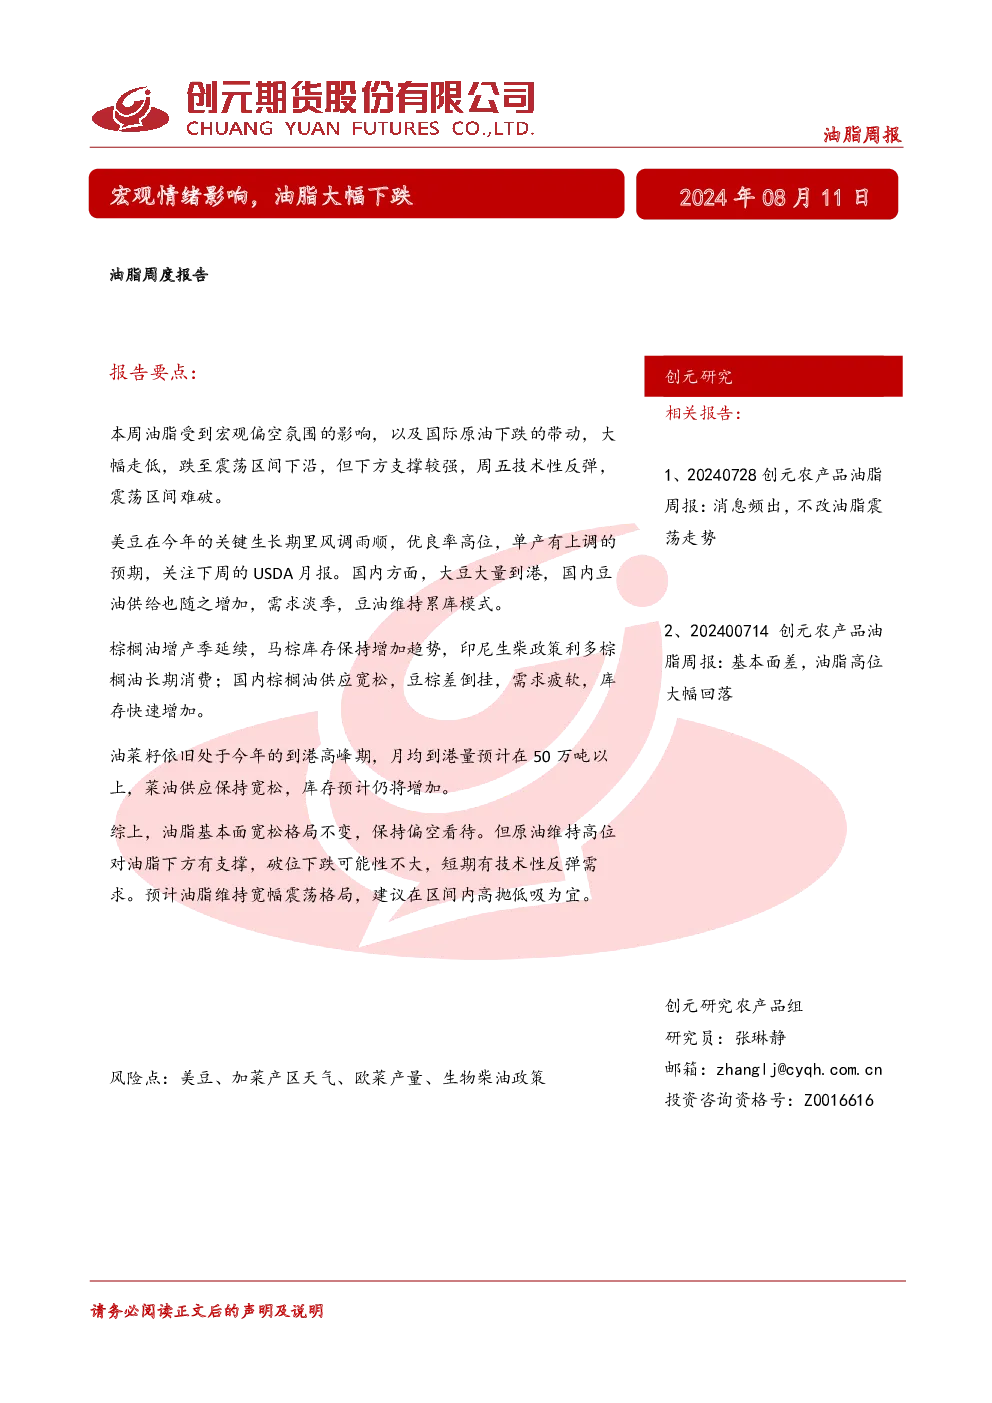
本报告分析了油脂供需情况,指出美国大豆生长良好可能推高单产,巴西大豆出口强劲,阿根廷出口恢复,国内豆油供应宽松需求淡季累库。国际棕榈油方面,关注马来西亚MPOB报告,印尼B40政策可能增加棕榈油用量,印度进口增长。国内棕榈油进口增加供应宽松,豆棕差倒挂需求疲软库存回升。报告显示油脂基本面宽松,库存高位,建议关注美豆、加菜产区天气、欧菜产量、生物柴油政策等风险点。
油脂行业未来发展趋势如何?
油脂行业未来面临的基本面宽松格局,主要受全球大豆供应增加、棕榈油需求增长及国内进口量提升等因素影响。美国大豆产量潜力提升、巴西出口量高位、印尼B40政策实施等均可能加剧供应压力。同时,印度等国的进口需求增加为油脂提供一定支撑。长期来看,油脂行业需关注全球主要产区天气变化、生物柴油政策调整及贸易政策变动等因素对供需关系的影响。
报告重点分析了哪些方向?
报告重点分析了豆油和棕榈油的供需情况及库存变化。豆油方面关注美国大豆生长、巴西出口、国内到港量及累库情况;棕榈油方面关注马来西亚MPOB报告、印尼B40政策、印度进口及国内进口量增加对库存的影响。此外,报告还分析了豆棕差倒挂现象及国内油脂需求疲软的原因,并指出油脂库存均维持高位且继续增加。
当前油脂市场现状如何判断?
当前油脂市场呈现基本面宽松格局,主要表现为全球大豆供应增加、棕榈油需求增长及国内进口量提升,导致豆油和棕榈油库存均处于高位并继续增加。豆棕差倒挂现象显现,国内油脂需求疲软。虽然原油高位对油脂下方有一定支撑,但整体市场供需压力较大。短期油脂可能存在技术性反弹需求,但长期维持宽幅震荡格局。
研报提示哪些风险点需要注意?
研报提示的风险点包括美豆、加菜产区天气变化可能影响全球大豆供应;欧菜产量变动可能影响棕榈油替代需求;生物柴油政策调整可能改变油脂需求格局。此外,贸易政策变动也可能对油脂进出口产生影响。这些因素均可能对油脂供需关系及价格走势造成影响,需密切关注相关动态。