猜你想问
这份研报的核心内容是什么?
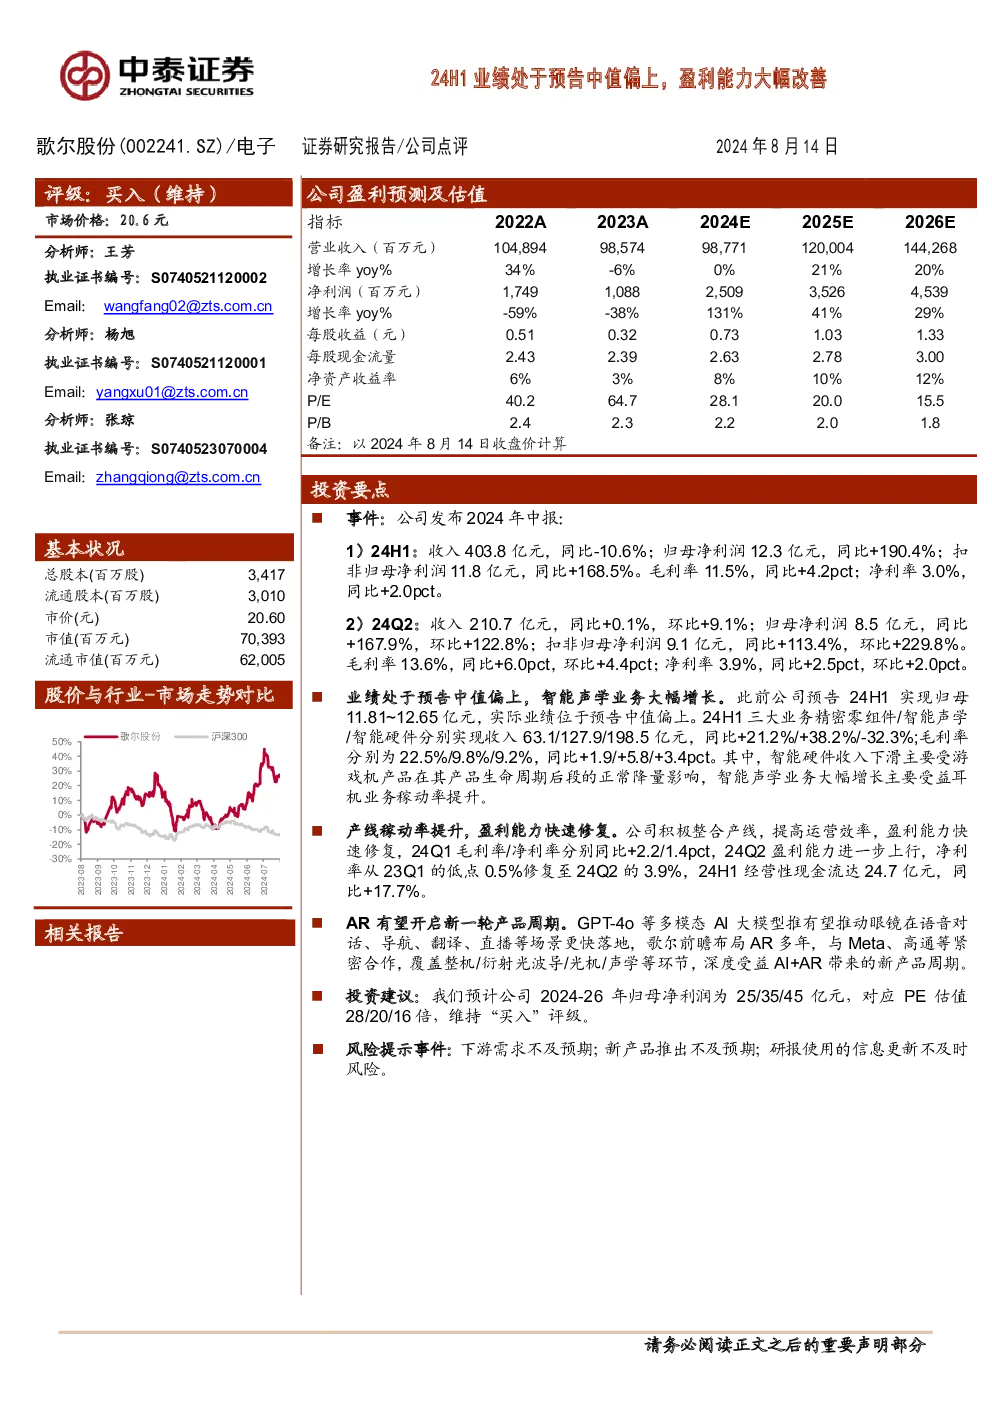
本报告聚焦歌尔股份2024年H1业绩表现,显示收入403.8亿元(同比-10.6%),归母净利润12.3亿元(同比+190.4%),扣非归母净利润11.8亿元(同比+168.5%)。毛利率提升至11.5%(同比+4.2pct),净利率达3.0%(同比+2.0pct),超出市场预期。智能声学业务增长显著,贡献127.9亿元收入(+38.2%)。业务结构方面,精密零组件收入63.1亿元(+21.2%),智能硬件受游戏机生命周期影响收入198.5亿元(-32.3%)。产线整合推动毛利率/净利率快速修复,Q2净利率回升至3.9%,经营性现金流达24.7亿元(同比+17.7%)。智能声学业务增长主要源于耳机稼动率提升。
电子设备行业未来发展趋势如何?
电子设备行业正经历智能化、集成化升级,AI与AR技术融合加速推动产品创新。AR眼镜作为典型代表,受益于GPT-4o等AI大模型发展,加速落地进程。歌尔股份前瞻布局AR产品,与Meta、高通等合作覆盖整机、光波导、声学等环节,深度受益AI+AR新产品周期。未来,电子设备行业将呈现技术驱动、跨界融合、应用场景拓展等趋势,头部企业通过产线整合提升效率,盈利能力有望持续改善。
研报重点分析了哪些方向?
本报告重点分析了歌尔股份的业绩表现、业务结构、盈利能力修复及AR产品周期机遇。业绩方面,报告详细拆解了H1及Q2收入、利润、毛利率、净利率等关键指标,揭示智能声学业务显著增长。业务结构上,报告指出精密零组件、智能声学、智能硬件三大板块表现,并分析智能硬件下滑主因。盈利能力方面,报告强调产线整合对毛利率/净利率的修复作用,Q2净利率回升至3.9%。AR产品周期机遇方面,报告指出歌尔股份在AI+AR领域的布局优势,覆盖整机、光波导、声学等环节,有望深度受益新产品周期。
当前电子设备市场处于什么状态?
当前电子设备市场呈现结构性分化态势,传统消费电子受需求疲软影响,但智能化、高端化趋势明显。AI技术渗透加速,推动AR、AIoT等新兴领域快速发展。歌尔股份作为电子设备行业龙头企业,在智能声学、精密零组件等领域具备领先优势,业绩已呈现显著改善。行业整体仍面临供应链压力、技术迭代快等挑战,但技术驱动和产品创新为行业带来新机遇。头部企业通过产线整合、技术布局等方式提升竞争力,市场格局有望进一步优化。
研报提示了哪些风险?
本报告提示了电子设备行业及歌尔股份面临的主要风险。首先,下游需求可能不及预期,宏观经济波动影响消费电子购买力,进而影响企业收入增长。其次,新产品推出可能面临不确定性,AR眼镜等新兴产品市场接受度存在变数,技术迭代也可能带来研发投入加大等挑战。此外,信息更新不及时可能导致对市场变化的误判,影响决策效果。这些风险需持续关注,企业需加强市场研判和风险管理能力。