猜你想问
7月金融数据主要表现是什么?
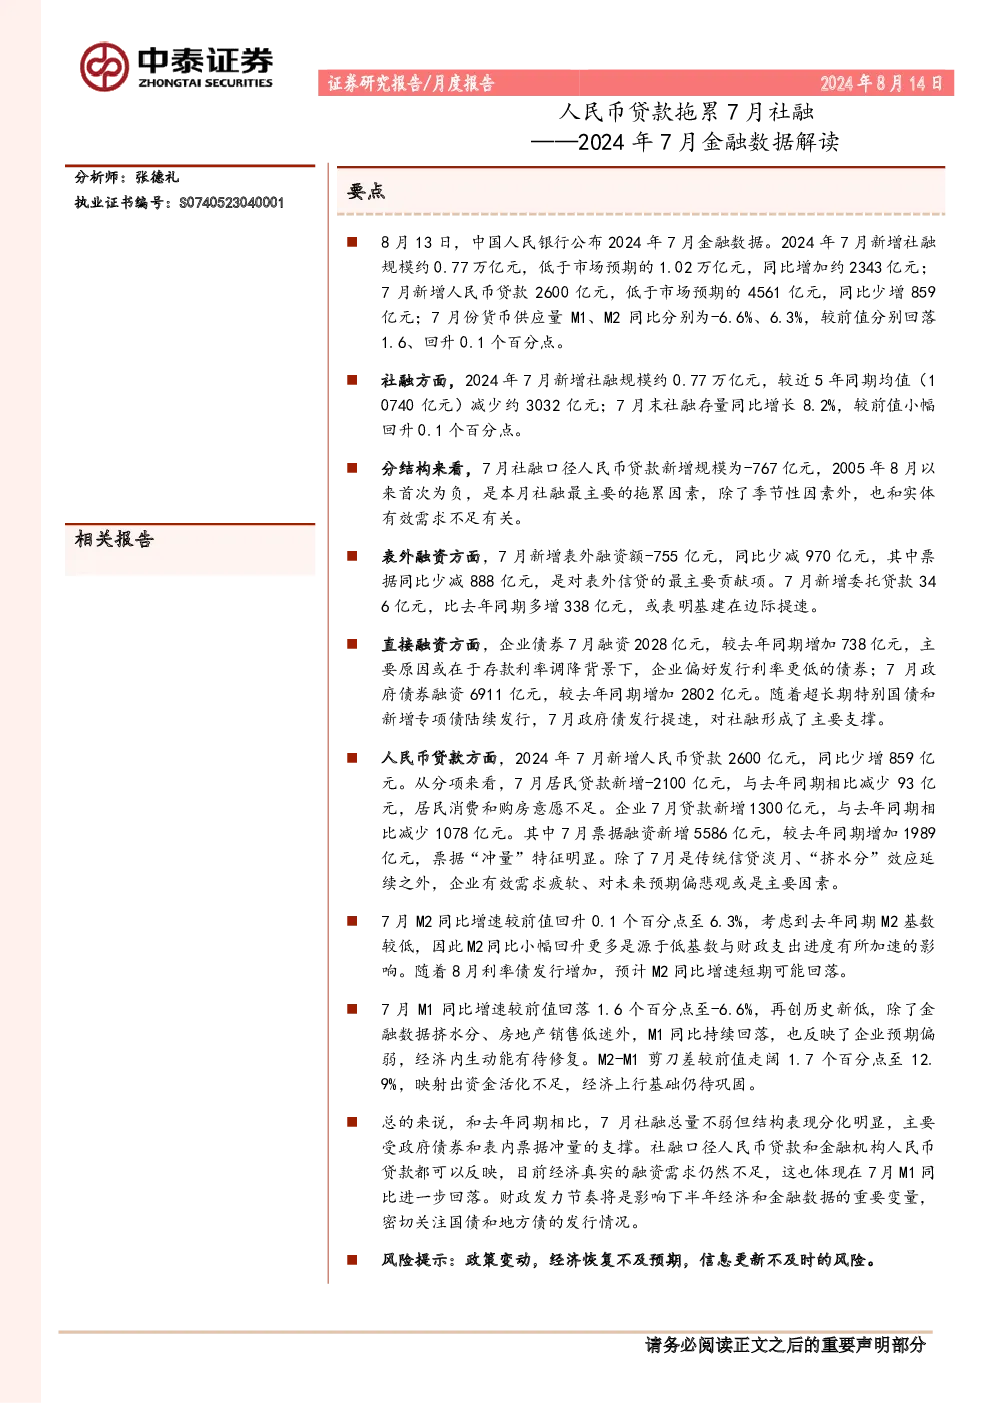
2024年7月金融数据显示,新增社融规模约0.77万亿元,低于市场预期,同比增加约2343亿元;新增人民币贷款2600亿元,同比少增859亿元;M1、M2同比增速分别为-6.6%、6.3%,较前值分别回落1.6、回升0.1个百分点。社融结构分化明显,人民币贷款为负,表外融资同比少减,政府债券和票据融资支撑总量。
7月社融结构分化具体体现在哪些方面?
7月社融总量不弱但结构分化。人民币贷款新增-767亿元,为2005年8月以来首次为负,是主要拖累因素;表外融资新增-755亿元,同比少减;直接融资中,企业债券融资同比增加738亿元,政府债券融资同比增加2802亿元,主要支撑来自政府债发行提速。
报告如何分析人民币贷款对整体金融数据的影响?
新增人民币贷款2600亿元,同比少增859亿元,明显低于近5年同期平均水平。居民贷款新增-2100亿元,企业端贷款新增1300亿元,同比分别减少93亿元、1078亿元。票据融资新增5586亿元,同比增加1989亿元,票据“冲量”特征明显,反映真实融资需求不足。
报告对当前经济市场现状有何判断?
M2同比增速回升至6.3%,更多源于低基数与财政支出加速;M1同比增速回落至-6.6%,再创历史新低,反映企业预期偏弱,经济内生动能有待修复。M2-M1剪刀差走阔至12.9%,映射出资金活化不足,经济真实融资需求仍然不足。
报告提示了哪些潜在风险?
7月社融总量虽不弱但结构分化,主要受政府债券和表内票据冲量支撑,经济真实的融资需求仍然不足。财政发力节奏将是影响下半年经济和金融数据的重要变量,需密切关注国债和地方债的发行情况,以及M1持续负增长反映的企业预期问题。
你可能感兴趣
国内观察:2024年7月金融数据-社融口径下的人民币贷款为何出现负增长
东海证券2024-08-13
2024年7月社融数据点评:直接融资支撑社融,人民币贷款偏弱
西南证券2024-08-13
2024年7月金融数据解读:信贷拖累社会融资
财通证券2024-08-13
2026年8月金融数据点评:8月贷款继续“降速提质”,贷款和政府债券融资拖累社融同比少增
东方金诚2026-09-15
固收点评报告:7月金融数据点评:以史为鉴:“社融-贷款”倒挂,折射出什么历史含义?
国金证券2021-08-11
银行业7月社融及金融数据点评:贷款、表外齐下滑,直接融资一枝独秀
金融太平洋证券2019-08-12
10月金融数据解读:贷款增速放缓,社融加速下滑
国投期货2018-10-18
银行业2022年7月金融数据点评:6月透支+地产拖累,7月信贷社融走弱
金融长城证券2022-08-15
2月金融数据解读:实体融资拖累社融,稳增长仍有待发力
安信证券2022-03-12
2019年7月金融数据点评:信贷、非标拖累社融增速回落
新时代证券2019-08-13