猜你想问
IM合约对冲移仓成本高吗?
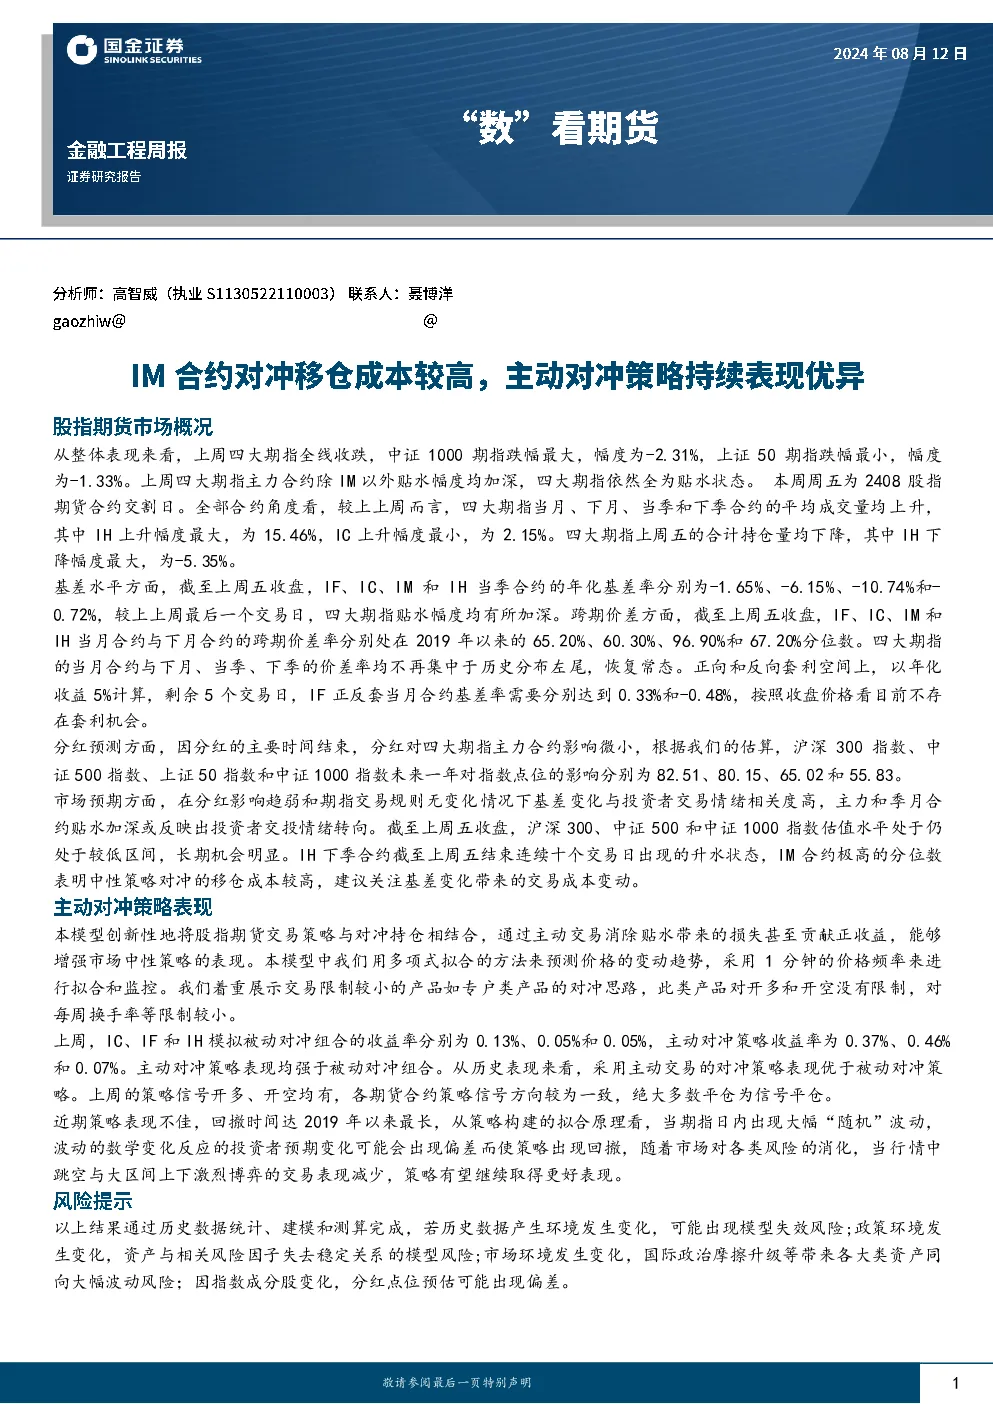
IM合约当前分位数表明中性策略对冲的移仓成本较高,建议关注基差变化带来的交易成本变动。IH下季合约连续十个交易日升水,显示部分合约移仓成本存在差异。投资者需结合市场情绪和基差走势综合评估对冲成本,主动对冲策略通过优化交易可降低部分成本。
股指期货市场近期走势如何?
上周四大期指全线收跌,中证1000期指跌幅最大(-2.31%),上证50期指跌幅最小(-1.33%)。除IM外,四大期指主力合约贴水幅度加深,仍全为贴水状态。成交量方面,当月、下月、当季和下季合约平均成交量均上升,持仓量均下降。基差水平加深,跨期价差恢复常态,正向和反向套利空间不存在。
主动对冲策略表现如何?
基于主动交易的对冲成本优化模型上周表现优异,IC、IF和IH主动对冲策略收益率分别为0.37%、0.46%和0.07%,强于被动对冲组合。模型采用多项式拟合方法预测价格变动趋势,以1分钟价格频率拟合和监控。策略信号开多、开空均有,多数平仓为信号平仓。近期策略回撤时间达2019年以来最长,主要受日内大幅波动影响。
股指期货行业发展趋势如何?
股指期货市场估值水平仍处于较低区间,沪深300、中证500和中证1000指数长期机会明显。主力和季月合约贴水加深或反映投资者交投情绪转向。随着市场对各类风险的消化,行情中跳空与大区间上下激烈博弈的交易表现减少,主动对冲策略有望继续取得更好表现。分红预测显示,分红对四大期指主力合约影响微小。
投资股指期货需注意哪些风险?
IM合约对冲移仓成本较高,需关注基差变化带来的交易成本变动。主动对冲策略在日内大幅波动时可能出现回撤,需结合市场情绪和基差走势综合评估。四大期指主力合约仍全为贴水状态,基差水平加深。正向和反向套利空间不存在,需警惕市场流动性风险。投资者应结合自身风险承受能力合理配置资产。
你可能感兴趣
“数”看期货:IM合约对冲移仓成本较高,主动对冲策略表现优异
国金证券2024-04-16
“数”看期货:IM主力合约升水显著,IF主动对冲策略表现优异
国金证券2024-09-14
“数”看期货:IF和IH当季合约贴水收窄,IC主动对冲策略持续表现优异
国金证券2024-06-26
“数”看期货:期指主力合约贴水均收窄,IC主动对冲策略持续表现优异
国金证券2024-07-16
“数”看期货:股指期货合约升水幅度略有下降,主动对冲策略表现优异
国金证券2024-10-13
“数”看期货:股指期货合约升水幅度下降,IF主动对冲策略表现优异
国金证券2024-10-21
“数”看期货:期指当季合约贴水均加深,IC和IF主动对冲策略表现优异
国金证券2024-07-10
“数”看期货:期指主力合约贴水幅度加深,IF主动对冲策略表现优异
国金证券2024-09-25
“数”看期货:期指主力合约贴水均加深,IC主动对冲策略表现优异
国金证券2024-08-21
“数”看期货:期指主力合约贴水均加深,IC和IH主动对冲策略表现优异
国金证券2024-09-07